猜你想问
M&T银行2026年第三季度每股收益预览是多少?
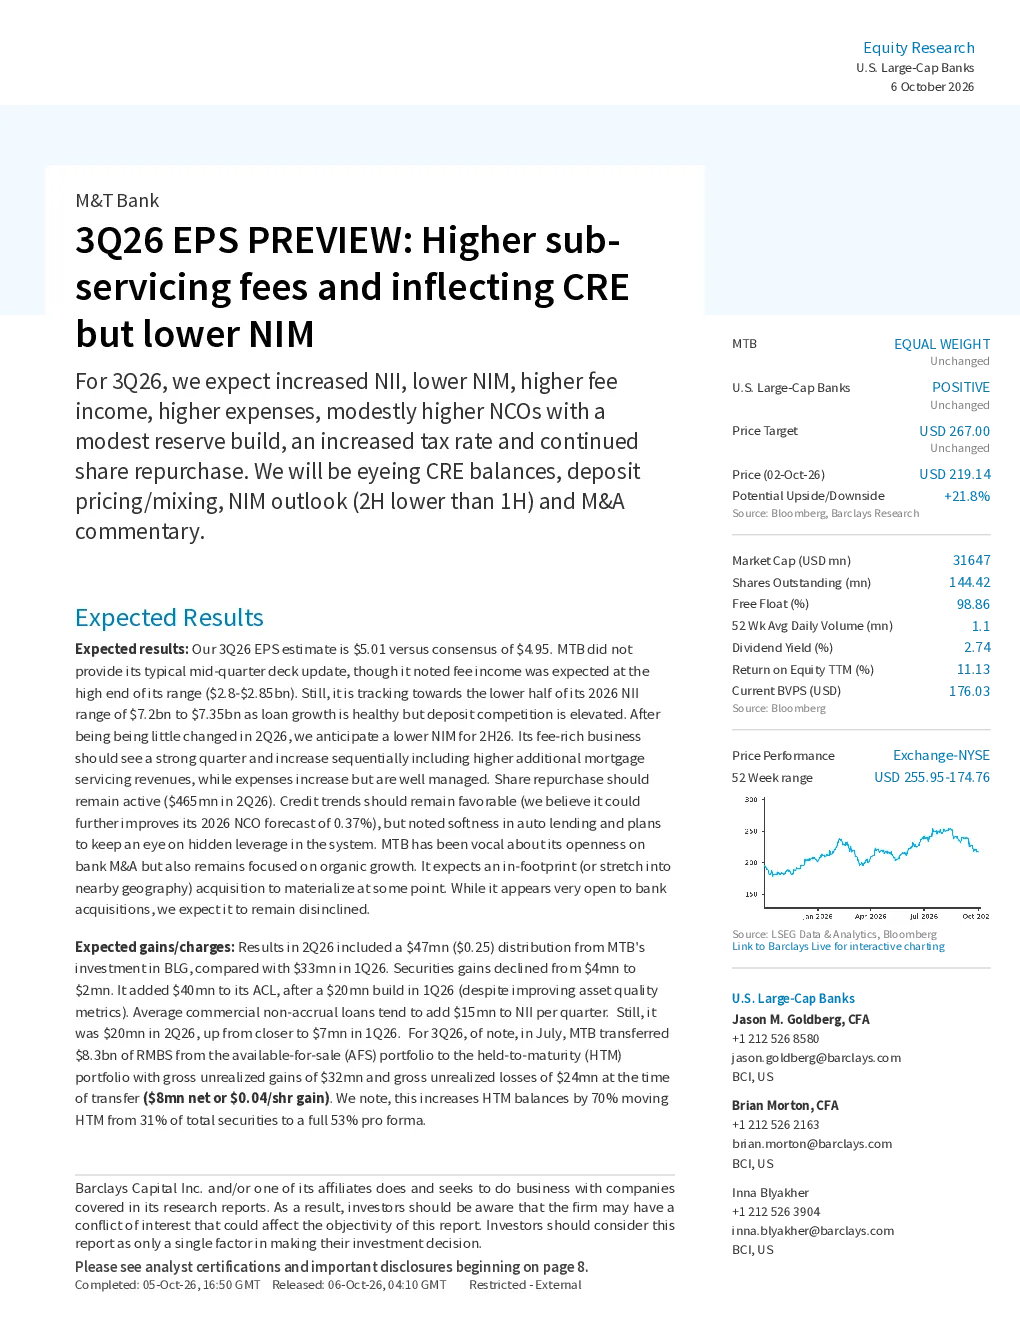
M&T银行预计2026年第三季度每股收益为5.01美元,高于市场预期的4.95美元。尽管费用收入预计在其范围的较高端(28-28.5亿美元),但存款竞争激烈导致净利息收入(NII)预计在72-73.5亿美元范围内,预计下半年净利息率(NIM)将下降。费用收入丰富的业务应看到强劲季度,环比增长,包括更高的附加抵押贷款服务收入,而费用增加但得到良好管理。信用趋势应保持有利,但需关注汽车贷款疲软和系统中隐藏杠杆。
M&T银行2026年净利息收入和净利息率预测情况如何?
M&T银行预计2026年净利息收入(NII)在72-73.5亿美元的较低端,全年净利息率(NIM)预计在3.60%的高水平。存款竞争激烈是主要压力,尽管贷款增长健康。费用收入预计在28-28.5亿美元的较高端,反映了强劲表现、BLG分红和更高抵押贷款服务收入。费用预计在55-56亿美元的较高端,因其继续进行企业投资但保持费用纪律。
M&T银行2026年信用趋势和风险点有哪些?
M&T银行预计2026年全年净信贷损失(NCO)为0.37%(2025年为0.41%),信用趋势应保持有利,但需关注汽车贷款疲软问题。同时,该行计划保持对系统中隐藏杠杆的关注,以防范潜在风险。尽管整体信用状况预期改善,但需留意汽车贷款市场波动可能带来的不确定性。
M&T银行2026年资本充足率和股东回报策略是什么?
M&T银行预计2026年CET1比率在10-10.5%的较低端,除非市场状况恶化。潜在Basel III救济预计将创造可部署的过剩资本,大部分收益将通过增长或股东回报使用。约17%的ROTCE被定位为盈利能力和再投资之间的平衡点。该行继续进行股票回购(2026年第二季度约9%),显示对股东回报的持续承诺。
M&T银行未来并购策略和行业观点如何?
M&T银行对银行并购持开放态度,但更专注于有机增长。期望在现有业务范围内(或附近地区)实现收购,首选目标为缺乏前三名存款份额市场的银行,以提高密度、规模和盈利能力。该行认为更容易的监管环境可能阻止卖家,但经营环境仍非常有利。已为收购做好运营准备,可轻松吸收合适靶标。