猜你想问
巴克莱欧洲房地产研报的核心观点是什么?
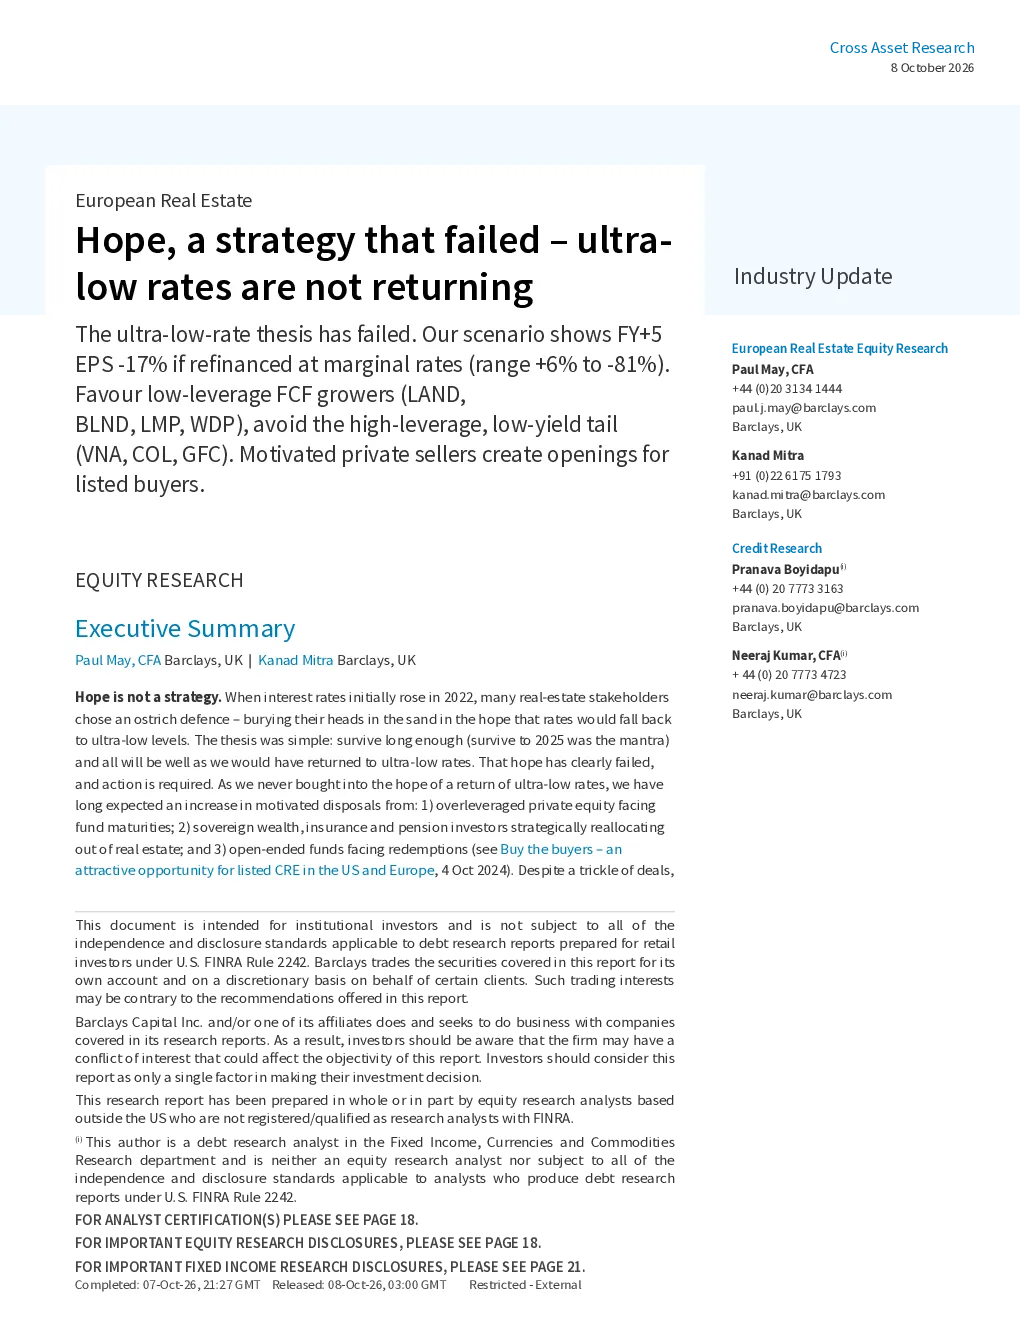
该研报指出超低利率策略已失败,市场对利率的乐观预期未能实现,利率持续处于高位。随着超低利率幻想破灭,预计更多受高杠杆影响的私人股权、主权财富基金、保险和养老基金及开放式基金将进行资产出售,为上市房地产公司创造收购机会。
欧洲房地产赛道未来发展趋势如何?
随着利率持续高位,高杠杆房地产公司面临再融资压力,预计将有更多资产出售。上市房地产公司可利用充裕资本进行收购,吸引价格优惠的资产。低杠杆、低负债、运营市场良好的公司更具防御性,而高杠杆、低收益率的公司风险较高。未来需关注分配停止、赎回加速、机构资本转向信贷等因素。
研报对哪些分析方向进行了重点探讨?
研报重点分析了利率敏感性、息债覆盖率、收益敏感性及收益收益率。假设覆盖公司全部已借入债务在五年后以边际利率再融资,预计 FY+5 每股收益将平均下降 17%,若利率进一步上升 50 或 100 个基点,降幅将分别扩大至 24% 和 32%。当前息债覆盖率为 4.2 倍,若以边际利率再融资,将降至 2.6 倍,其中 12 家公司低于 2.0 倍。收益变化范围从 7% 的理论提升到 81% 的理论下降,主要集中在低收益率、高杠杆率的公司。即使债务完全再融资,覆盖公司仍能提供 7.7% 的平均收益收益率,但部分公司收益率将大幅压缩。
当前欧洲房地产市场现状如何?
当前欧洲房地产市场面临高利率挑战,部分公司可能因再融资压力面临债务风险。超低利率策略已失败,市场预期未能实现。预计将有更多受高杠杆影响的机构进行资产出售,为上市房地产公司创造收购机会。上市房地产公司可利用充裕资本进行收购,但需关注部分公司收益率大幅压缩的风险。低杠杆、低负债、运营市场良好的公司更具防御性。
研报提示哪些风险需要注意?
研报提示再融资已成为选股变量,高杠杆、低收益率的公司风险较高。需关注分配停止、赎回加速、机构资本转向信贷而非股权等因素。部分公司可能面临息债覆盖率下降至 2.0 倍以下的风险,收益收益率也可能大幅压缩。随着资产出售增加,市场可能出现价格优惠的收购机会,但需警惕高杠杆公司的债务风险。