猜你想问
这份研报主要讲了什么内容?
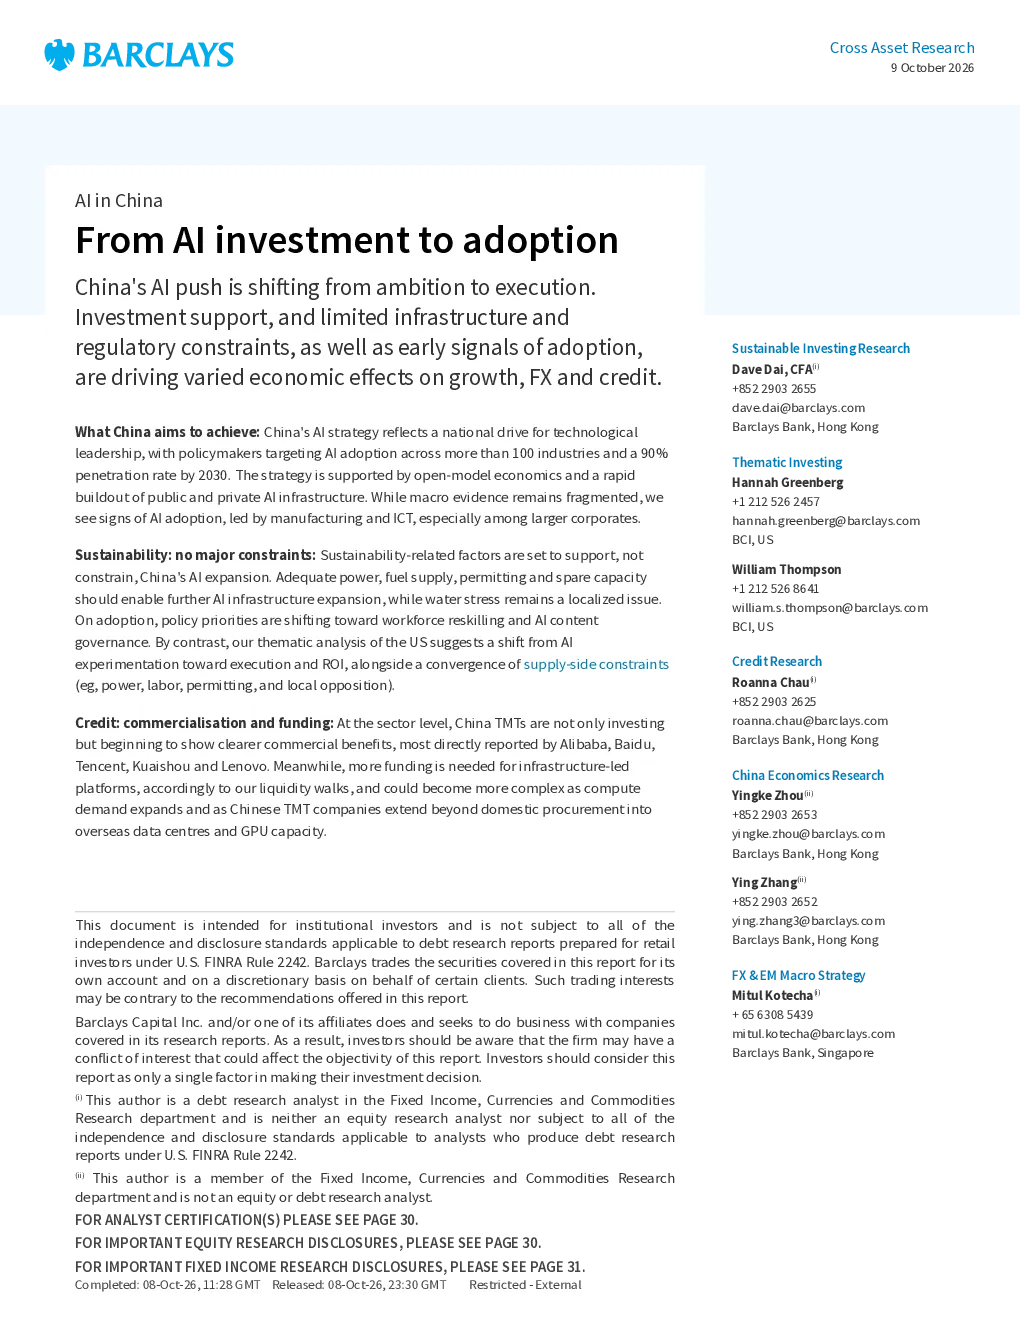
这份研报分析了中国AI从投资到落地的全过程,涵盖了战略目标、产业发展、应用发展、可持续性、中美差异、信贷研究、宏观经济和外汇利率等多个方面。报告指出中国AI战略旨在实现技术领导地位,计划在100多个行业中推广AI,并在2030年实现90%的渗透率。同时,报告还分析了AI模型性能提升、产业规模增长、数据中心投资、生成式AI专利和用户数量等关键数据,并探讨了电力、水资源、劳动力与监管等可持续性问题。此外,报告对比了中美AI采用重点差异,以及AI对信贷和宏观经济的影响。
中国AI行业的发展趋势如何?
中国AI行业正处于快速发展阶段,呈现出从雄心转向执行的趋势。报告显示,中国AI战略目标明确,计划在多个行业中推广AI技术,并推动AI模型性能提升和开放性增强。AI核心产业规模预计将在2025年达到1.2万亿元人民币,并有望在2030年增长至10万亿元。数据中心建设加速,生成式AI专利数量持续上升,用户规模已达6.02亿人。然而,AI发展也面临电力、水资源和劳动力等方面的挑战,需要政策制定者关注和解决。
研报重点分析了哪些方向?
研报重点分析了以下几个方向:首先是中国AI的战略目标与进展,包括政策支持、基础设施建设和技术推广情况;其次是AI模型与产业发展,涵盖了模型性能、产业规模、数据中心投资和专利数量等关键指标;第三是AI应用发展与消费者采用,重点关注生成式AI的专利和用户增长;第四是可持续性问题,包括电力、水资源、劳动力和监管等方面;第五是中美AI采用重点差异,对比了两国的AI发展策略;最后是AI对信贷和宏观经济的影响,包括出口、GDP增长和生产率提升等。
当前中国AI市场处于什么状态?
当前中国AI市场处于快速发展但尚不成熟的状态。一方面,AI技术正在从实验室走向实际应用,政策支持力度不断加大,产业规模持续扩大,生成式AI专利和用户数量快速增长。另一方面,AI发展也面临一些挑战,如电力、水资源和劳动力等可持续性问题,以及数据中心供应和监管等方面的限制。总体来看,中国AI市场充满机遇和挑战,未来发展潜力巨大。
研报提示了哪些风险?
研报提示了中国AI发展面临的风险,包括可持续性问题、市场现状限制和监管挑战等。首先,虽然电力供应不太可能成为限制因素,但水资源风险更具区域性,需要关注数据中心电力消耗对水资源的影响。其次,AI对就业的影响尚不显著,需要关注自动化对劳动力市场的冲击。此外,中美AI采用重点差异也提示了国际竞争和合作的风险。最后,AI发展还面临监管约束,需要政策制定者平衡创新与风险。