猜你想问
这份研报主要分析了什么内容?
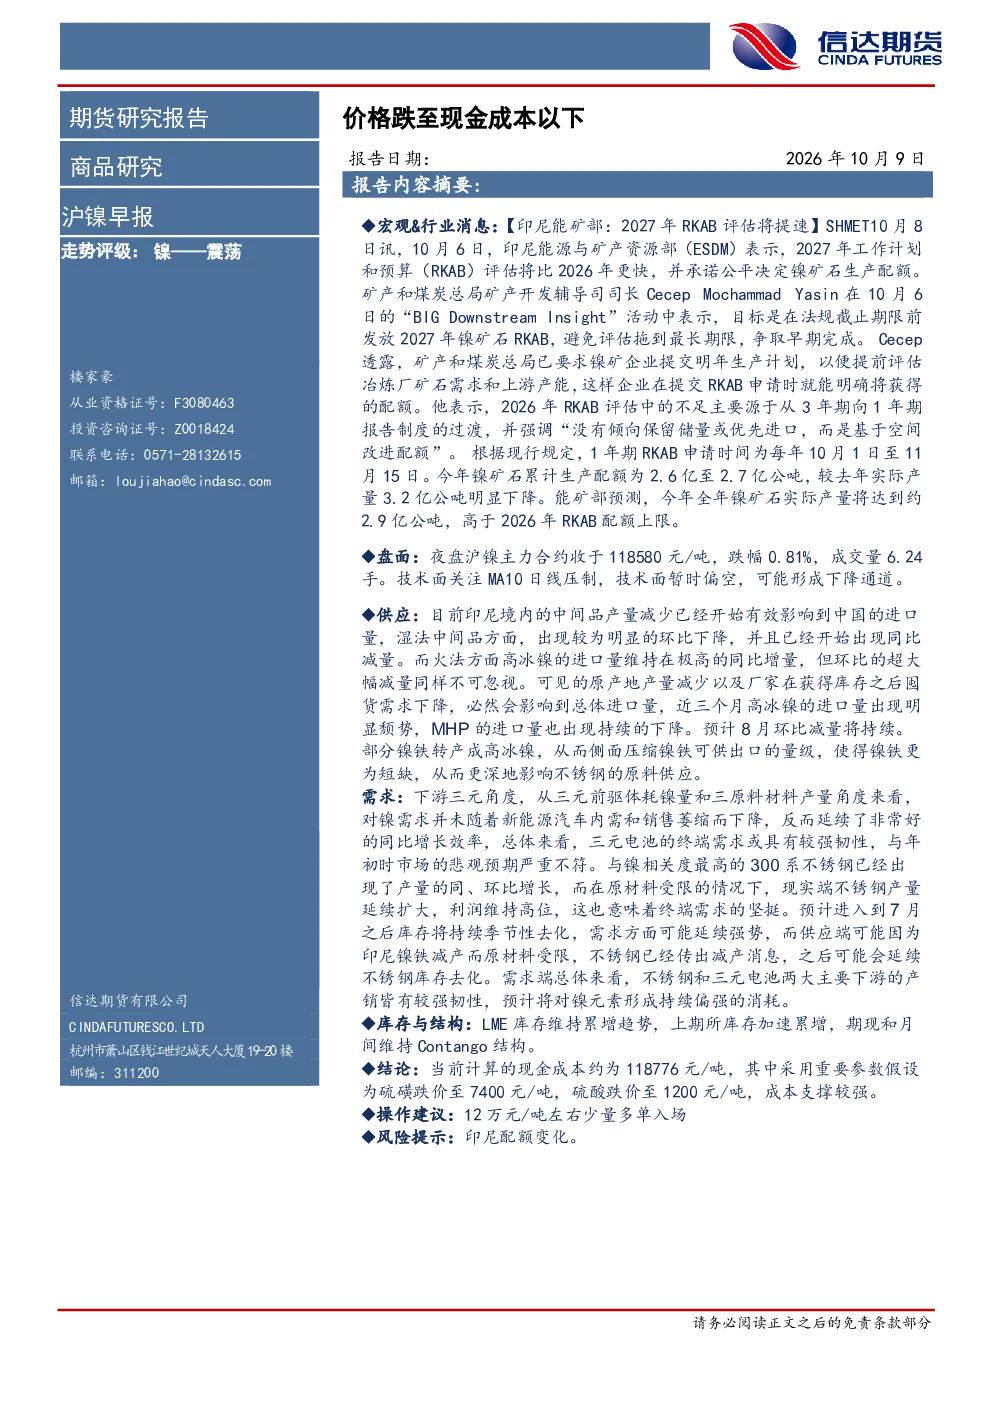
这份研报主要分析了沪镍的走势评级、盘面与技术面、供应端、需求端、库存与结构、成本支撑以及操作建议。报告指出沪镍主力合约暂时偏空,可能形成下降通道,但三元电池需求和300系不锈钢产量增长显示需求韧性。印尼镍铁减产影响中国进口量,总体供应端受限,预计库存将季节性去化。当前现金成本约118776元/吨,成本支撑较强。
镍行业的发展趋势如何?
镍行业发展趋势显示,印尼镍铁产量减少已影响中国进口量,湿法中间品(MHP)和火法高冰镍进口量均出现变化。三元电池需求保持高增长,显示下游需求韧性。300系不锈钢产量增长,表明终端需求坚挺。供应端受限可能推动库存去化,但印尼配额变化存在风险。
报告重点分析了哪些方向?
报告重点分析了沪镍的供应端和需求端。供应端关注印尼镍铁产量减少对中国进口量的影响,特别是湿法中间品(MHP)和火法高冰镍的变化趋势。需求端则关注三元电池和300系不锈钢的产量增长,显示下游需求保持韧性。此外,报告还分析了库存结构、成本支撑和操作建议。
当前镍市场现状如何判断?
当前镍市场现状显示,沪镍主力合约暂时偏空,可能形成下降通道,但技术面关注MA10日线压制。供应端受印尼镍铁减产影响,中国进口量下降,MHP和火法高冰镍进口量均出现变化。需求端方面,三元电池和300系不锈钢产量保持增长,显示需求韧性。库存方面,LME和上期所库存均加速累增,期现和月间维持Contango结构。
研报有哪些风险提示?
研报提示的主要风险是印尼配额变化。印尼镍铁产量减少已影响中国进口量,若配额政策发生变化,可能进一步影响镍供应。此外,报告还指出供应端受限可能推动库存去化,但具体市场变化仍需持续关注。当前现金成本约118776元/吨,成本支撑较强,但市场波动仍需警惕。
你可能感兴趣
沪镍&不锈钢早报
大越期货2026-03-10
沪镍&不锈钢早报
大越期货2026-03-11
沪镍&不锈钢早报
大越期货2026-03-05
大越期货沪镍、不锈钢早报
钢铁大越期货2026-04-13
大越期货沪镍、不锈钢早报
钢铁大越期货2026-03-19
沪镍&不锈钢早报
大越期货2026-03-17
大越期货沪镍、不锈钢早报
钢铁大越期货2026-03-26
沪镍早报:多单持有,回落加仓
信达期货2026-04-10
沪镍早报:多单持有,回落加仓
信达期货2026-04-17
沪镍&不锈钢早报
大越期货2025-09-04