猜你想问
苏轩堂招股说明书主要披露了哪些内容?
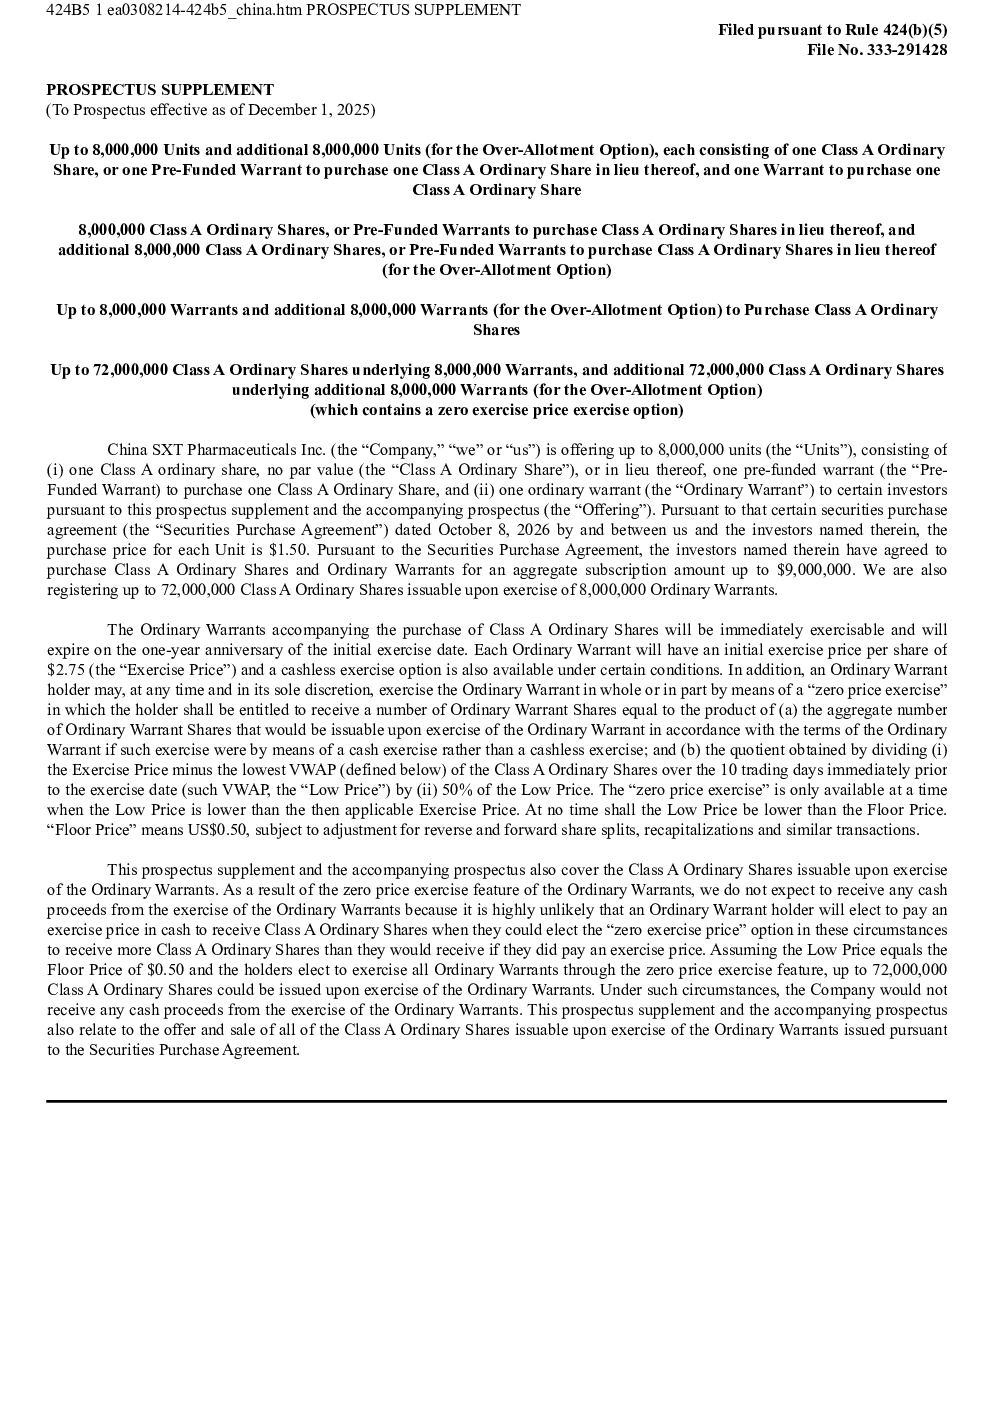
该招股说明书详细披露了苏轩堂在美国SEC的注册计划,包括发行最多800万股单位,每个单位含一股A类普通股、一份预融资认股权证和一份普通认股权证。发行用途涵盖公司一般用途、营运资金、研发及商业化项目。同时,说明书还披露了显著的摊薄风险,初始摊薄幅度达每股0.85美元或57%,并可能因认股权证行使和未来融资进一步摊薄。
中国医药赛道发展趋势如何?
中国医药赛道持续受益于政策支持、人口老龄化和健康意识提升。国家鼓励创新药研发,带量采购常态化推动行业效率提升。同时,VIE结构监管趋严,外资互联网科技公司股权比例限制等因素带来不确定性。企业需平衡创新与合规,拓展多元化融资渠道以应对市场变化。
该报告重点分析了哪些方向?
报告重点分析了苏轩堂的股权结构、融资策略及潜在风险。通过800万股单位的发行计划,评估其对现有股东权益的影响;通过VIE模式,剖析中国业务的法律合规风险;结合纳斯达克上市情况,考察其资本运作能力。此外,报告还关注了认股权证流动性及未来监管动态。
当前苏轩堂的市场表现如何?
截至2026年10月8日,苏轩堂A类普通股交易价格为每股0.3435美元,在纳斯达克资本市场上市。认股权证无公开交易市场,流动性受限。报告显示摊薄后净资产有形账面价值每股0.65美元,较发行前下降17.27美元,反映当前市场对公司估值及未来盈利能力的预期。
该研报提示了哪些主要风险?
研报提示多项风险:一是显著的股权摊薄风险,此次发行即导致每股价值大幅下降;二是中国法律法规的不确定性,包括外资股权比例限制、VIE监管审查及协议有效性;三是认股权证行使可能引发进一步摊薄;四是PCAOB无法审计中国审计师,影响财务透明度;五是公司证券可能被摘牌的风险。投资者需综合评估这些因素。
你可能感兴趣
苏轩堂美股招股说明书(2025-05-07版)
美股招股说明书2025-05-07
苏轩堂美股招股说明书(2022-01-20版)
美股招股说明书2022-01-20
苏轩堂美股招股说明书(2025-05-19版)
美股招股说明书2025-05-19
苏轩堂美股招股说明书(2026-06-01版)
美股招股说明书2026-06-01
苏轩堂美股招股说明书(2018-10-03版)
美股招股说明书2018-10-03
苏轩堂美股招股说明书(2019-03-05版)
美股招股说明书2019-03-05
苏轩堂美股招股说明书(2018-11-14版)
美股招股说明书2018-11-14
苏轩堂美股招股说明书(2019-11-05版)
美股招股说明书2019-11-05
苏轩堂美股招股说明书(2023-03-27版)
美股招股说明书2023-03-27
苏轩堂美股招股说明书(2022-03-16版)
美股招股说明书2022-03-16