猜你想问
国债期货小幅震荡的原因是什么?
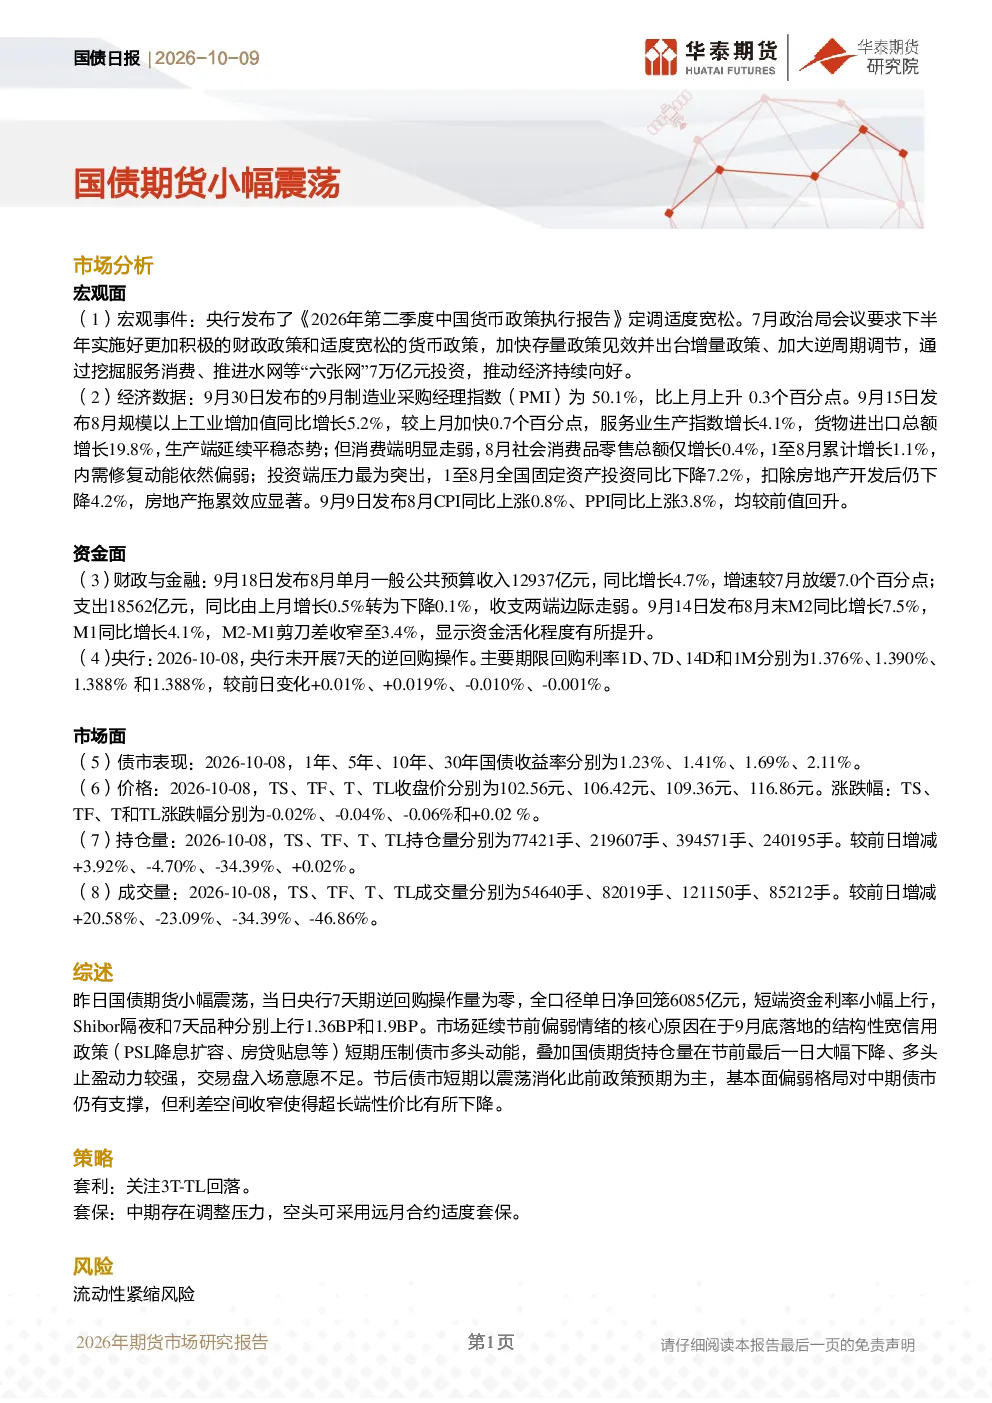
国债期货小幅震荡主要受宏观政策、资金面和市场情绪多重因素影响。宏观方面,央行发布《2026年第二季度中国货币政策执行报告》定调适度宽松,7月政治局会议要求下半年实施更积极的财政政策和适度宽松的货币政策,通过“六张网”投资推动经济。9月PMI为50.1%,工业增加值增长5.2%,但消费端走弱,8月社会消费品零售总额增长0.4%;投资端压力显著,1至8月固定资产投资下降7.2%。CPI上涨0.8%,PPI上涨3.8%。资金面,8月一般公共预算收入同比增长4.7%,支出下降0.1%;M2同比增长7.5%,M1同比增长4.1%,M2-M1剪刀差收窄至3.4%。央行未开展7天逆回购操作,主要期限回购利率小幅波动。市场方面,10月8日1年期国债收益率为1.23%,30年期为2.11%;TS、TF、T、TL收盘价分别为102.56元、106.42元、109.36元、116.86元,涨跌幅分别为-0.02%、-0.04%、-0.06%、+0.02%;持仓量较前日增减+3.92%、-4.70%、-34.39%、+0.02%;成交量较前日增减+20.58%、-23.09%、-34.39%、-46.86%。市场延续节前偏弱情绪,因结构性宽信用政策压制多头动能,叠加持仓量下降和多头止盈。短期债市以震荡消化政策预期为主,基本面偏弱对中期债市有支撑,但利差空间收窄使超长端性价比下降。
国债市场未来发展趋势如何?
国债市场未来发展趋势需关注宏观政策、资金面和市场情绪的演变。当前宏观政策定调适度宽松,下半年可能实施更积极的财政政策和适度宽松的货币政策,通过“六张网”投资推动经济。但消费端走弱、投资端压力显著,CPI上涨0.8%,PPI上涨3.8%,这些因素可能影响市场预期。资金面方面,M2增速7.5%,M1增速4.1%,剪刀差收窄,央行未开展7天逆回购操作,主要期限回购利率小幅波动,显示流动性有所收紧。市场情绪方面,国债期货小幅震荡,持仓量下降,多头止盈,短期债市以震荡消化政策预期为主。基本面偏弱对中期债市有支撑,但利差空间收窄使超长端性价比下降。投资者需关注政策落地效果、资金面变化以及市场情绪波动,以调整投资策略。
本报告重点分析了哪些方向?
本报告重点分析了国债期货市场的小幅震荡现象及其背后的宏观政策、资金面和市场情绪因素。宏观政策方面,报告解读了央行《2026年第二季度中国货币政策执行报告》的适度宽松定调,以及7月政治局会议要求下半年实施更积极的财政政策和适度宽松的货币政策,通过“六张网”投资推动经济。同时分析了9月PMI、工业增加值、社会消费品零售总额、固定资产投资、CPI、PPI等关键经济数据,揭示了消费端走弱、投资端压力、通胀压力等矛盾。资金面方面,报告分析了8月一般公共预算收支、M2、M1增速、M2-M1剪刀差、央行公开市场操作等指标,显示流动性有所收紧。市场方面,报告详细分析了10月8日国债收益率、各期限国债期货合约的收盘价、涨跌幅、持仓量、成交量等数据,揭示了市场延续节前偏弱情绪,结构性宽信用政策压制多头动能,持仓量下降和多头止盈等因素对市场的影响。报告还分析了短期债市以震荡消化政策预期为主,基本面偏弱对中期债市有支撑,但利差空间收窄使超长端性价比下降的判断。最后,报告提出了套利关注3T-TL回落,套保可采用远月合约适度套保的策略,并提示了流动性紧缩风险。
当前国债市场现状如何判断?
当前国债市场现状可从宏观政策、资金面和市场情绪等多维度判断。宏观政策方面,央行维持适度宽松基调,但下半年可能更积极的财政和货币政策,经济数据显示消费走弱、投资压力、通胀压力并存,政策落地效果存在不确定性。资金面方面,M2增速7.5%,M1增速4.1%,剪刀差收窄,央行未开展7天逆回购操作,显示流动性边际收紧。市场情绪方面,国债期货小幅震荡,持仓量下降,多头止盈,市场延续节前偏弱情绪,结构性宽信用政策压制多头动能。基本面偏弱对中期债市有支撑,但利差空间收窄使超长端性价比下降。短期债市以震荡消化政策预期为主,投资者需关注政策预期变化、资金面波动和市场情绪演变。当前市场处于政策预期消化期,基本面偏弱提供一定支撑,但市场整体动能不足,需警惕流动性风险。
本报告提示了哪些风险?
本报告提示的主要风险是流动性紧缩风险。资金面数据显示,M2增速7.5%,M1增速4.1%,剪刀差收窄,央行未开展7天逆回购操作,主要期限回购利率小幅波动,显示流动性边际收紧压力。此外,宏观政策虽定调宽松,但经济数据中消费走弱、投资压力、通胀压力并存,政策落地效果存在不确定性,可能影响市场预期和资金流向。市场情绪方面,国债期货小幅震荡,持仓量下降,多头止盈,显示市场动能不足,需警惕短期市场波动风险。基本面偏弱对中期债市有支撑,但利差空间收窄使超长端性价比下降,投资者需关注不同期限国债的配置风险。总体而言,投资者需关注流动性、政策预期、市场情绪等多重风险因素,谨慎评估投资策略。