猜你想问
这份研报主要分析了什么内容?
这份研报主要分析了10月8日A股主要指数的日度表现,包括上证综指、深成指、中证1000指数、中证500指数、沪深300指数和上证50指数的涨跌情况及成交额。同时,报告还分析了各板块对主要指数的拉动或拖累作用,以及股指期货的基差情况。具体数据显示,当日A股主要指数普遍下跌,其中深成指和中证500指数跌幅较大。板块方面,机械设备、电子等板块对中证1000指数向下拉动明显;医药生物、通信、电子等板块对中证500指数向下拉动明显;银行板块对沪深300指数向上拉动明显,非银金融、通信、电子等板块向下拉动明显;银行、石油石化等板块对上证50指数向上拉动明显,医药生物、非银金融、电子等板块向下拉动明显。股指期货基差方面,IM00至IH03合约的日均基差均呈现负值,且绝对值逐级扩大,显示期货市场对现货市场的贴水程度加深。
A股主要指数10月8日的表现如何?
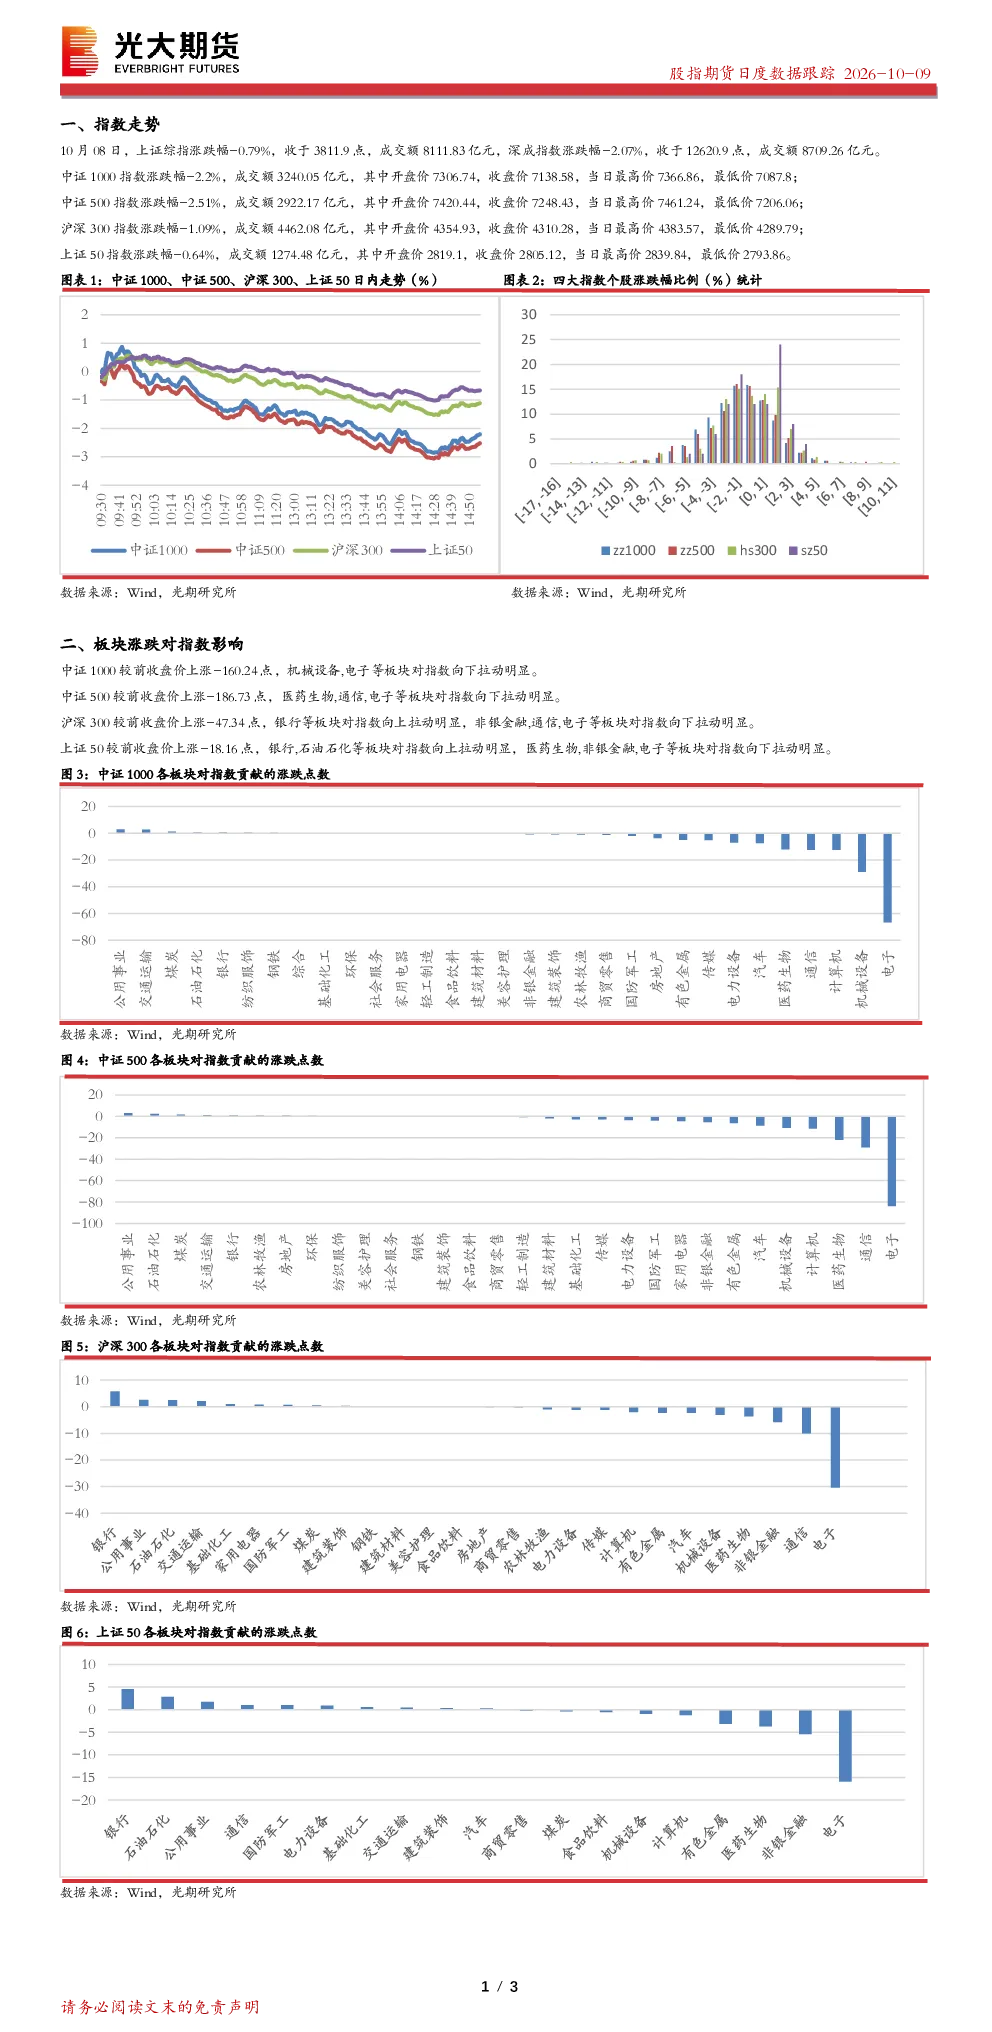
10月8日,A股主要指数普遍下跌。上证综指下跌0.79%,收于3811.9点,成交额8111.83亿元;深成指下跌2.07%,收于12620.9点,成交额8709.26亿元;中证1000指数下跌2.2%,收于7138.58点,成交额3240.05亿元;中证500指数下跌2.51%,收于7248.43点,成交额2922.17亿元;沪深300指数下跌1.09%,收于4310.28点,成交额4462.08亿元;上证50指数下跌0.64%,收于2805.12点,成交额1274.48亿元。整体来看,市场情绪偏向谨慎,中小盘股表现相对较弱。成交额方面,深成指和中证500指数的成交额较大,显示市场活跃度有所分化。
哪些板块对主要指数的走势影响较大?
在板块层面,机械设备、电子等板块对中证1000指数向下拉动明显,显示中小盘股中科技相关板块承压。医药生物、通信、电子等板块对中证500指数向下拉动明显,表明中证500指数中的成长股表现疲软。银行板块对沪深300指数向上拉动明显,显示大型蓝筹股相对抗跌,对指数形成支撑。非银金融、通信、电子等板块向下拉动明显,表明金融和通信板块中的部分个股对市场整体表现产生拖累。银行、石油石化等板块对上证50指数向上拉动明显,显示大型蓝筹股对上证50指数的支撑作用较强。医药生物、非银金融、电子等板块向下拉动明显,表明上证50指数中的部分成长股表现疲软。
股指期货基差呈现什么特点?
股指期货基差方面,IM00至IH03合约的日均基差均呈现负值,且绝对值逐级扩大,显示期货市场对现货市场的贴水程度加深。IM00至IM03日均基差分别为-6.48、-70.02、-126.14、-305.46;IC00至IC03日均基差分别为-13.12、-75.99、-128.85、-288.53;IF00至IF03日均基差分别为-7.63、-36.0、-62.78、-130.38;IH00至IH03日均基差分别为-5.18、-25.39、-43.28、-79.05。基差的扩大可能反映了市场对未来现货市场走势的悲观预期,或资金在期货市场的流出。基差的变化也受到市场流动性、投资者情绪等因素的影响,需要结合多个维度进行分析。
这份研报有哪些需要关注的风险提示?
这份研报提示的风险主要集中在市场情绪波动和行业分化方面。首先,A股主要指数普遍下跌,显示市场整体情绪偏向谨慎,投资者风险偏好下降。其次,不同板块对主要指数的影响存在明显分化,如科技板块对中小盘指数的拖累作用明显,而金融板块对大盘指数的支撑作用较强。这种行业分化可能加剧市场波动,投资者需关注行业轮动风险。此外,股指期货基差的扩大也提示市场可能存在一定的风险积聚,投资者需关注市场流动性变化和投资者情绪波动对基差的影响。最后,报告未涉及具体个股分析,投资者需结合自身风险承受能力进行投资决策,并关注宏观经济、政策变化等因素对市场的影响。