猜你想问
国盛智科2026年半年度业绩说明会主要披露了哪些内容?
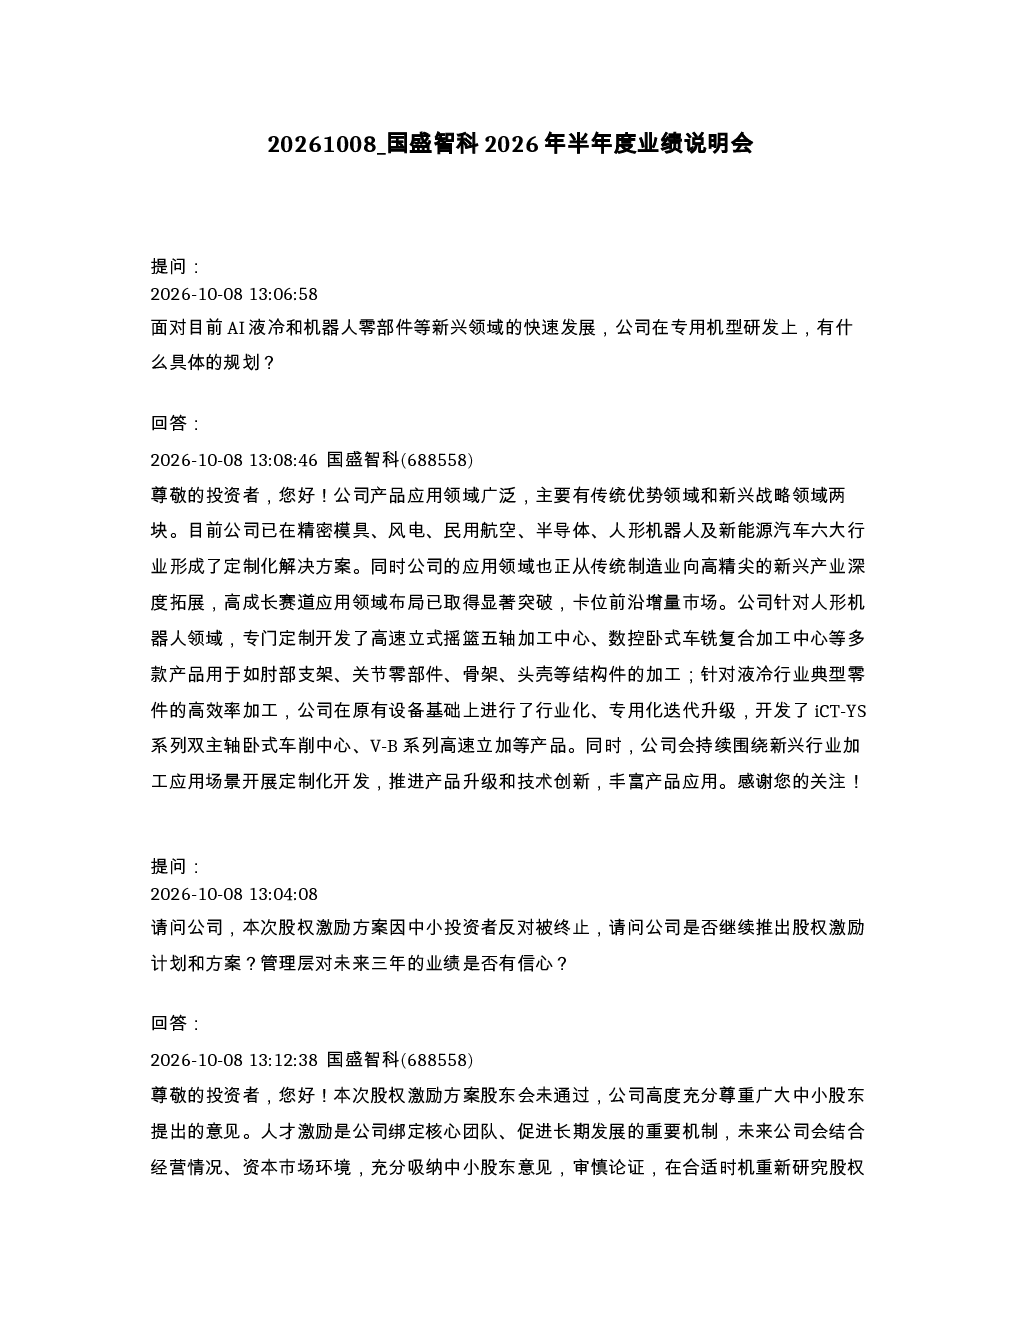
本次业绩说明会主要披露了公司产品应用领域广泛,覆盖精密模具、风电、民用航空、半导体、人形机器人及新能源汽车六大行业,并正向高精尖新兴产业深度拓展。公司针对人形机器人领域定制开发了高速立式摇篮五轴加工中心、数控卧式车铣复合加工中心等多款产品;针对液冷行业开发了iCT-YS系列双主轴卧式车削中心、V-B系列高速立加等产品。此外,公司还介绍了股权激励方案终止情况,表示尊重中小股东意见,未来将结合经营情况和市场环境审慎研究新方案。管理层对公司未来三年发展有信心,但强调业绩受宏观经济等多重因素影响存在不确定性,将做好风险预案。公司通过技术端优化成本结构、采购端集采供应链降本、生产环节优化工艺提升效率等方式精进成本管理,并持续提升产能以满足市场需求。下半年机床订单情况良好,五轴产品下游国产替代需求向好,但交付周期较长,订单落地存在不确定性。公司在半导体领域已实现批量应用,人形机器人领域也已实现应用,将持续推进新兴行业项目落地,抓住国产替代机会。公司确立“内外协同”发展策略,围绕市场开拓、技术突破、产销提升、成本精进、价值提升五个方面落实目标。核心功能部件自研稳步推进,五轴龙门用单摆头、双摆头、偏置式摆头持续批量应用,自给率提升。镗床主轴和转台品种增加,其它核心部件产品型号丰富。自研落地有助于降低成本、保障供应链安全,中长期有望打开毛利率提升空间,但提升过程渐进,存在不确定性。
报告显示公司在哪些赛道/行业有布局和发展?
报告显示公司产品应用领域广泛,覆盖精密模具、风电、民用航空、半导体、人形机器人及新能源汽车六大行业,并正向高精尖新兴产业深度拓展。针对人形机器人领域,公司定制开发了高速立式摇篮五轴加工中心、数控卧式车铣复合加工中心等多款产品;针对液冷行业开发了iCT-YS系列双主轴卧式车削中心、V-B系列高速立加等产品。公司将持续围绕新兴行业加工应用场景开展定制化开发,推进产品升级和技术创新。公司在半导体领域已实现批量应用,人形机器人领域也已实现应用,将持续推进新兴行业项目落地,抓住国产替代机会。公司确立“内外协同”发展策略,围绕市场开拓、技术突破、产销提升、成本精进、价值提升五个方面落实目标,未来将坚守主业、巩固产业链优势、高端突围、卡位新兴、提质提量增效。
报告重点分析了哪些方向?
报告重点分析了公司产品在精密模具、风电、民用航空、半导体、人形机器人及新能源汽车六大行业的应用情况,并介绍了针对人形机器人、液冷行业等领域的定制化产品开发。公司通过技术端优化成本结构、采购端集采供应链降本、生产环节优化工艺提升效率等方式精进成本管理,并持续提升产能以满足市场需求。下半年机床订单情况良好,五轴产品下游国产替代需求向好,但交付周期较长,订单落地存在不确定性。公司确立“内外协同”发展策略,围绕市场开拓、技术突破、产销提升、成本精进、价值提升五个方面落实目标。核心功能部件自研稳步推进,五轴龙门用单摆头、双摆头、偏置式摆头持续批量应用,自给率提升。镗床主轴和转台品种增加,其它核心部件产品型号丰富。自研落地有助于降低成本、保障供应链安全,中长期有望打开毛利率提升空间,但提升过程渐进,存在不确定性。
报告对当前市场现状有何判断?
报告显示公司下半年机床订单情况良好,五轴产品下游国产替代需求向好,但交付周期较长,订单落地存在不确定性。公司订单能见度充足,产能提升计划有序推进。公司在半导体领域已实现批量应用,人形机器人领域也已实现应用,将持续推进新兴行业项目落地,抓住国产替代机会。数控机床行业前景向好,公司确立“内外协同”发展策略,围绕市场开拓、技术突破、产销提升、成本精进、价值提升五个方面落实目标,未来将坚守主业、巩固产业链优势、高端突围、卡位新兴、提质提量增效。核心功能部件自研稳步推进,五轴龙门用单摆头、双摆头、偏置式摆头持续批量应用,自给率提升。镗床主轴和转台品种增加,其它核心部件产品型号丰富。自研落地有助于降低成本、保障供应链安全,中长期有望打开毛利率提升空间,但提升过程渐进,存在不确定性。
报告提示了哪些风险?
报告提示公司股权激励方案终止,未来将结合经营情况和市场环境审慎研究新方案,并严格按照监管规定履行程序。管理层对公司未来三年发展有信心,但强调业绩受宏观经济等多重因素影响存在不确定性,将做好风险预案。为应对价格竞争,公司通过技术端优化成本结构、采购端集采供应链降本、生产环节优化工艺提升效率等方式精进成本管理,但效果存在不确定性。下半年机床订单情况良好,但五轴产品下游国产替代需求向好,但交付周期较长,订单落地存在不确定性。核心功能部件自研虽然有助于降低成本、保障供应链安全,中长期有望打开毛利率提升空间,但提升过程渐进,存在不确定性。公司需关注市场竞争加剧、技术迭代加速等因素带来的挑战。