猜你想问
这份有色金属行业报告的主要内容是什么?
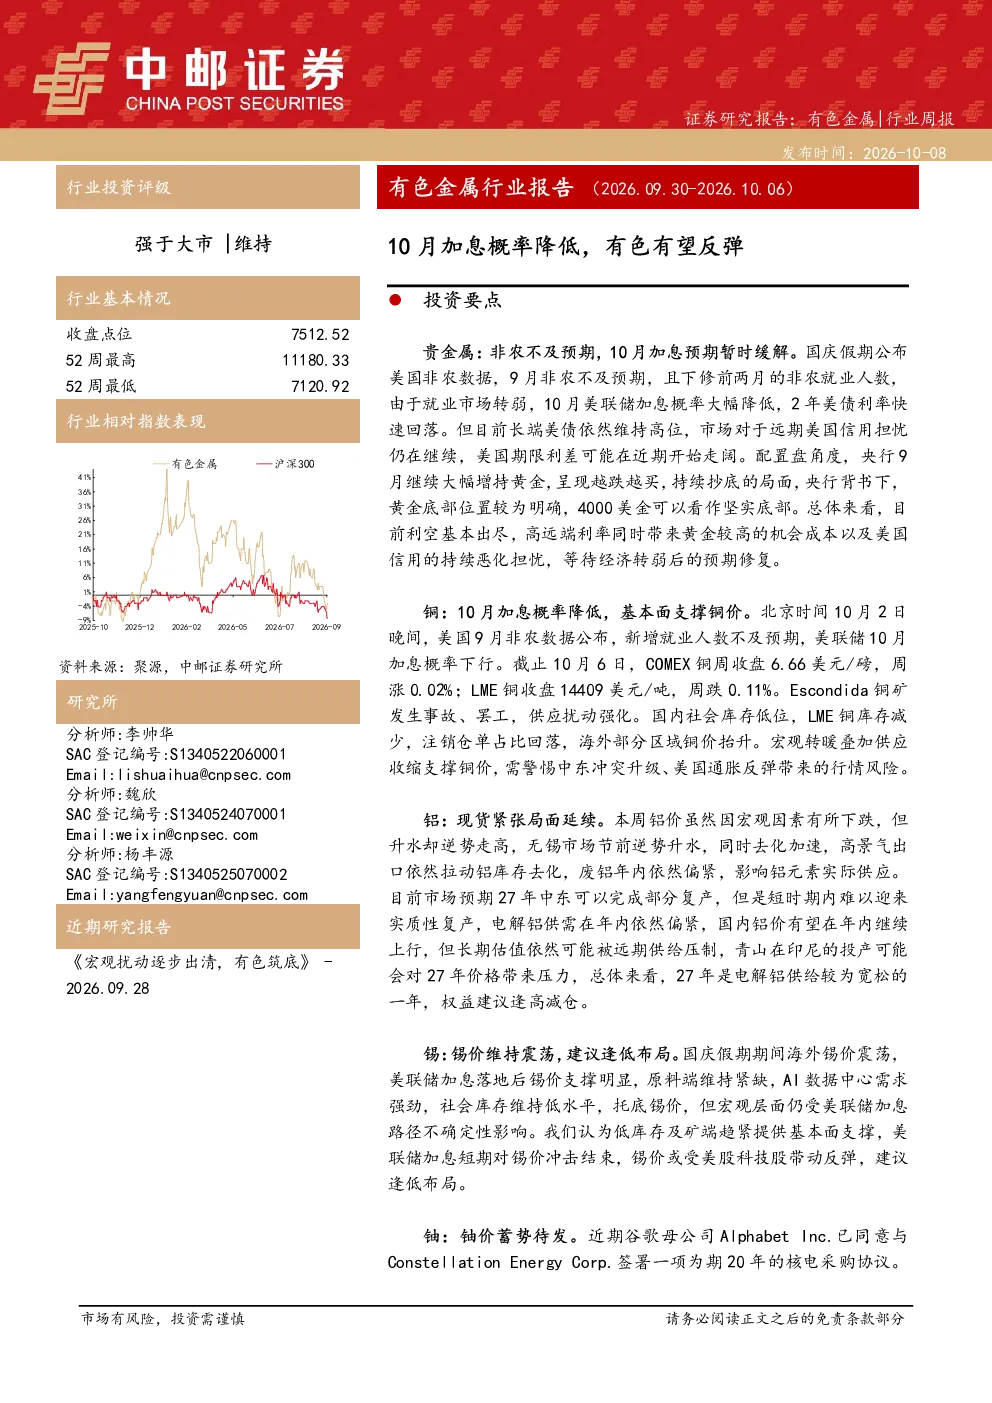
本报告分析了有色金属行业在2026年9月30日至10月6日的市场动态。报告指出,10月美联储加息概率降低对贵金属和铜价形成支撑,央行增持黄金显示持续抄底态度,铜价受供应扰动强化及库存低位影响,铝价因宏观因素下跌但升水逆势走高,锡价维持震荡,铀价蓄势待发,稀土价格受供需及出口政策影响可能上涨。报告整体维持强于大市评级,建议关注新金路、中金岭南等公司。
有色金属行业未来的发展趋势如何?
有色金属行业未来发展趋势受多重因素影响。贵金属方面,美联储加息路径不确定性仍是主要变量,但利空出尽或带来预期修复机会。铜价受宏观转暖和供应收缩双重支撑,需关注中东冲突和美国通胀风险。铝价短期供需偏紧,但长期可能受远期供给压制。锡价原料紧缺和AI数据中心需求提供支撑,但美联储加息路径仍存不确定性。铀价受益于科技公司长期电力采购协议,短期供小于求。稀土价格受美国国防采购规则收紧和出口政策影响,海外需求增加推动价格上涨。
报告中重点分析了哪些有色金属品种?
报告中重点分析了贵金属、铜、铝、锡、铀和稀土等品种。贵金属方面,黄金因央行持续增持呈现越跌越买态势,4000美元为坚实底部。铜价受Escondida铜矿事故、罢工及库存低位影响,基本面支撑明显。铝价现货紧张,高景气出口拉动库存去化,但长期估值可能被远期供给压制。锡价维持震荡,原料紧缺和AI数据中心需求强劲提供支撑。铀价蓄势待发,科技公司长期电力采购协议推动需求。稀土价格受美国国防采购规则收紧和出口政策影响,海外库存见底,镝铽等稀土元素可能继续上涨。
当前有色金属市场的现状如何判断?
当前有色金属市场呈现分化态势。贵金属方面,美国非农数据不及预期降低10月美联储加息概率,2年期美债利率快速回落,但长端美债仍高位,期限利差可能走阔。铜价受供应扰动强化和库存低位支撑,但需警惕中东冲突和美国通胀反弹风险。铝价现货紧张,升水逆势走高,但长期估值可能被远期供给压制。锡价原料紧缺,社会库存低水平,但美联储加息路径仍存不确定性。铀价受益于长期电力采购协议,短期供小于求。稀土价格受美国国防采购规则收紧和出口政策影响,海外库存见底,镝铽等稀土元素可能继续上涨。
这份研报提示了哪些风险?
本报告提示的风险包括宏观经济大幅波动、需求不及预期、供应释放超预期和公司项目进度不及预期。具体到品种,铜价需警惕中东冲突升级和美国通胀反弹风险,铝价长期可能受远期供给压制,锡价和铀价受美联储加息路径不确定性影响,稀土价格受美国国防采购规则收紧和出口政策影响,铀价和稀土价格存在政策变动风险。此外,各品种均需关注地缘政治风险和行业周期性波动风险。