猜你想问
这份报告主要分析了什么内容?
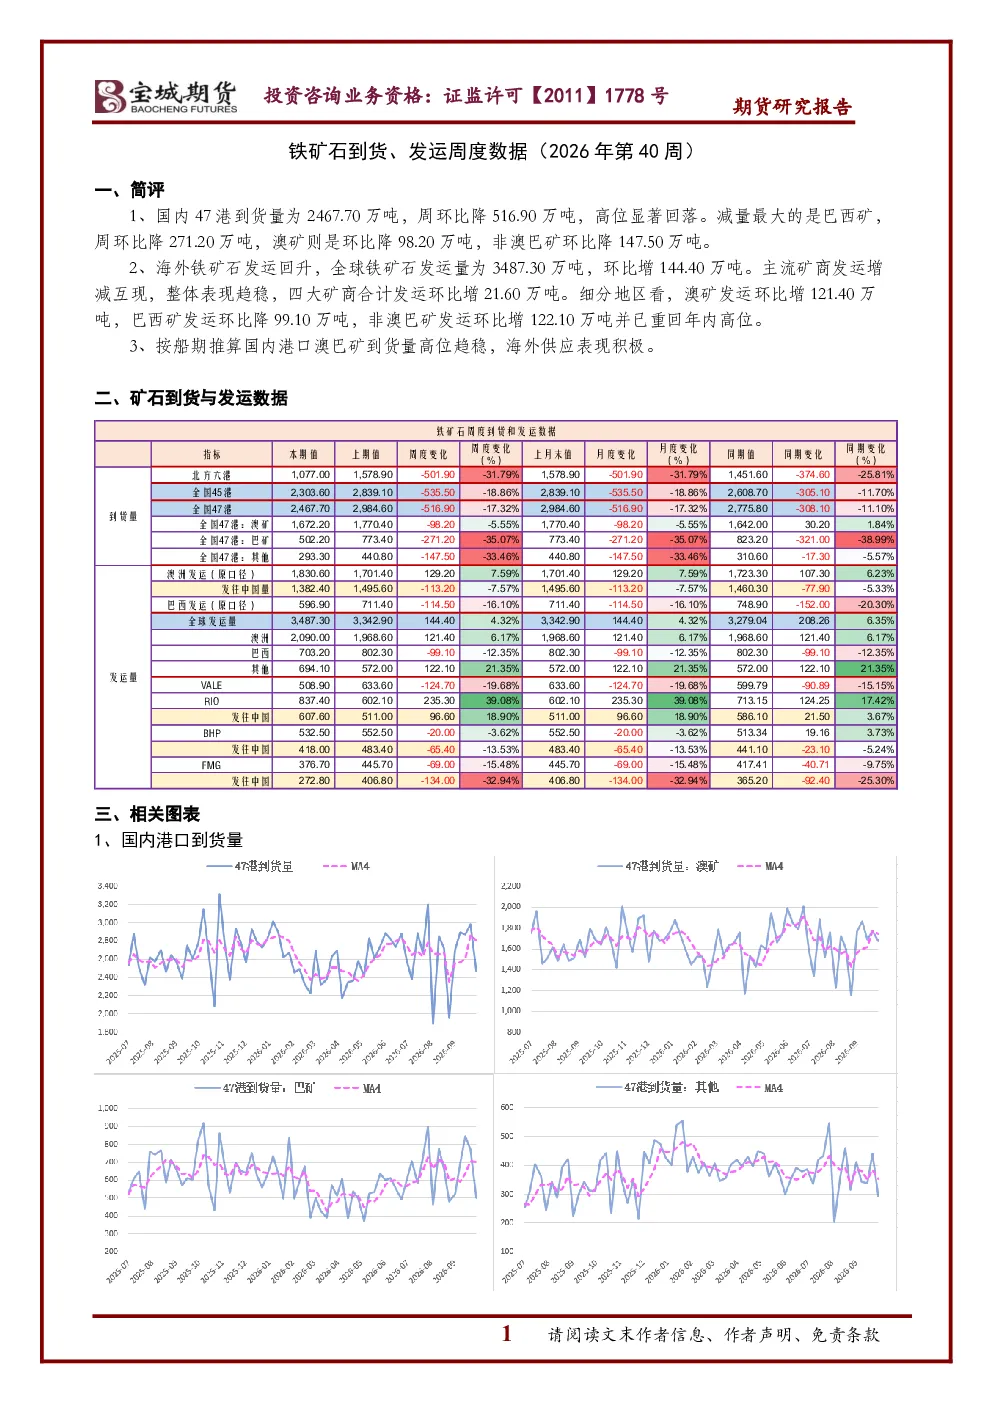
这份报告主要分析了2026年第40周铁矿石的到货和发运数据。数据显示,国内47港到货量显著回落,巴西矿减量最大,澳矿也出现环比下降。海外发运量回升,全球发运量增加,澳矿发运量重回年内高位。报告还分析了主流矿商发运情况,指出整体趋稳。
铁矿石行业未来发展趋势如何?
从报告来看,铁矿石行业未来可能呈现供需动态平衡状态。国内到货量高位回落,海外供应表现积极,尤其是澳矿发运量回升并重回高位,显示全球供应端变化。巴西矿减量可能反映矿商策略调整或产量波动,需持续关注。澳矿供应的稳定性对国内市场影响较大,未来需关注其产量和发运情况。
报告重点分析了哪些方向?
报告重点分析了国内外铁矿石的到货和发运量对比,特别是巴西矿和澳矿的环比变化。此外,报告还关注了主流矿商的发运情况,以及按船期推算的国内港口澳巴矿到货量趋势。这些数据有助于理解铁矿石市场的供需动态和价格影响因素。
当前铁矿石市场现状如何?
当前铁矿石市场呈现国内外供需分化态势。国内到货量高位回落,显示需求端可能有所调整;海外发运量回升,尤其是澳矿供应增加,对国内市场形成一定支撑。巴西矿减量则可能加剧供应紧张程度。整体来看,市场供应端变化较大,需密切关注各主要矿区的产量和发运情况。
阅读这份报告需要注意哪些风险?
阅读这份报告需注意数据时效性和来源准确性。报告数据来源于Wind和钢联,但仅反映报告发布当日的市场情况。铁矿石市场价格受多种因素影响,包括全球宏观经济、供需关系变化、港口库存等。此外,报告内容仅供参考,不构成投资建议,投资者需结合自身情况独立判断。
你可能感兴趣
期货研究报告:铁矿石到货、发运周度数据(2026年第17周)
宝城期货2026-04-27
铁矿石到货、发运周度数据(2026年第19周)
宝城期货2026-05-11
铁矿石到货、发运周度数据(2026年第5周)
宝城期货2026-02-02
铁矿石到货、发运周度数据(2026年第1周)
宝城期货2026-01-06
铁矿石到货、发运周度数据(2026年第14周)
宝城期货2026-04-07
铁矿石到货、发运周度数据(2026年第39周)
宝城期货2026-09-28
铁矿石到货、发运周度数据(2026年第2周)
宝城期货2026-01-12
铁矿石到货、发运周度数据(2026年第16周)
宝城期货2026-04-20
铁矿石到货、发运周度数据(2026年第15周)
宝城期货2026-04-13
铁矿石到货、发运周度数据(2026年第8周)
宝城期货2026-02-25