猜你想问
美国丙烷库存水平如何?
根据EIA最新数据,截至10月2日当周,美国丙烷库存回落180.1万桶至1.07846亿桶,但库存水平仍较高。供应方面,丙烷产量小幅下降1%至290.4万桶/日,进口处于季节性低位。需求端,出口反弹至246.4万桶/日高位,对高库存形成压力。美国即将进入取暖季,核心关注内需及出口对库存的消耗情况。
美国丙烷行业发展趋势如何?
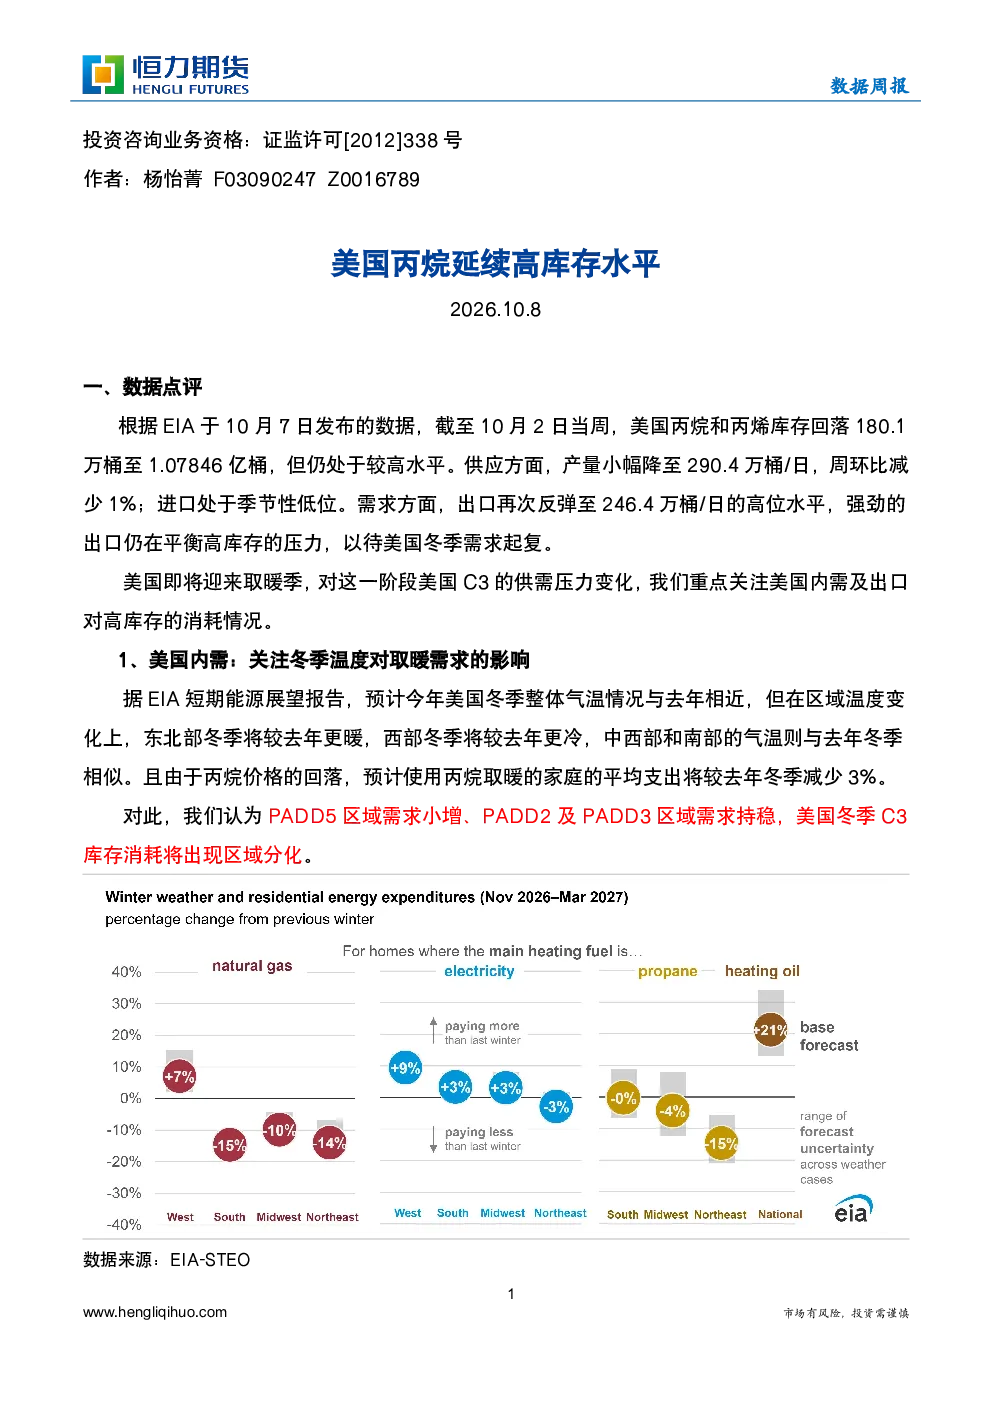
美国丙烷行业发展趋势受内需和出口双重影响。EIA预测今年冬季气温与去年相近,东北部较暖、西部较冷,中南部持平,丙烷取暖成本预计下降3%。预计PADD5区域需求小增,PADD2及PADD3区域需求持稳,冬季丙烷库存消耗将呈现区域分化。巴拿马运河通航稳定将支撑美国高出口水平,继续平衡国内库存压力。
美国丙烷报告重点分析了哪些方向?
报告重点分析了美国丙烷库存变化、供应和需求情况。库存方面,虽然当周库存回落,但整体水平仍高,供应小幅下降,进口低位。需求端,出口强劲反弹对库存形成压力。报告还关注了即将到来的取暖季对内需的影响,以及巴拿马运河通航对出口的支持作用,分析了不同区域的库存消耗分化情况。
当前美国丙烷市场现状如何?
当前美国丙烷市场现状是库存水平较高,但供应端产量小幅下降,进口处于季节性低位,需求端出口强劲反弹。美国即将进入取暖季,市场关注内需和出口对库存的消耗情况。不同区域的需求表现分化,PADD5区域需求预计小增,而PADD2及PADD3区域需求持稳。巴拿马运河通航稳定支撑高出口水平。
美国丙烷研报有哪些风险提示?
美国丙烷研报提示需关注气温变化对内需的影响,若冬季气温异常可能影响取暖需求,进而影响库存消耗。此外,全球贸易环境变化可能影响巴拿马运河通航及出口稳定性,需持续关注国际市场动态对丙烷供需关系的影响。库存水平较高背景下,供应和需求任何一方出现意外波动都可能对市场产生影响。
你可能感兴趣
EIA C3——美国丙烷出口继续上升,库存延续去化
恒力期货2026-09-24
EIAC3——出口改善+厄尔尼诺预期,美国丙烷价格无视高库存小幅走强
基础化工恒力期货2026-08-20
EIA C3:出口改善+厄尔尼诺预期,美国丙烷价格无视高库存小幅走强
恒力期货2026-08-20
EIA C3:美国丙烷库存再创新高,后市累库压力仍存
恒力期货2026-09-10
EIA C3:美国丙烷库存突破1亿桶大关
恒力期货2026-07-30
EIA C3:巴拿马拥堵叠加美伊局势,美国丙烷库存累积压力不减
恒力期货2026-08-28
EIA C3:美国丙烷库存再创新高
恒力期货2026-08-13
EIA C3——美国丙烷库存意外回落,需求全面回升但持续性存疑
恒力期货2026-09-03
EIA C3——美国丙烷库存突破1亿桶大关
恒力期货2026-07-30
【PG月报】海峡中断延续,但美国发运超预期增长,需求淡季北亚丙烷仍将延续供需双弱局面
浙商期货2026-05-31