猜你想问
豪鹏科技这份研报的核心内容是什么?
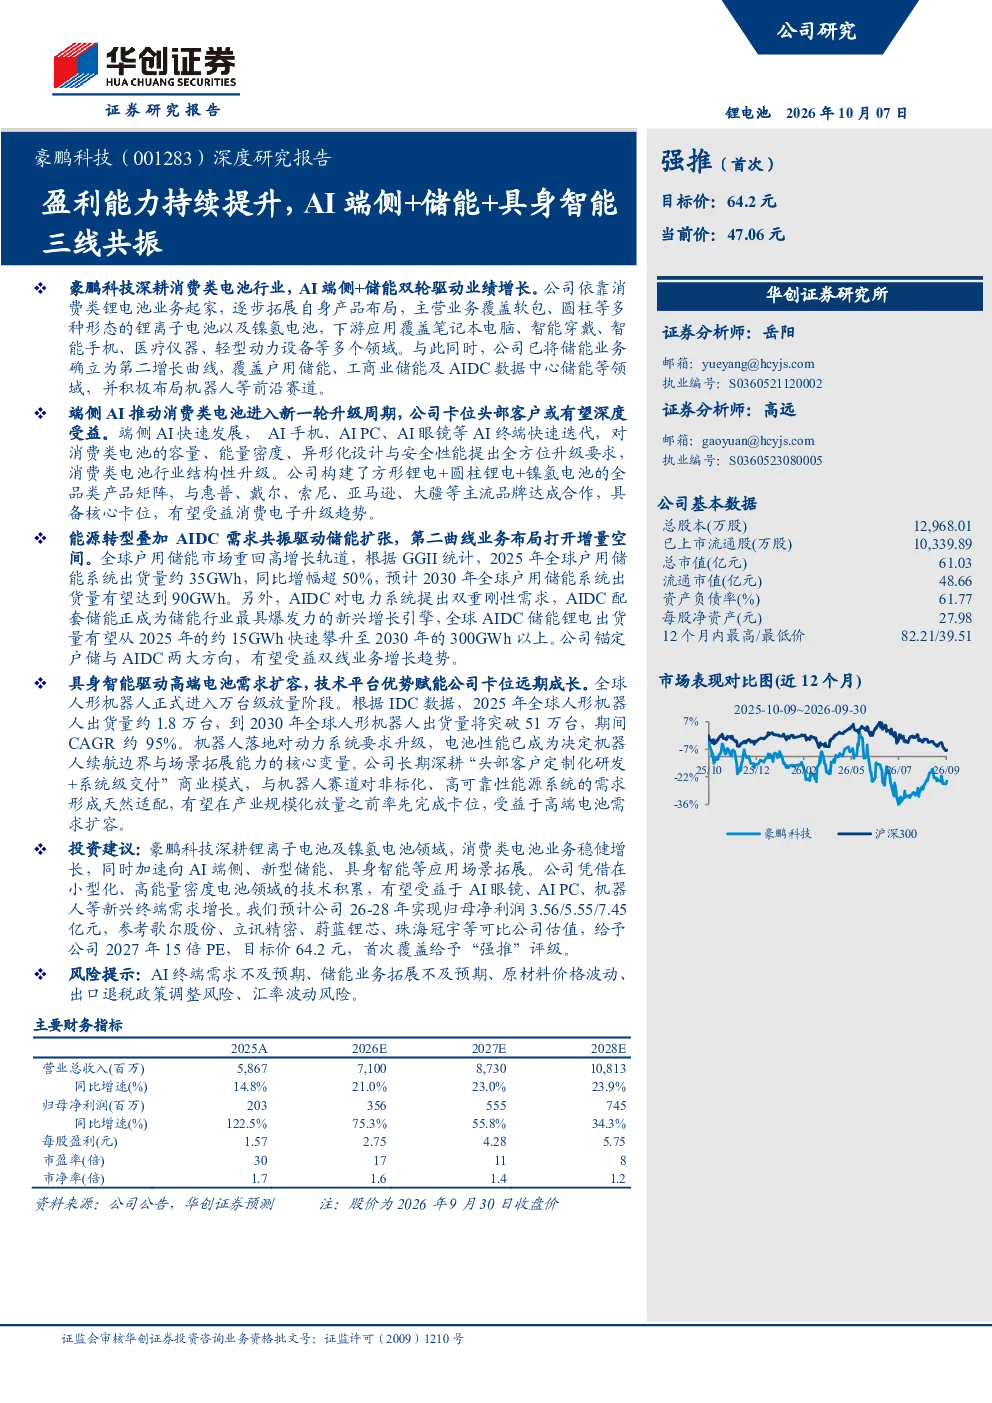
豪鹏科技这份研报的核心内容是分析公司盈利能力持续提升,主要受益于AI端侧、储能业务和具身智能三线共振。报告指出AI终端快速发展推动消费类电池升级,公司产品矩阵与主流品牌合作紧密;储能业务扩张,覆盖户用和AIDC储能领域,市场增长潜力巨大;具身智能驱动高端电池需求,公司商业模式与机器人赛道需求适配,有望受益于产业规模化放量。
AI、储能、具身智能赛道的发展趋势如何?
AI赛道方面,AI手机、AI PC、AI眼镜等终端快速迭代,对电池性能提出更高要求,推动消费电池行业结构升级。储能赛道方面,全球户用储能市场重回高增长,AIDC配套储能成为新兴增长引擎,预计2030年全球户用储能系统出货量达90GWh,AIDC储能锂电出货量超300GWh。具身智能赛道方面,全球人形机器人进入万台级放量阶段,到2030年出货量将突破51万台,电池性能成为决定机器人续航和场景拓展的核心变量。
研报重点分析了豪鹏科技的哪些业务方向?
研报重点分析了豪鹏科技的AI端侧业务、储能业务和具身智能业务。AI端侧方面,公司构建了全品类产品矩阵,与惠普、戴尔等品牌合作,受益消费电子升级趋势。储能业务方面,公司锚定户储与AIDC两大方向,有望受益双线业务增长。具身智能方面,公司深耕头部客户定制化研发和系统级交付,与机器人赛道需求适配,有望受益高端电池需求扩容。
当前豪鹏科技所处市场现状如何?
豪鹏科技所处市场现状是消费电子、储能和机器人行业均处于快速发展阶段。消费电子领域,AI终端迭代加速,电池需求升级。储能领域,全球户用储能市场高增长,AIDC储能成为新增长引擎。机器人领域,人形机器人进入万台级放量,对电池性能要求提升。公司凭借技术积累和商业模式,有望受益于这些市场机遇。
研报提示了哪些风险因素?
研报提示了AI终端需求不及预期、储能业务拓展不及预期、原材料价格波动、出口退税政策调整和汇率波动等风险。AI终端需求不及预期可能导致公司业务增长放缓。储能业务拓展不及预期可能影响公司第二增长曲线发展。原材料价格波动可能影响公司盈利能力。出口退税政策调整和汇率波动可能带来财务风险。