猜你想问
这份研报主要讲了什么内容?
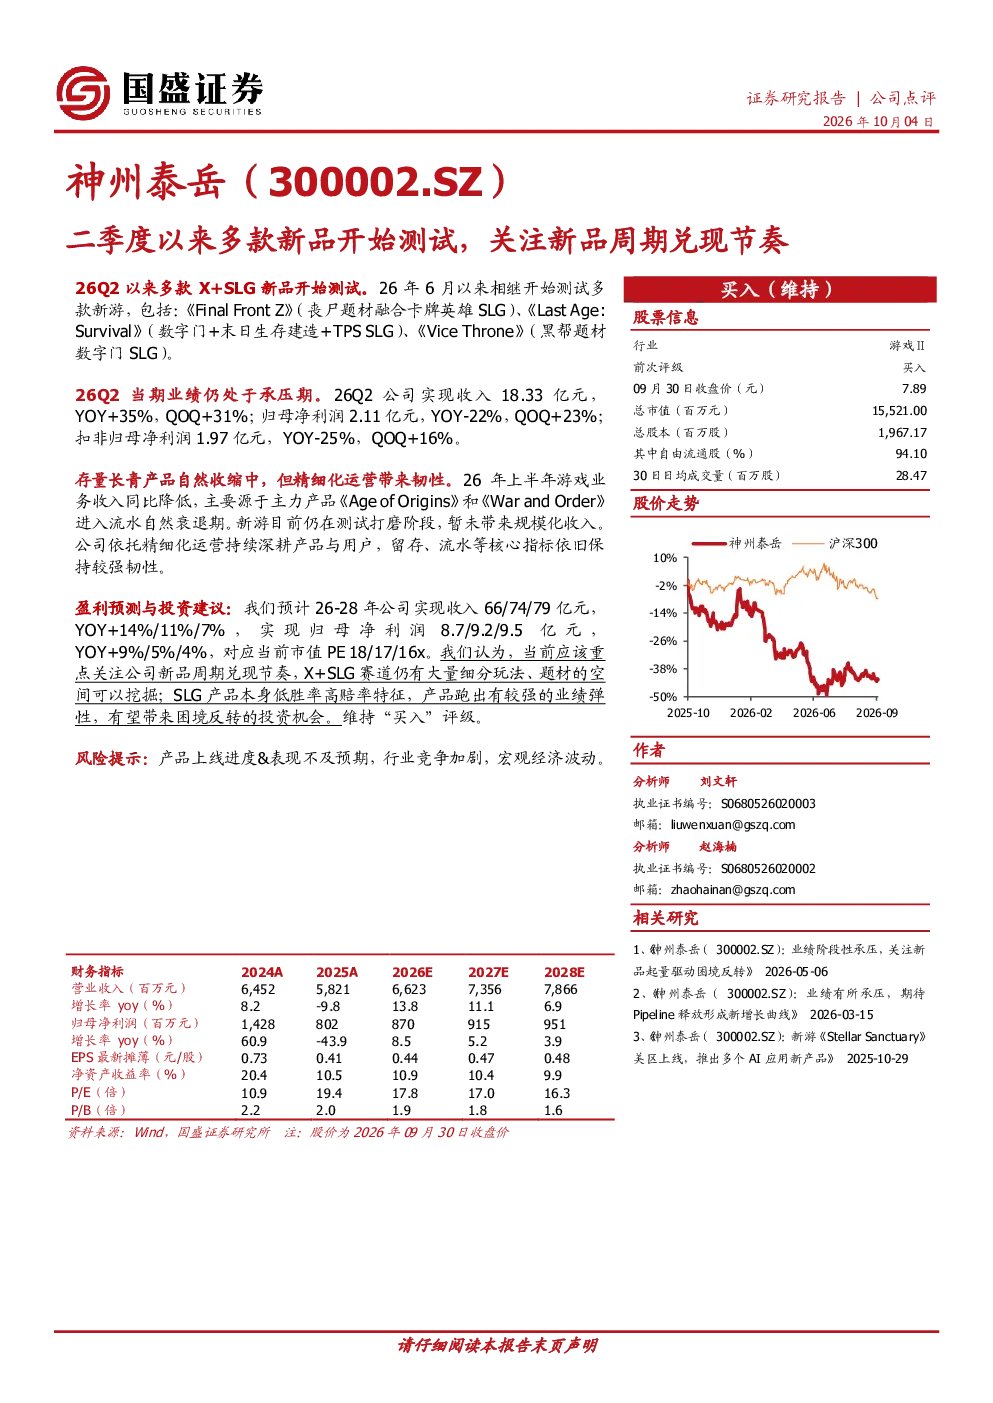
本报告关注26Q2以来多款X+SLG新品开始测试的周期兑现节奏。报告显示公司26Q2实现收入18.33亿元,同比增长35%,环比增长31%;归母净利润2.11亿元,同比下降22%,环比增长23%。主要原因是主力产品进入流水自然衰退期,新游暂未带来规模化收入。公司通过精细化运营保持留存、流水等核心指标韧性。预计26-28年公司实现收入66/74/79亿元,同比增长14%/11%/7%;归母净利润8.7/9.2/9.5亿元,同比增长9%/5%/4%,对应当前市值PE 18/17/16x。当前应关注新品周期兑现节奏,X+SLG赛道仍有大量细分玩法、题材空间,SLG产品低胜率高赔率特征带来业绩弹性,有望实现困境反转。维持“买入”评级。
X+SLG赛道未来发展趋势如何?
X+SLG赛道仍有大量细分玩法、题材空间。SLG产品低胜率高赔率特征带来业绩弹性,有望实现困境反转。多款新品如《Final Front Z》、《Last Age:Survival》、《Vice Throne》等开始测试,表明赛道创新活跃。公司通过精细化运营保持留存、流水等核心指标韧性,显示赛道内企业注重长期价值建设。未来赛道竞争将加剧,但细分题材和玩法创新仍有较大想象空间。
报告重点分析了哪些方向?
报告重点分析了X+SLG新品测试周期兑现节奏,以及公司26Q2业绩表现。报告指出主力产品进入流水自然衰退期,新游暂未带来规模化收入,但公司通过精细化运营保持核心指标韧性。报告预测26-28年公司收入和归母净利润将稳步增长,PE估值有望下降。此外,报告关注新品周期兑现节奏,以及X+SLG赛道的细分玩法、题材空间和创新潜力。
当前市场现状如何判断?
当前市场现状显示,X+SLG赛道新品测试活跃,但规模化收入尚未完全显现。主力产品进入流水自然衰退期,新游暂未带来规模化收入,但公司通过精细化运营保持核心指标韧性。行业竞争加剧,但赛道仍有大量细分玩法、题材空间和创新潜力。SLG产品低胜率高赔率特征带来业绩弹性,有望实现困境反转。当前应关注新品周期兑现节奏,以及赛道内企业的长期价值建设。
研报提示了哪些风险?
研报提示的主要风险包括:产品上线进度&表现不及预期,可能导致业绩不及预期;行业竞争加剧,可能压缩利润空间;宏观经济波动,可能影响用户消费意愿和行业整体表现。此外,新游暂未带来规模化收入,新品周期兑现节奏也存在不确定性,可能影响短期业绩表现。