猜你想问
这份研报主要分析了哪些市场表现?
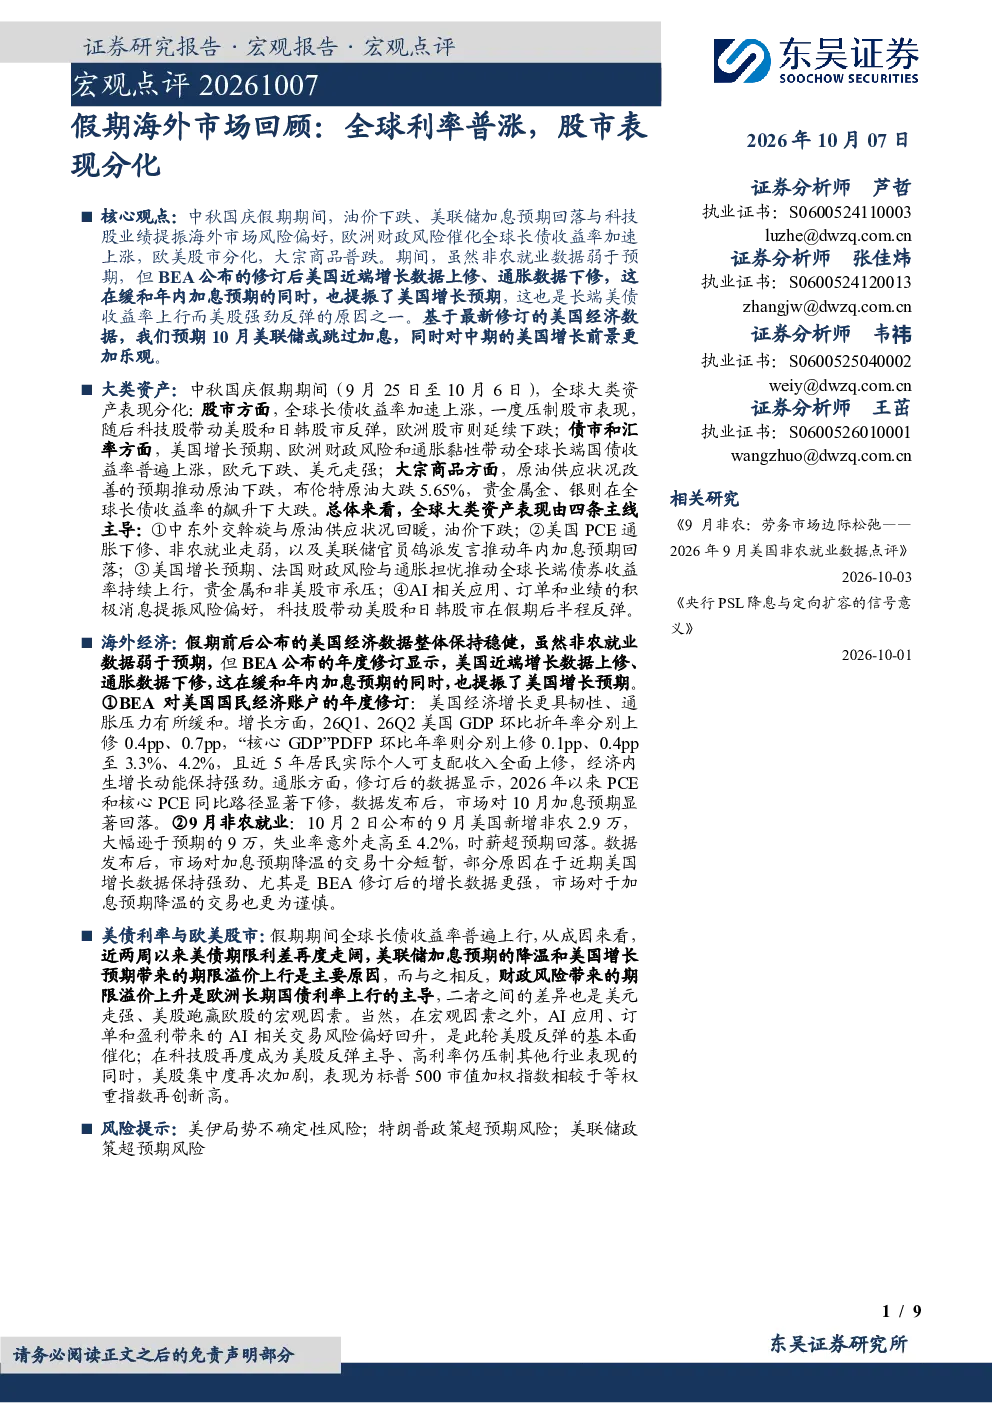
本报告回顾了假期期间全球大类资产表现分化情况。股市方面,全球长债收益率上涨一度压制股市,但科技股带动美股和日韩股市反弹,欧洲股市延续下跌。债市和汇率方面,美债、欧债收益率普遍上涨,欧元下跌、美元走强。大宗商品方面,原油下跌,贵金属金、银大跌。这些变化主要受油价下跌、加息预期回落、长端债收益率上行以及科技股反弹等因素影响。
报告对海外经济数据有哪些关键分析?
报告重点分析了美国经济数据,指出BEA年度修订显示GDP上修、通胀下修,缓和了市场对美联储加息的预期,并提振了增长预期。关键数据显示,2026年以来PCE/核心PCE同比显著下修,9月非农就业数据也显示就业增速放缓,失业率小幅上升,时薪回落。这些数据共同表明美国经济可能进入温和增长阶段,为市场提供了相对乐观的预期基础。
美债利率和欧美股市表现如何?
美债收益率在报告期间上行,主要原因是期限利差走阔,这与美联储加息预期降温及增长预期提升有关。欧洲长债收益率则飙升,主要受法国财政风险及通胀黏性推动。在股市方面,美股跑赢欧股,科技股主导反弹,AI相关交易提振了市场风险偏好。美股的集中度加剧,显示出市场对特定板块的偏好较为明显。这些表现反映了全球宏观经济环境及政策预期的变化对资产价格的影响。
报告提到了哪些市场风险提示?
报告提示了几个潜在的市场风险,包括美伊局势的不确定性、特朗普政策超预期的可能性,以及美联储政策超预期的风险。这些风险可能对全球金融市场产生重大影响。例如,美伊局势的紧张可能引发油价波动,特朗普政策的不可预测性可能影响市场信心,而美联储政策的任何超预期变化都可能直接冲击美债收益率和全球资本流动。投资者需密切关注这些风险因素。
报告对股市表现分化有何解释?
报告指出股市表现分化主要受多重因素影响。一方面,全球长债收益率上涨对股市形成压制,因为高利率环境通常不利于股市估值。另一方面,科技股的反弹带动了美股和日韩股市,这与AI应用、订单和业绩的积极消息提振了市场风险偏好有关。欧洲股市则因经济基本面和流动性环境相对较弱而延续下跌。这种分化反映了不同市场在宏观经济和政策环境下的差异化反应。