猜你想问
这份研报主要分析了哪些海外市场要点?
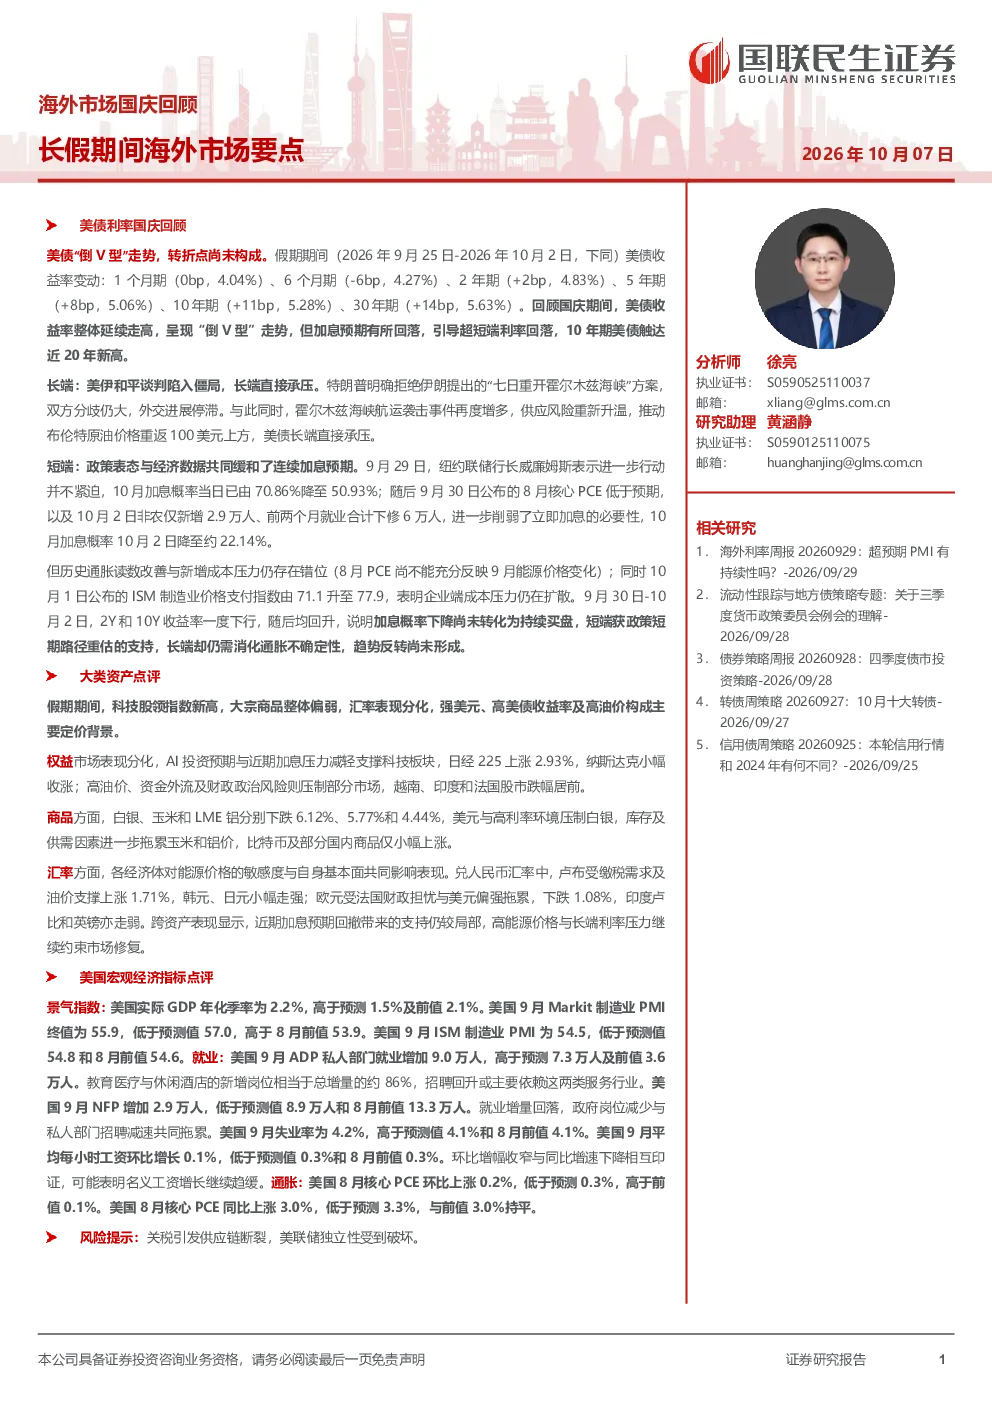
这份研报主要分析了长假期间海外市场的核心要点,包括美债利率走势、美国宏观经济指标表现以及大类资产表现。美债利率呈现“倒V型”走势,加息预期有所回落,但长端美债收益率触及近20年新高。美国宏观经济方面,消费者信心指数低于预期,但实际GDP年化季率高于预测,私人内需增速加快。制造业PMI数据显示扩张加快,但订单与用工改善幅度有限。核心PCE环比上涨低于预期,非住房服务价格涨幅扩大可能增加后续核心通胀压力。就业数据方面,JOLTS职位空缺减少,私人部门招聘减少,但9月ADP私人部门就业增加,招聘增幅为5月以来首次加快,回升呈现行业分化。失业率高于预期,平均每小时工资环比增长低于预期,表明名义工资增长继续趋缓。大类资产方面,德债、日债收益率曲线陡峭化,日股领涨,美光业绩展望提振AI投资预期,半导体权重股走强。美国就业数据弱于预期,美联储近期加息预期降温,或为科技股提供支撑。俄罗斯MOEX上涨,俄乌问题谈判预期提供支撑,但油价回落及新增制裁风险限制涨幅。越南、印度和法国股市承压,外资净卖出与权重股普遍回落。大宗方面,比特币、纯碱和生猪小幅上涨,白银、玉米和铝下跌。外汇方面,卢布兑人民币领涨,韩元上涨,日元上涨,欧元下跌,印度卢比下跌,英镑下跌。
报告对哪些赛道/行业的发展趋势进行了分析?
报告对债券、权益、大宗商品和外汇等大类资产的趋势进行了分析。债券方面,德债、日债收益率曲线陡峭化,法国财政风险带动避险需求,高能源价格加剧通胀担忧,债市面临两方面因素影响。日本央行部分委员主张加快加息,叠加全球长端利率上行,对日债长端形成压力。权益方面,日股领涨,美光业绩展望提振AI投资预期,半导体权重股走强,支撑日股表现;美国就业数据弱于预期,美联储近期加息预期降温,或为科技股提供支撑;俄罗斯MOEX上涨,俄乌问题谈判预期提供支撑,但油价回落及新增制裁风险限制涨幅。越南、印度和法国股市承压,外资净卖出与权重股普遍回落。大宗方面,比特币、纯碱和生猪小幅上涨,美国现货比特币ETF在周内出现连续净流入,或为价格提供支撑;纯碱指数上涨,涨幅较小;生猪指数上涨,部分地区养殖端缩量出栏,节前备货需求或对猪价形成支撑。白银、玉米和铝下跌,美元偏强与美债收益率高位抬升贵金属持有成本,拖累白银表现;CBOT玉米下跌,假期期间公布的美国玉米库存同比大增、出口销售环比下降,供需数据对价格形成压力;LME铝下跌,中东铝供给有望恢复,叠加美元偏强,对铝价形成压力。外汇方面,卢布兑人民币领涨,月末缴税带来的卢布需求及油价阶段性走强,为汇率提供支撑;韩元上涨,假期期间公布的半导体出口与贸易顺差数据强劲,为韩元提供支撑;日元上涨,日本央行部分委员主张加快加息,叠加美联储近期加息预期缓和,或为日元提供支撑。欧元下跌,法国财政前景担忧与美元偏强,对欧元形成压力;印度卢比下跌,全球通胀及财政风险担忧、油价高位,对印度卢比形成压力;英镑下跌,高利率、高油价及持续通胀担忧,或压制英镑表现。
报告重点分析了哪些方向的内容?
报告重点分析了美债利率走势、美国宏观经济指标表现以及大类资产表现。美债利率方面,报告分析了长假期间美债收益率的“倒V型”走势,指出加息预期有所回落,但10年期美债收益率触及近20年新高。长端美债受美伊和平谈判僵局、霍尔木兹海峡航运袭击事件增多等因素影响,供应风险升温,直接承压。短端方面,政策表态与经济数据共同缓和了连续加息预期,纽约联储行长威廉姆斯表示进一步行动并不紧迫,8月核心PCE和10月非农数据均弱于预期,进一步削弱了立即加息的必要性。美国宏观经济方面,报告分析了消费者信心指数、实际GDP、制造业PMI、核心PCE、JOLTS职位空缺、ADP私人部门就业、初请失业金人数、NFP、失业率和平均每小时工资等指标,指出消费者信心转弱,但私人内需增速加快,制造业扩张加快但放缓,核心通胀压力可能增加,就业市场呈现分化,失业率上升伴随劳动力参与回升,名义工资增长趋缓。大类资产方面,报告分析了债券、权益、大宗商品和外汇等大类资产的表现,包括德债、日债收益率曲线陡峭化,日股领涨,美光业绩展望提振AI投资预期,半导体权重股走强,美国就业数据弱于预期,美联储加息预期降温,科技股或受支撑,俄罗斯MOEX上涨,越南、印度和法国股市承压,比特币、纯碱和生猪小幅上涨,白银、玉米和铝下跌,卢布兑人民币领涨,韩元上涨,日元上涨,欧元下跌,印度卢比下跌,英镑下跌。
报告对当前市场现状做出了哪些判断?
报告对当前市场现状做出了以下判断:美债利率方面,长假期间美债收益率整体延续走高,呈现“倒V型”走势,但加息预期有所回落,10年期美债触达近20年新高,长端美债受供应风险升温直接承压,短端受政策表态与经济数据缓和连续加息预期。美国宏观经济方面,消费者信心转弱,但私人内需增速加快,制造业扩张加快但放缓,核心通胀压力可能增加,就业市场呈现分化,失业率上升伴随劳动力参与回升,名义工资增长趋缓。大类资产方面,债券市场方面,德债、日债收益率曲线陡峭化,债市面临法国财政风险带动避险需求和通胀担忧加剧两方面因素影响。权益市场方面,日股领涨,美光业绩展望提振AI投资预期,半导体权重股走强,美国就业数据弱于预期,美联储加息预期降温,或为科技股提供支撑,俄罗斯MOEX上涨,越南、印度和法国股市承压。大宗商品市场方面,比特币、纯碱和生猪小幅上涨,白银、玉米和铝下跌。外汇市场方面,卢布兑人民币领涨,韩元上涨,日元上涨,欧元下跌,印度卢比下跌,英镑下跌。
研报提到了哪些风险提示?
研报提到了以下风险提示:1)关税引发供应链断裂。因高关税引发美国部分产业链断裂或形成成本冲击,可能带来持续加剧的全面通胀压力。2)美联储独立性受到破坏。因政府过度干预美联储决策,导致美联储失去其独立性,或引发流动性挤压下的集中卖出。这些风险提示表明,关税政策可能对供应链和经济造成冲击,而美联储独立性的受损可能引发市场流动性风险,两者均可能对全球经济和市场稳定带来不利影响。