猜你想问
美债收益率近期走势如何?
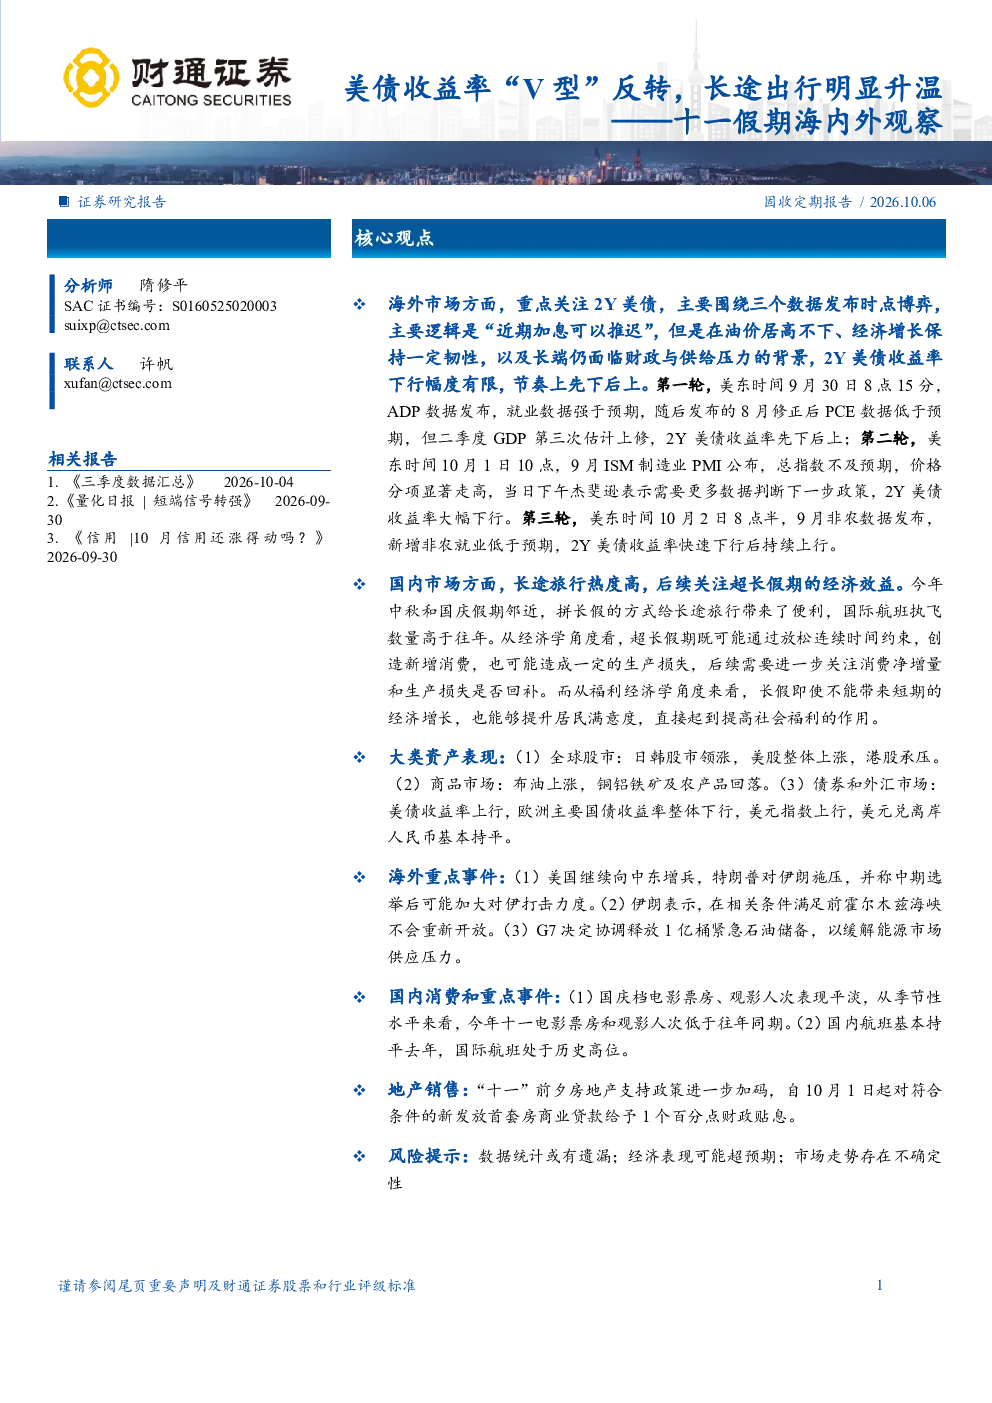
近期美债收益率呈现“V型”反转,围绕ADP数据、PCE数据和ISM制造业PMI三个数据发布时点博弈。9月30日ADP数据强于预期,PCE数据低于预期,二季度GDP上修,2Y美债收益率先下后上。10月1日ISM制造业PMI不及预期,价格分项显著走高,杰斐逊表示需要更多数据判断政策,2Y美债收益率大幅下行。10月2日9月非农数据低于预期,2Y美债收益率快速下行后持续上行。整体来看,2Y美债收益率下行幅度有限,节奏上先下后上,主要逻辑是“近期加息可以推迟”。
十一假期长途出行市场表现怎样?
十一假期长途出行热度较高,拼长假方式给长途旅行带来便利,国际航班执飞数量高于往年。国庆档电影票房、观影人次表现平淡;机票价格先涨后跌;国内航班基本持平去年,国际航班处于历史高位。一线城市及热点城市迁入指数处于季节性高位,略低于去年。全社会跨区域人员流动量较去年小幅上涨,地铁出行人数基本符合季节性。长假可能通过放松连续时间约束创造新增消费,但也可能造成一定的生产损失,需关注消费净增量和生产损失是否回补。
报告重点分析了哪些方向?
报告重点关注2Y美债收益率走势,围绕ADP数据、PCE数据和ISM制造业PMI三个数据发布时点博弈,主要逻辑是“近期加息可以推迟”。同时关注海内外市场大类资产表现,包括全球股市、商品市场、债券和外汇市场。国内市场则关注长途旅行热度及超长假期的经济效益,分析出行市场表现及潜在影响。此外,报告还梳理了海外重点事件和数据,如美国对伊朗施压、G7协调释放石油储备等,以及国内消费和重点事件,如财政部强调扩大国内有效需求、深圳口岸通关客流持续高位运行等。
当前市场现状如何判断?
当前市场现状呈现多维度特征。海外市场方面,美债收益率“V型”反转,2Y美债收益率下行幅度有限,节奏上先下后上,主要逻辑是“近期加息可以推迟”。全球股市方面,日韩股市领涨,美股整体上涨,港股承压。商品市场方面,布油上涨,铜铝铁矿及农产品回落。债券和外汇市场方面,美债收益率上行,欧洲主要国债收益率整体下行,美元指数上行,美元兑离岸人民币基本持平。国内市场方面,长途旅行热度较高,但国庆档电影票房、观影人次表现平淡,机票价格先涨后跌,国内航班基本持平去年,国际航班处于历史高位。地产方面,“十一”前夕房地产政策进一步加码,对符合条件的新发放首套房商业贷款给予1个百分点财政贴息。
研报存在哪些风险提示?
研报存在以下风险提示:数据统计可能有遗漏;经济表现可能超预期;市场走势存在不确定性。例如,美债收益率走势受多重因素影响,短期波动较大,需关注后续数据发布对市场的影响。国内长途出行市场热度虽高,但长假期间消费净增量与生产损失是否回补尚不明确,需持续关注。此外,海外地缘政治风险、全球通胀压力等也可能对市场产生影响,需保持警惕。