猜你想问
这份研报主要分析了哪些内容?
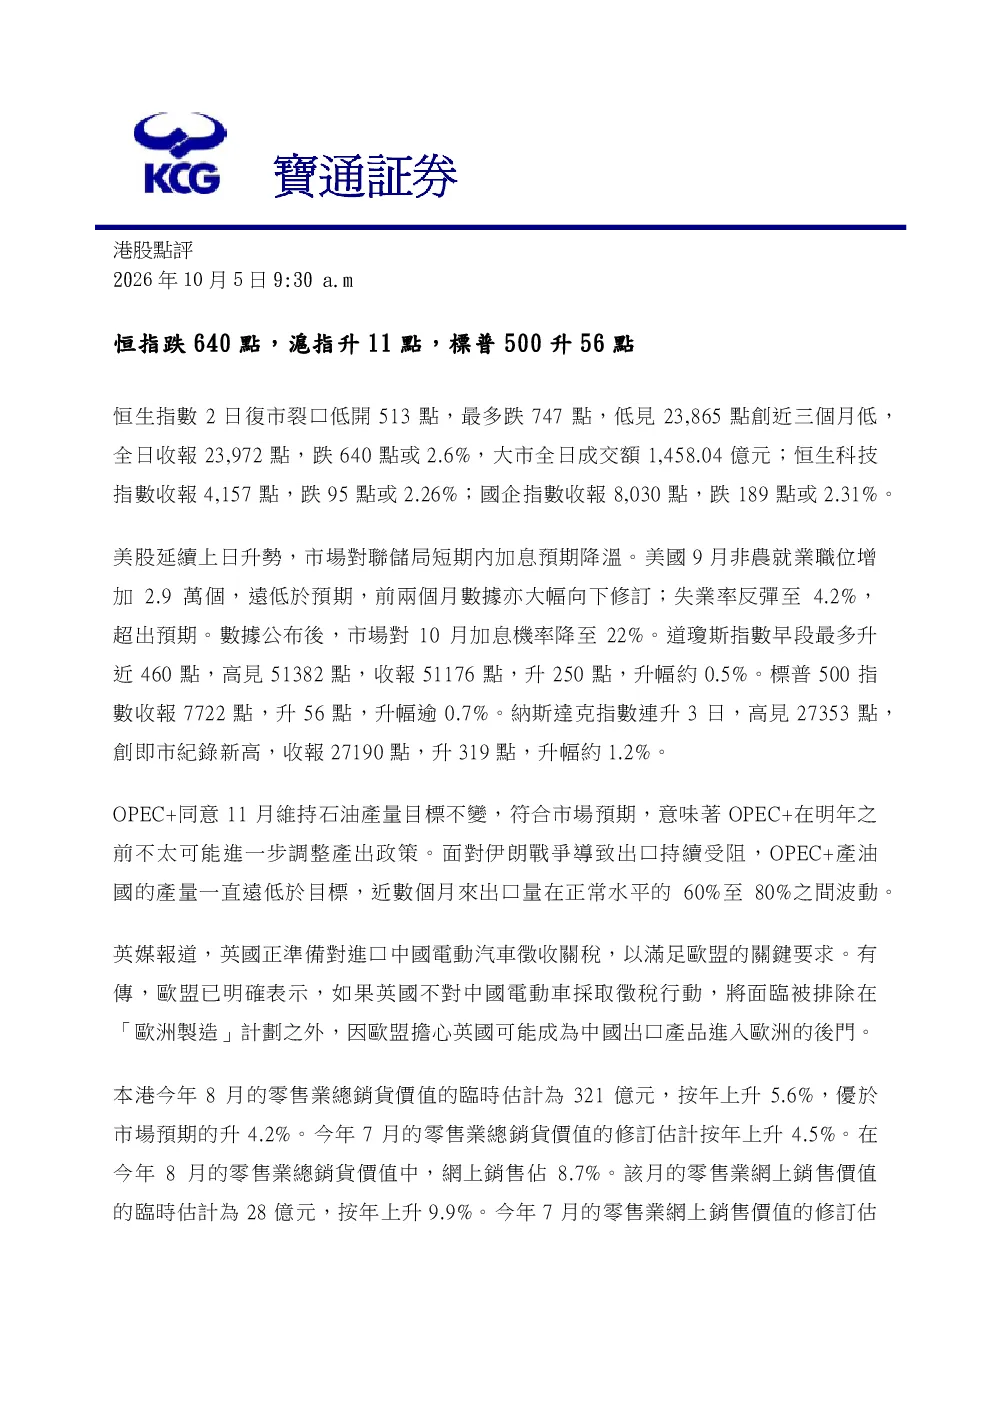
这份研报主要分析了恒生指数、美股、OPEC+产量目标、英国对中国电动汽车的关税政策、香港零售业销售数据以及恒生指数公司成分股变动等关键信息。报告指出恒生指数因美联储加息预期降温及美国经济数据不及预期而下跌,而美股则因美国9月非农就业数据低于预期而上涨。香港8月零售业销售额优于市场预期,网上销售占比达到8.7%。此外,恒生指数公司将于2026年11月20日公布第三季度检讨结果,成分股变动将于12月生效。小米和奇瑞汽车也发布了各自的经营数据。
恒生指数和美股近期走势如何?
恒生指数在2026年10月5日复市时低开,下跌640点至23,972点,主要受市场对美联储加息预期降温及美国经济数据不及预期的影响。而美股则延续涨势,道琼斯指数、标普500指数和纳斯达克指数分别收报51,176点、7,722点和27,190点,主要因美国9月非农就业数据低于预期,市场加息概率下降。这些数据反映了全球经济形势的复杂性和不确定性。
报告对香港零售业的发展有何分析?
报告显示,香港8月零售业总销售额按年上升5.6%,优于市场预期,其中网上销售占比达到8.7%。这一数据表明香港零售业在当前经济环境下仍展现出一定的韧性,特别是线上销售渠道的发展势头良好。然而,具体到行业内部的结构性变化和长期发展趋势,还需要结合更多元的化数据进行分析。
研报中提到了哪些市场风险?
研报中提到的市场风险包括美联储加息预期变化对美国经济及全球市场的影响、英国对中国电动汽车征收关税可能引发的贸易摩擦、以及恒生指数公司成分股变动可能带来的市场波动。此外,全球经济数据的不确定性也是需要关注的风险因素。投资者在关注这些信息时,应保持谨慎态度,结合多方面因素进行综合判断。
如何理解恒生指数公司即将公布的检讨结果?
恒生指数公司将于2026年11月20日公布2026年第三季度检讨结果,这一信息对市场参与者具有重要意义。成分股变动将于12月生效,这意味着投资者需要关注这些变动可能对市场结构和投资策略产生的影响。检讨结果将揭示公司在当前经济环境下的经营状况和未来发展方向,为市场提供重要的参考依据。