猜你想问
9月新势力车企交付情况如何?
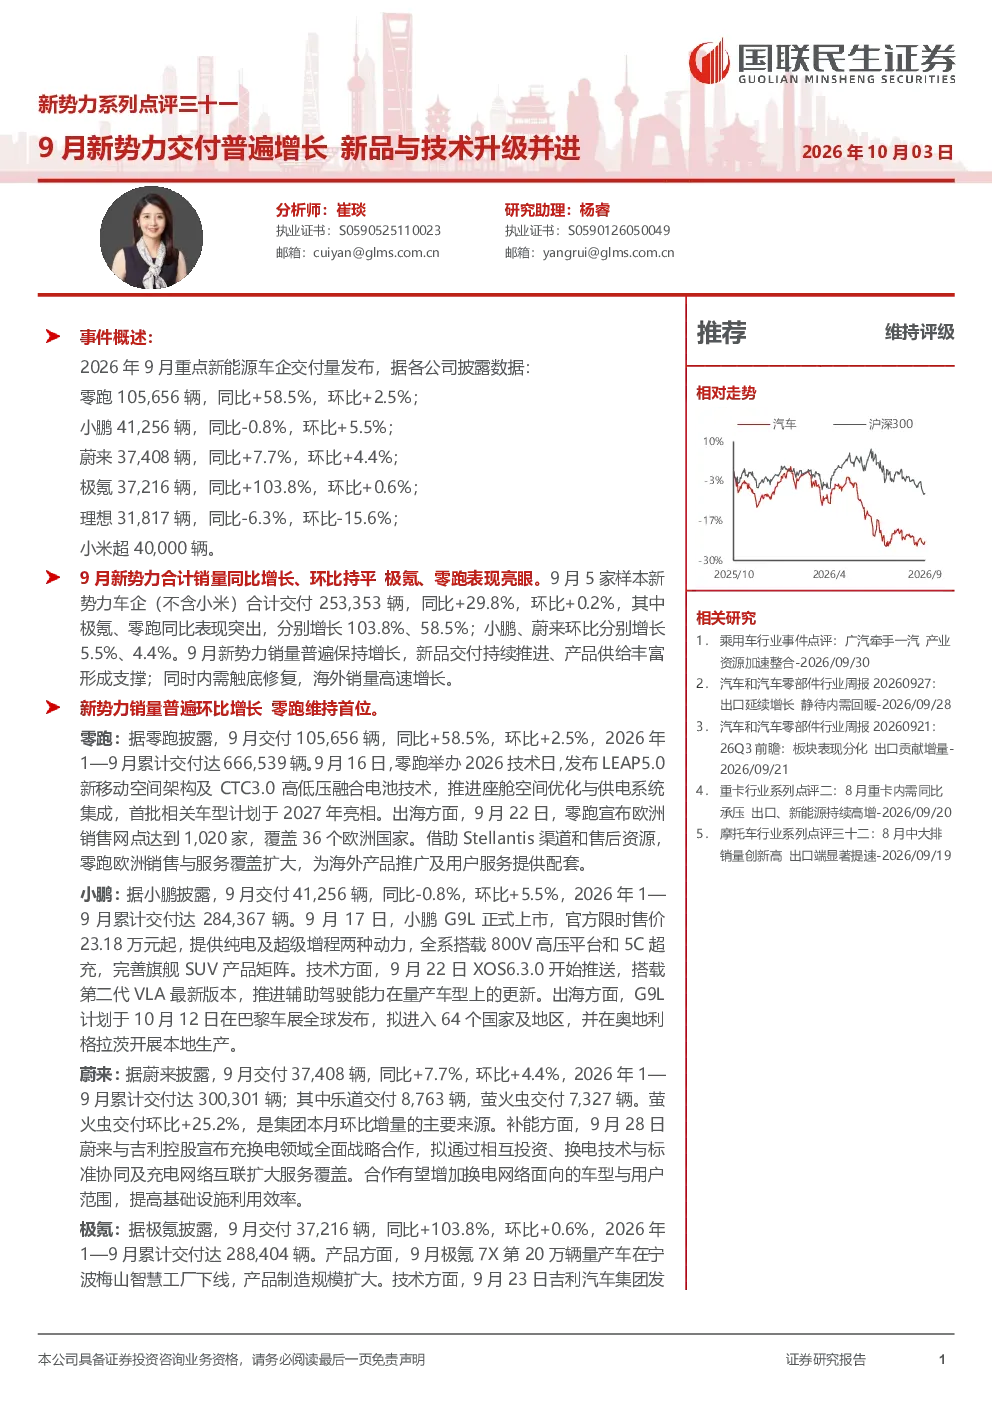
2026年9月,新势力车企整体销量同比增长29.8%,环比增长0.2%。其中,零跑交付105,656辆,同比增长58.5%;小鹏交付41,256辆,环比增长5.5%;蔚来交付37,408辆,环比增长4.4%;极氪交付37,216辆,同比增长103.8%;理想交付31,817辆,同比下降6.3%。小米交付超40,000辆,全新增程SUV系列澎程首月交付超10,000辆。
新势力车企9月的技术升级有哪些亮点?
零跑发布LEAP5.0新移动空间架构及CTC3.0高低压融合电池技术,计划2027年亮相;小鹏G9L上市,搭载800V高压平台和5C超充;蔚来与吉利控股宣布充换电领域合作;极氪发布新一代AI智充技术,第五代智充站峰值功率达2,250kW;理想推出新一代MEGA和六座纯电旗舰SUV理想i9;小米全新增程SUV系列澎程上市,覆盖五座、七座需求。
报告重点分析了哪些行业发展趋势?
报告指出,智驾技术持续迭代,小鹏和华为系车企加速推广,智驾普及加速,标配智驾时代已来。预计2026年智驾技术进步将降低硬件门槛,小鹏和比亚迪等车企有望通过平价智能化对合资品牌形成差异化优势。自主新势力城市辅助驾驶加速落地,智能驾驶正逐步迎来技术、用户接受度和商业模式的三重拐点。
当前新能源车企市场现状如何?
9月新势力车企整体销量同比增长,但各车企表现分化。零跑、极氪同比大幅增长,小鹏、蔚来环比增长。理想销量同比下降。小米增程SUV系列表现亮眼。欧洲市场拓展加速,如零跑覆盖36个国家,小鹏计划进入64个国家。车企间竞争加剧,智能化能力成为竞争关键因素。
研报提示了哪些风险?
报告提示的主要风险包括:新车型销量不及预期;车企新车型投放进度不达预期;智能化落地进度不及预期。这些风险可能影响车企的市场表现和竞争地位,需关注车企的技术迭代能力和市场推广效果。
你可能感兴趣
新能源汽车行业系列点评六十三:新势力,交付稳健向上,新品加速推出
交运设备华西证券2023-10-08
新能源汽车行业系列点评六十四:新势力:10月交付亮眼新品驱动销量
交运设备华西证券2023-11-01
新能源汽车行业系列点评一:新势力:11月交付持续向上 新品周期开启
交运设备民生证券2023-12-03
新能源汽车行业系列点评三十一:新势力上量 智能电动加速
交运设备华西证券2022-07-02
新势力系列点评四:2月交付同比增长 优质供给加速驱动
交运设备民生证券2024-03-02
2025年报&2026一季报点评:产能扩张与技术升级并进,深度受益半导体设备国产化
中原证券2026-05-12
新势力系列点评十八:4月车市平稳增长 新势力开启新品周期
交运设备民生证券2025-05-02
汽车行业造车新势力月报:主流新势力车企9月交付实现同比增长,蔚小理双节出行报告出炉
交运设备信达证券2023-10-16
系列点评三十一:埃安表现亮眼 新品导入提速
交通运输华西证券2023-03-08
新势力系列点评二十三:9月车市保持增长新势力高端亮眼
交运设备民生证券2025-10-08