猜你想问
这份ABS行业月报的核心内容是什么?
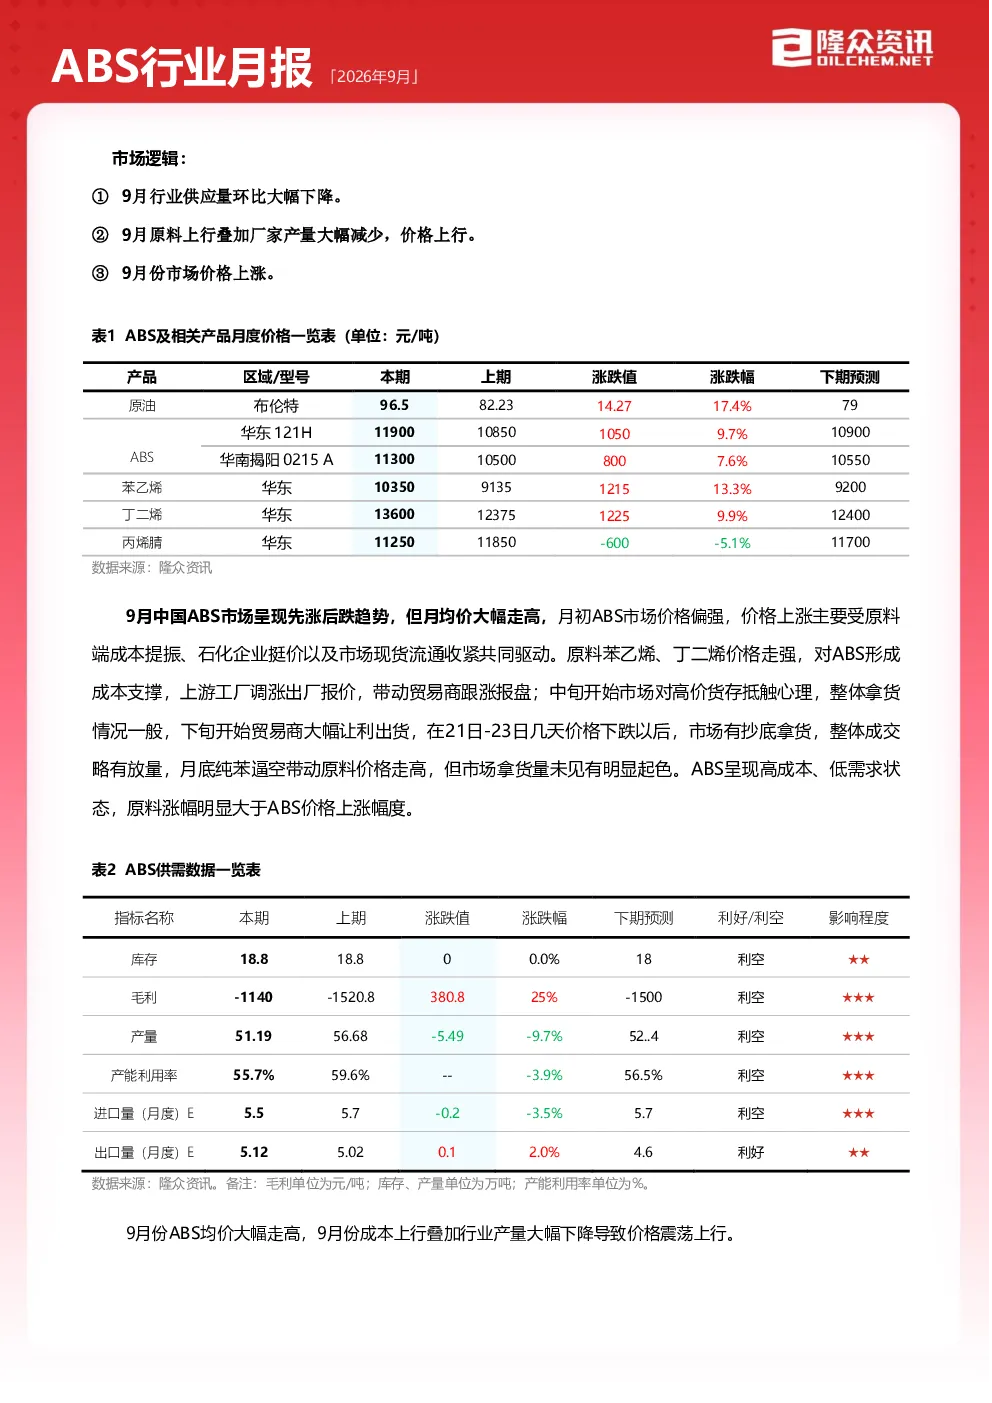
本报告分析9月中国ABS市场呈现先涨后跌趋势,月均价大幅走高。月初价格上涨主要受原料成本提振、石化企业挺价及市场现货流通收紧驱动。中下旬市场对高价货存抵触心理,供需关系偏弱。报告还指出ABS呈现高成本、低需求状态,原料涨幅明显大于ABS价格上涨幅度。
ABS赛道未来发展趋势如何?
未来三个月ABS预计供应先减后增。10月份LG甬兴、惠州企业均有减产预期,预计10月份ABS行业产量环比下幅减少。原料方面,预计国际油价存在下跌空间,苯乙烯市场或高位震荡,丙烯腈总体供应仍宽松,丁二烯国内市场窄幅偏弱整理。
报告重点分析了哪些方向?
报告重点分析了供需平衡、成本利润、供应、原料、库存、进出口及下月市场展望。其中指出9月国内ABS行业产量环比大幅下降,供需平衡关系为供大于需格局,产业链利润有涨有跌,ABS生产企业毛利环比改善。
当前ABS市场现状如何判断?
9月中国ABS市场呈现先涨后跌趋势,但月均价大幅走高。市场呈现高成本、低需求状态,原料涨幅明显大于ABS价格上涨幅度。中下旬市场对高价货存抵触心理,整体拿货情况一般。月底纯苯逼空带动原料价格走高,但市场拿货量未见明显起色。
阅读这份研报需要注意哪些风险?
本报告数据为自然月预估值,可能存在误差。报告内容仅供客户参考,不构成任何投资、法律、会计或税务的最终操作建议。需关注ABS厂家装置运行情况、原油以及成本原料走势情况、厂家出厂价格调整等动态。
你可能感兴趣
ABS行业月报 2026年7月
信息技术隆众资讯2026-07-29
金融科技行业月报(2020年2月):消费金融ABS发行主体多元化,PayPal年报业绩稳增
金融中泰证券2020-03-04
资产证券化市场10月月报:消费金融类ABS产品持续发热 租赁住房资产证券化或成蓝海
联合信用评级有限公司2017-11-16
资产支持证券市场月报:首单挂钩LPR浮动利率信贷ABS获批,ABN发行量持续增长
联合资信2019-09-30
资产支持证券市场月报:首单智慧停车产业ABS成功发行,前十月ABS发行量增幅较大
联合资信2019-11-01
资产证券化产品监测月报 ——ABS市场进入四季度发行高峰期,REITs配套细则持续推进
金融大公信用2020-11-16
联合绿色债券月报:绿色债券发行量环比有所减少,首单铁路客运票款绿色ABS成功发行
联合资信2019-10-31
资产证券化市场月报:消费贷ABS的那些事儿
国金证券2019-02-26
基础设施收费收益权ABS产品监测月报 ---政策力促公募基础设施REITs发展
建筑建材大公信用2020-11-19
资产支持证券市场月报:不良资产证券化试点扩围,证券公司ABS业务风控标准收紧
联合资信2019-12-31