猜你想问
报告主要分析了哪些农产品价格变化?
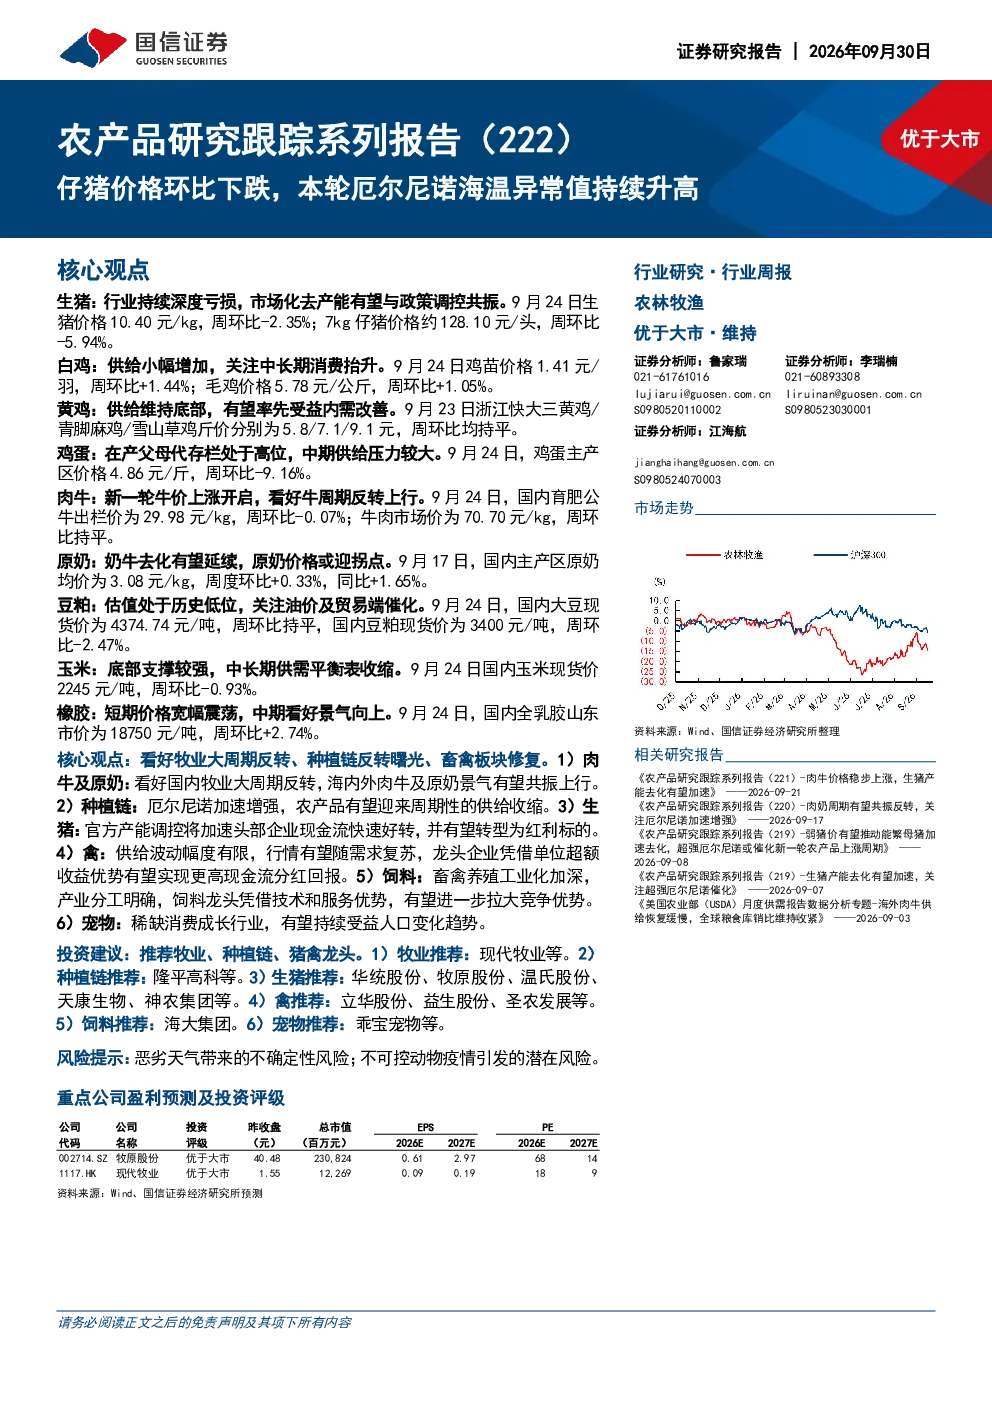
报告重点分析了仔猪、生猪、白鸡、黄鸡、鸡蛋、肉牛、原奶等农产品价格变化,其中仔猪和生猪价格环比下跌,肉牛价格有望筑底上行,鸡蛋和原奶价格面临中期供给压力。
当前农产品行业发展趋势如何?
当前农产品行业呈现市场化去产能与政策调控共振的态势,生猪行业反内卷有序推进,白羽肉鸡产业价格景气具备修复潜力,黄鸡供给边际收紧,鸡蛋和原奶面临中期供给压力,肉牛价格有望筑底上行。
报告重点分析了哪些农产品基本面?
报告重点分析了生猪产能调控、白鸡供给与需求、黄鸡供给与消费、鸡蛋短期价格震荡与中期供给压力、肉牛牛周期反转、原奶奶牛去化等基本面情况,揭示了各品种的供需关系与价格趋势。
当前农产品市场现状如何判断?
当前农产品市场呈现猪肉供应充足、鸡价震荡、蛋价偏弱、牛价上涨开启、原奶亏损等现状,各品种价格短期波动中体现长期供需格局变化,如生猪产能持续去化、肉牛供给缺口显现、原奶产能加速淘汰等。
研报提示哪些投资风险?
研报提示的主要风险包括恶劣天气带来的不确定性风险,如厄尔尼诺可能导致的干旱和极端天气;以及不可控动物疫情引发的潜在风险,这些因素可能对农产品产量和价格产生不利影响。
你可能感兴趣
农产品研究跟踪系列报告(62):本周全国生猪均价环比下跌1.64%,仔猪均价环比上涨2.13%
农林牧渔国信证券2023-03-12
农产品研究跟踪系列报告(56):本周全国生猪均价环比下跌3.83%,仔猪均价环比下跌15.53%
农林牧渔国信证券2023-01-08
农产品研究跟踪系列报告(54):本周全国生猪均价环比下跌7.21%,仔猪均价环比下跌4.83%
农林牧渔国信证券2022-12-12
农产品研究跟踪系列报告(51):本周全国生猪均价环比下跌7.48%,仔猪均价环比下跌1.86%
农林牧渔国信证券2022-11-13
农产品研究跟踪系列报告(57):本周全国生猪均价环比下跌3.25%,仔猪均价环比下跌8.34%
农林牧渔国信证券2023-01-15
农产品研究跟踪系列报告(53):本周全国生猪均价环比下跌10.00%,仔猪均价环比下跌4.30%
农林牧渔国信证券2022-11-28
农产品研究跟踪系列报告(50):本周全国生猪均价环比下跌2.22%,仔猪均价环比上涨12.76%
农林牧渔国信证券2022-11-06
农产品研究跟踪系列报告(66):本周全国生猪均价环比上涨0.56%,仔猪均价环比下跌1.06%
农林牧渔国信证券2023-04-24
农产品研究跟踪系列报告(65):本周全国生猪均价环比下跌2.08%,仔猪均价环比下跌3.97%
农林牧渔国信证券2023-04-17
农产品研究跟踪系列报告(55):本周全国生猪均价环比下跌8.73%,仔猪均价环比下跌6.82%
农林牧渔国信证券2022-12-18