猜你想问
黑色系9月整体表现如何?
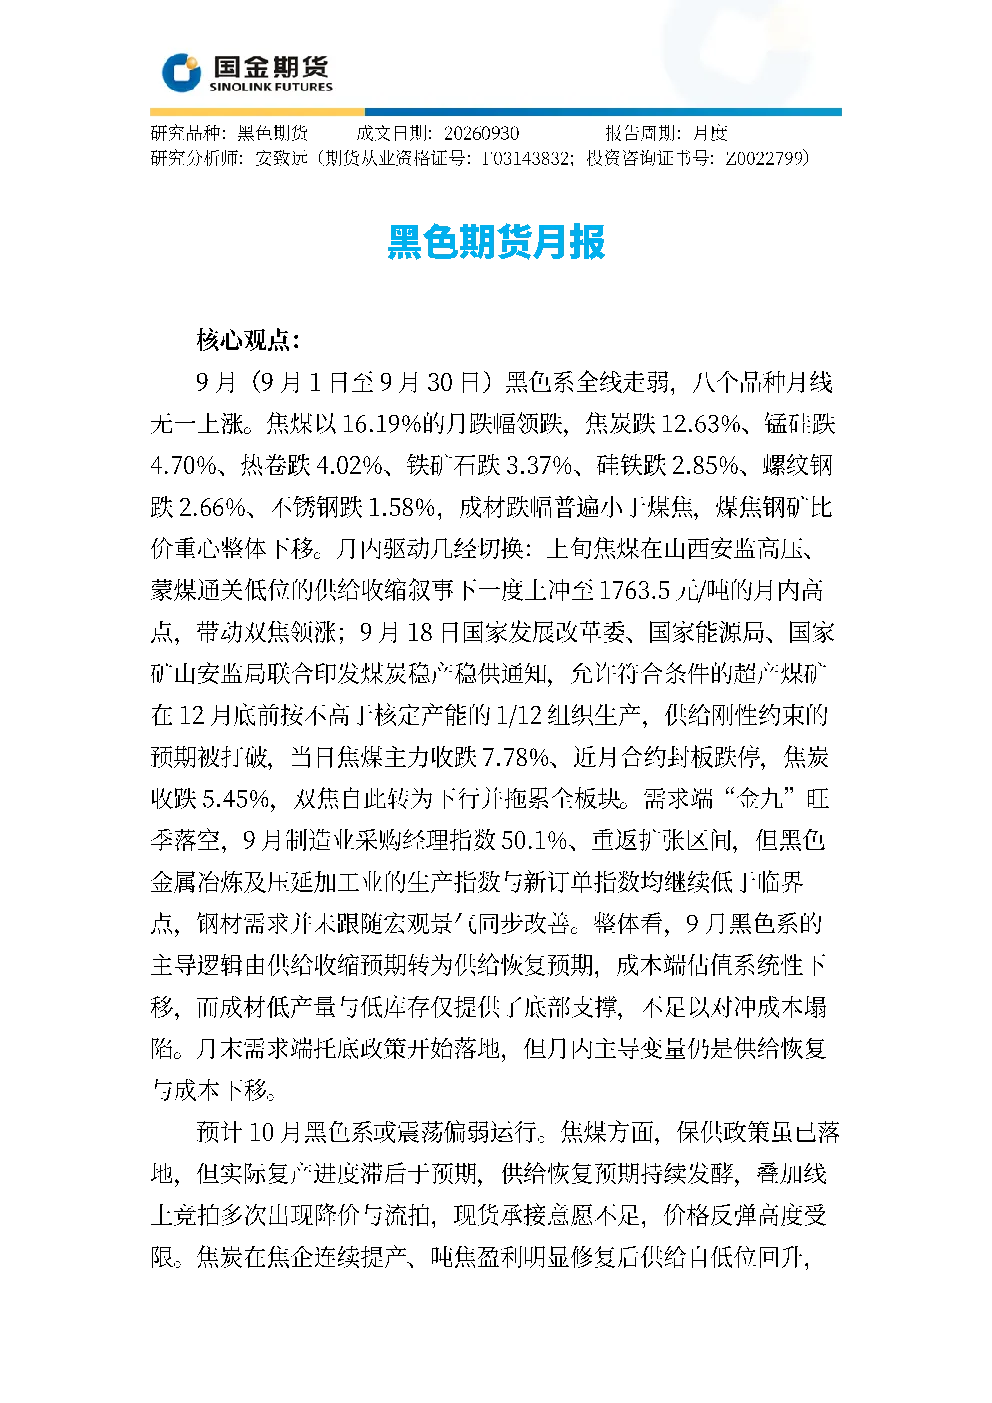
9月黑色系全线走弱,八个品种月线无一上涨。焦煤领跌(月跌幅16.19%),焦炭跌12.63%,锰硅跌4.70%,热卷跌4.02%,铁矿石跌3.37%,硅铁跌2.85%,螺纹钢跌2.66%,不锈钢跌1.58%。煤焦钢矿比价重心下移。驱动逻辑由供给收缩预期转为供给恢复预期,成本端估值系统性下移,成材低产量与低库存仅提供底部支撑,需求端“金九”旺李落空,托底政策尚未完全落地。
10月黑色系走势预测?
预计10月黑色系或震荡偏弱运行。焦煤方面,保供政策落地但复产滞后,供给恢复预期持续发酵,线上竞拍降价流拍,价格反弹受限。焦炭方面,焦企提产盈利修复后供给回升,钢厂抵触高价原料,成本支撑弱化。成材端低产量低库存形成底部支撑,但需求端难有增量,节后累库风险上升。需求端政策(居民购房贷款贴息、抵押补充贷款降息)已落地,有助于修复地产链预期,但时滞明显,边际改善不足以扭转成本下移压力。铁矿石震荡偏弱,海运费高位构成成本支撑。铁合金中硅铁受兰炭提涨支撑,锰硅受南方减产预期支撑,但库存产能偏高,减产多为被动自救。
报告重点分析了哪些方向?
报告重点分析了黑色系品种的供需关系变化、比价关系演变以及政策影响。焦煤和焦炭的估值中枢下移、成材的产量库存结构、铁矿石的成本支撑、铁合金的库存产能状态均被详细剖析。同时,报告关注了煤炭稳产保供政策、金九需求旺季落空、居民购房贷款贴息政策等关键事件对市场的影响,并探讨了节后累库、增量财政政策、海外货币政策与地缘局势等潜在风险。
当前黑色系市场处于什么状态?
当前黑色系市场处于供给恢复预期增强、成本端估值下移、需求端疲软的状态。供给端,煤炭稳产保供政策落地但实际复产滞后,双焦估值中枢加速下移,供给端呈现“现实偏紧、预期宽松”格局。需求端,“金九”旺季落空,钢厂深度亏损,钢材市场核心矛盾由“高成本挺价”转向“成本下移与需求回落共振”。政策端,居民购房贷款贴息政策已落地,但时滞明显,短期情绪影响大于实物影响。整体看,黑色系市场处于震荡偏弱格局,底部支撑尚不稳固。
研报提示哪些风险点?
研报提示的风险点包括:煤矿复产进度超预期可能导致供给端压力加大;焦炭后续提降轮次与幅度的不确定性可能影响价格走势;节后成材与原料累库节奏可能加剧市场供应压力;增量财政政策力度与落地效果的不确定性可能影响需求恢复进程;海外货币政策与地缘局势的扰动可能引发黑色系品种价格波动。这些风险点均需持续关注,以评估市场变化方向。