猜你想问
这份研报主要讲了什么内容?
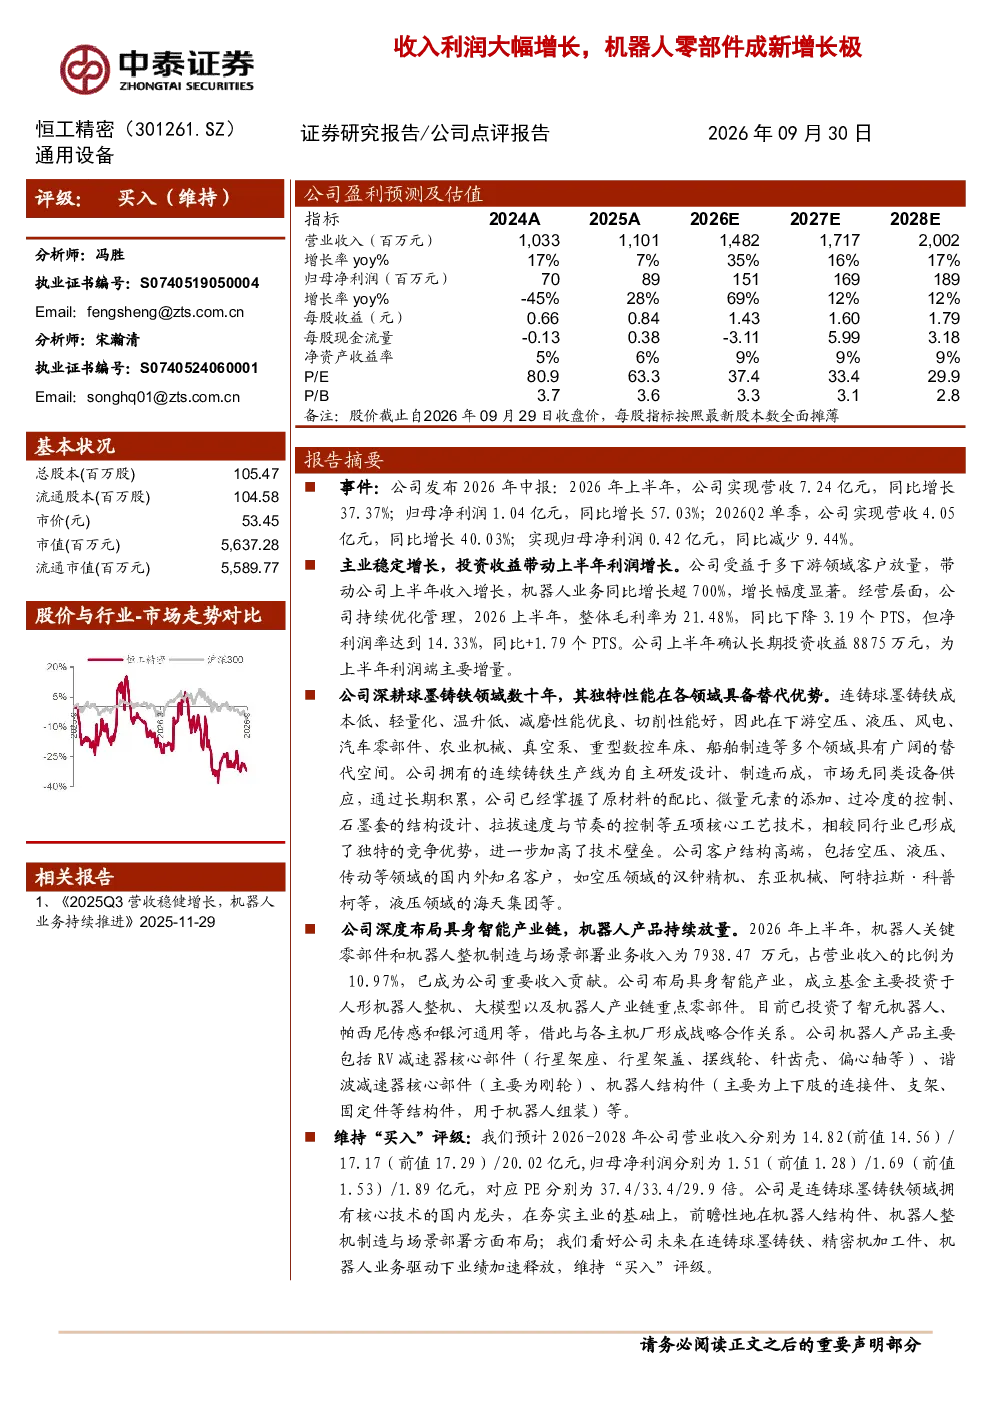
本报告分析了恒工精密(301261.SZ)2026年中报数据,显示公司主业稳定增长,投资收益显著提升利润。上半年营收7.24亿元同比增长37.37%,归母净利润1.04亿元同比增长57.03%。公司深耕球墨铸铁领域,拥有自主研发技术壁垒,客户结构高端。同时,公司深度布局机器人业务,收入7938.47万元占比10.97%,已投资智元机器人、帕西尼传感等,与主机厂形成战略合作。报告维持“买入”评级,预计2026-2028年营收分别为14.82/17.17/20.02亿元,归母净利润分别为1.51/1.69/1.89亿元。
机器人零部件行业发展趋势如何?
机器人零部件行业正快速发展,具身智能概念兴起带动RV减速器、谐波减速器等核心部件需求增长。恒工精密通过投资智元机器人、帕西尼传感等布局产业链,产品包括RV减速器核心部件、谐波减速器核心部件及结构件。公司具备技术壁垒和高端客户资源,未来有望受益于行业景气度提升。不过需关注产业链价格波动及新产品开发风险。
报告重点分析了恒工精密的哪些方面?
报告重点分析了恒工精密的财务表现、主营业务及机器人业务布局。财务方面,公司上半年营收利润双增长,但毛利率下降,主要受投资收益影响。主营业务方面,公司深耕球墨铸铁领域,技术壁垒高,客户优质。机器人业务方面,公司深度布局具身智能产业链,收入占比10.97%,未来增长潜力较大。报告认为公司是连铸球墨铸铁龙头,同时前瞻布局机器人业务,未来业绩有望加速释放。
当前机器人零部件市场现状如何?
当前机器人零部件市场处于快速发展阶段,具身智能概念推动RV减速器、谐波减速器等需求增长。主机厂对核心零部件自研能力提升,但供应链整合仍需时间,为外延式发展提供机会。恒工精密通过投资布局产业链,产品覆盖RV减速器、谐波减速器等核心部件,具备技术优势。但需关注市场竞争加剧及产业链价格波动风险。
研报提示了哪些风险?
本报告提示的主要风险包括:新产品、新技术开发不及预期风险,可能导致公司增长不及预期;产能释放不及预期风险,可能影响公司市场份额;产业链价格大幅波动风险,可能影响公司盈利能力。此外,研报还提示了研报信息更新不及时风险和行业规模测算偏差风险。需关注这些风险对公司未来业绩的影响。