猜你想问
这份研报主要分析了什么内容?
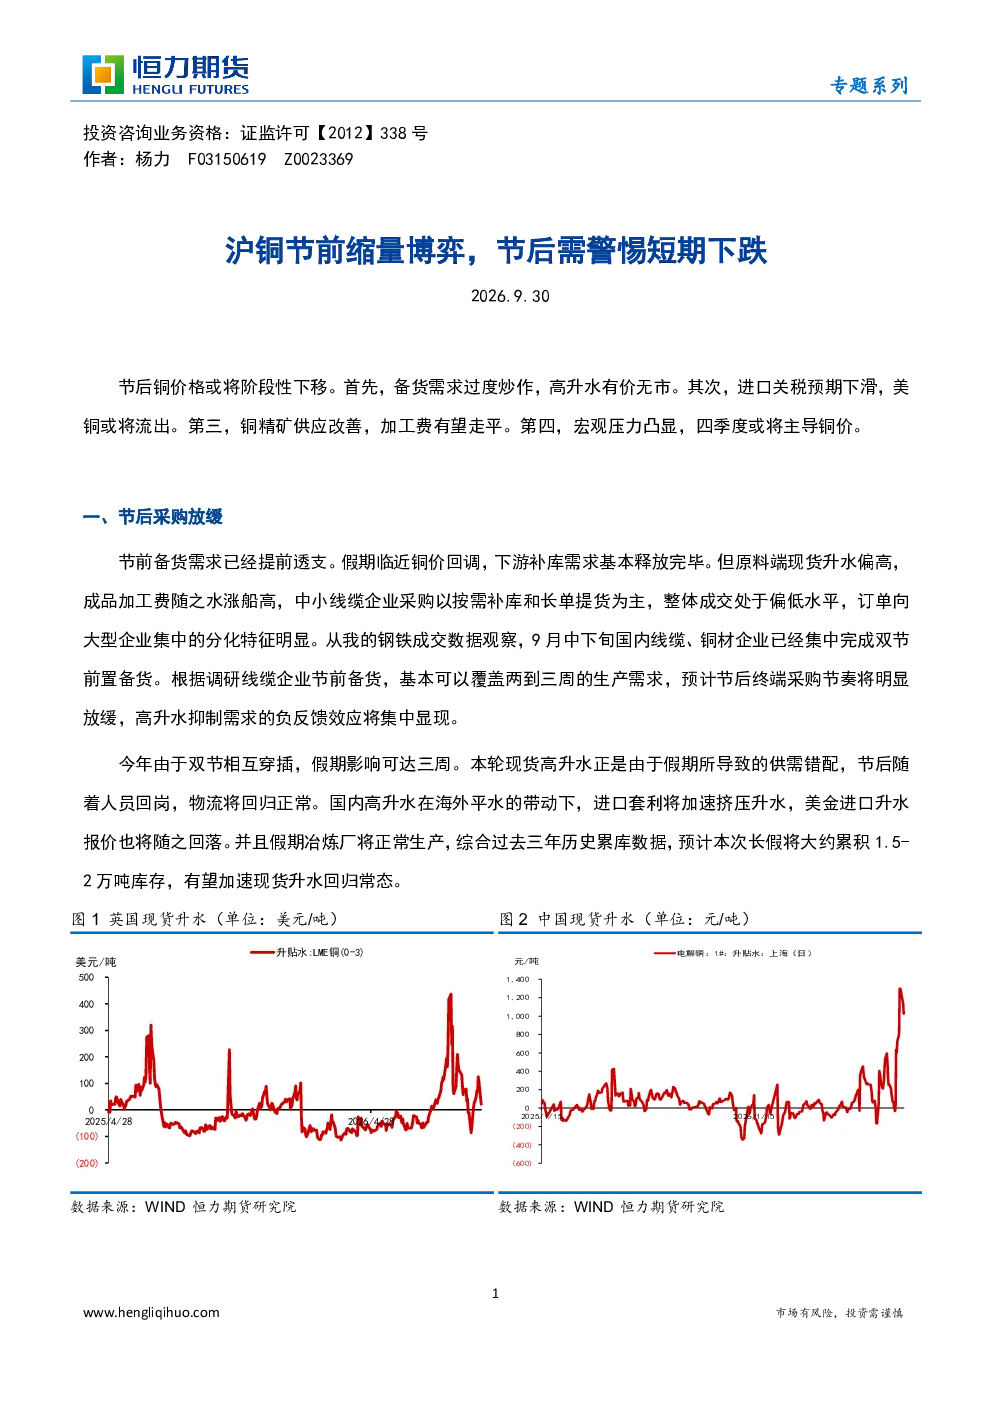
这份研报分析了沪铜节前缩量博弈的格局以及节后可能出现的短期下跌风险。报告指出节后铜价格或将阶段性下移,主要原因包括节后采购放缓、美铜进口关税延后、精矿供应增长、强势美元压制等因素。报告详细解释了节前备货需求已提前透支,下游补库需求基本释放完毕,现货升水偏高抑制需求;美国精炼铜关税预期下滑导致全球铜库存的区域再平衡;南美铜精矿产出增长可期,国内铜精矿港口库存升至60万吨附近;美元指数持续攀升压制铜价。此外,报告还提到金九银十旺季不旺,下游电力投资增速下滑,铜杆开工率回落,高升水严重挤压下游企业生产积极性,现阶段1000元/吨的基差对利润侵蚀严重制约需求。
铜行业未来发展趋势如何?
铜行业未来发展趋势显示节后累库挤压升水,挤仓预期弱化。报告指出随着上游供给改善预期下,需求亮点难寻,铜市被宏观强势美元压制的概率更高。南美铜精矿产出增长可期,智利、秘鲁四季度将迎来产能爬坡,刚果铜精矿出口禁令阶段性松动,7月全球铜精矿供应同比增长,四季度产出有望增长。我国8月进口铜精矿环比增长,国内铜精矿港口库存升至60万吨附近。同时,美元趋强压制铜价,美国最新通胀数据显示核心通胀粘性超出市场预期,美联储9月议息会议释放偏鹰表态,市场对四季度加息预期进一步提升。这些因素共同影响铜行业未来走势。
研报重点分析了哪些方向?
研报重点分析了节后铜市场可能出现的短期下跌风险及其驱动因素。报告详细阐述了五个主要方向:一是节后采购放缓,节前备货需求已提前透支,下游补库需求基本释放完毕,现货升水偏高抑制需求,预计节后终端采购节奏将明显放缓,假期将累积约1.5-2万吨库存,加速现货升水回归常态;二是美铜进口关税延后,美国精炼铜关税预期下滑,前期参与囤货的贸易商存在节后逐步向非美市场回流的预期,全球铜库存的区域再平衡将阶段性缓解国内现货紧缺程度;三是精矿供应增长,南美铜精矿产出增长可期,智利、秘鲁四季度将迎来产能爬坡,刚果铜精矿出口禁令阶段性松动,我国8月进口铜精矿环比增长,国内铜精矿港口库存升至60万吨附近;四是强势美元压制,美国最新通胀数据显示核心通胀粘性超出市场预期,美联储9月议息会议释放偏鹰表态,市场对四季度加息预期进一步提升,美元指数持续攀升;五是节后展望,节后累库挤压升水,挤仓预期弱化,金九银十旺季不旺,下游电力投资增速下滑,铜杆开工率回落,高升水严重挤压下游企业生产积极性,现阶段1000元/吨的基差对利润侵蚀严重制约需求。
当前铜市场现状如何判断?
当前铜市场现状判断为节后铜价格或将阶段性下移,主要受供需关系和宏观因素共同影响。从供应端看,南美铜精矿产出增长可期,智利、秘鲁四季度将迎来产能爬坡,刚果铜精矿出口禁令阶段性松动,我国8月进口铜精矿环比增长,国内铜精矿港口库存升至60万吨附近,上游供应改善预期增强。从需求端看,节前备货需求已提前透支,下游补库需求基本释放完毕,现货升水偏高抑制需求,预计节后终端采购节奏将明显放缓,假期将累积约1.5-2万吨库存,加速现货升水回归常态。同时,美元指数持续攀升压制铜价,美国最新通胀数据显示核心通胀粘性超出市场预期,美联储9月议息会议释放偏鹰表态,市场对四季度加息预期进一步提升。综合来看,当前铜市场供大于求的格局较为明显,价格承压。
研报提示了哪些风险因素?
研报提示了美联储连续降息的风险因素。报告指出,宏观层面美元趋强压制铜价,主要原因是美国最新通胀数据显示核心通胀粘性超出市场预期,美联储9月议息会议释放偏鹰表态,市场对四季度加息预期进一步提升,美元指数持续攀升。美联储最新利率预测显示,四季度有望再加息一次。美联储对通胀黏性评估已转向审慎,通胀回落速度已明显放缓。如果美联储后续转向连续降息,将导致美元走弱,从而对铜价形成提振。然而,当前市场预期较为复杂,美联储政策走向仍存在不确定性,这可能给铜价带来波动风险。此外,报告还提到其他潜在风险,如全球经济增长放缓可能影响铜需求,以及地缘政治风险可能干扰供应链稳定。这些因素均需关注。