猜你想问
钛白粉行业月报核心内容是什么?
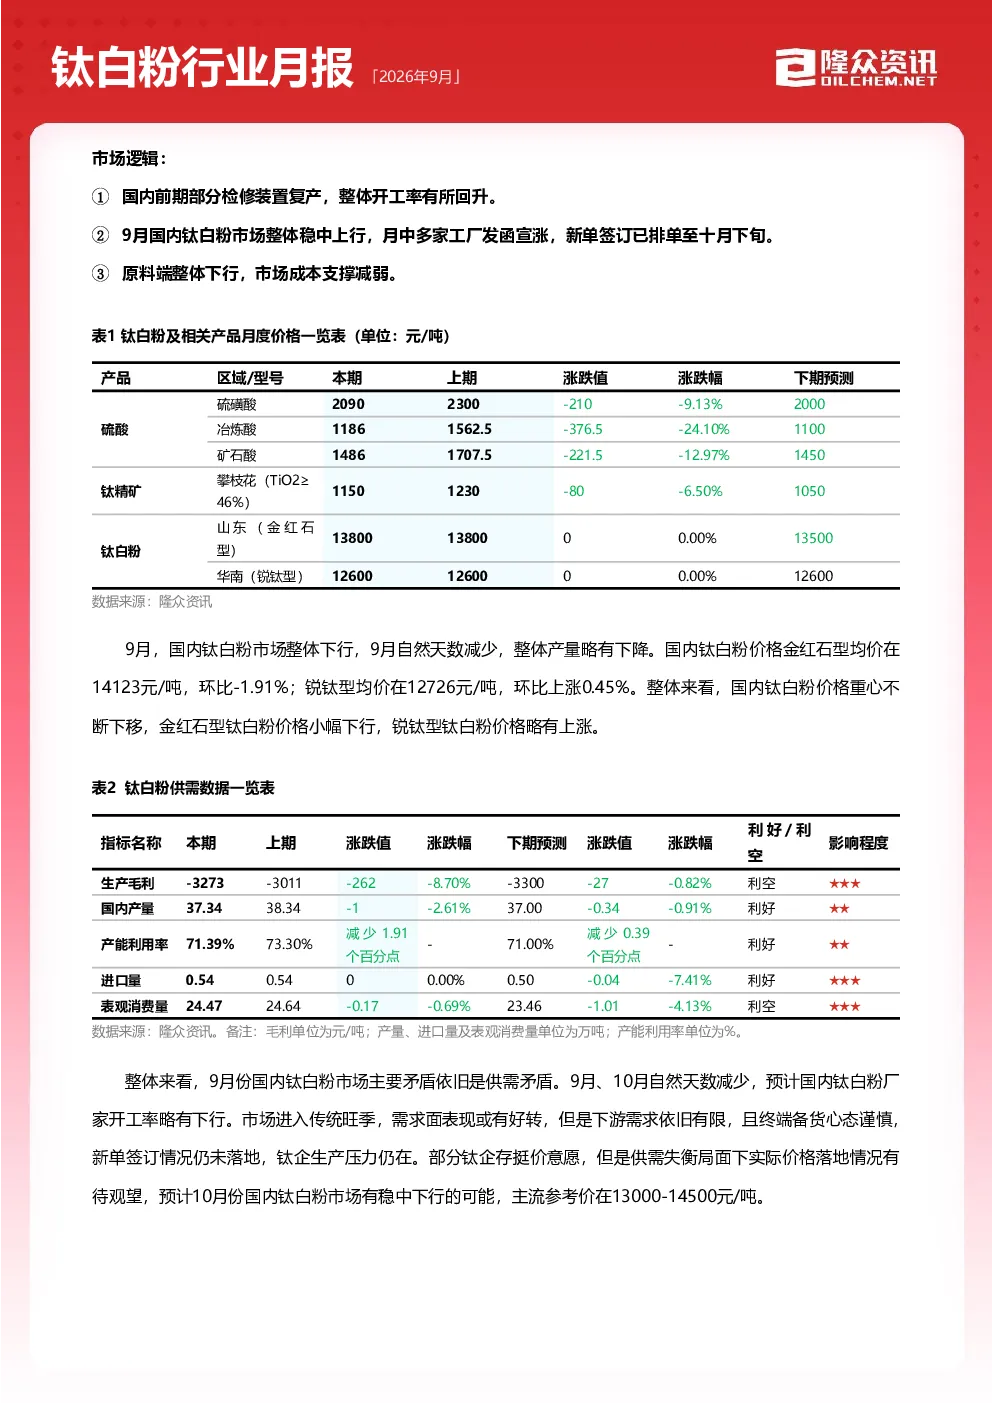
本报告分析了9月国内钛白粉市场行情,显示整体稳中上行但价格重心下移。金红石型钛白粉均价14123元/吨,环比下降1.91%;锐钛型均价12726元/吨,环比上涨0.45%。市场主要矛盾为供需失衡,原料成本支撑减弱,下游需求有限,钛企生产压力较大。预计10月市场稳中下行,主流参考价13000-14500元/吨。报告还分析了供需平衡、成本利润、供应需求及进出口情况,指出供需差将保持正值,成本压力仍存,市场等待观望氛围浓厚。
钛白粉赛道未来发展趋势如何?
钛白粉赛道长期处于供需错配格局,下游涂料、塑料行业备货谨慎。虽然“金九银十”传统旺季到来,但需求释放有限,市场进入旺季但表现不及预期。未来三个月供需差预计持续为正,价格或震荡运行。供应端多数检修装置尚未恢复,产量或小幅下降。需求端房地产行业低迷,涂料开工不足,整体疲软难改。出口方面,海外补库后采购放缓,预计9月出口量略有增量,但整体放量有限。关注点包括市场价格震荡、供应收缩及新单签单情况。
本报告重点分析了哪些方向?
本报告重点分析了国内钛白粉市场的供需平衡、成本利润、供应及需求情况。供需方面,9月市场供过于求,供需差保持正值,对行情难以形成有效支撑。供应端,9月因检修装置未重启,整体供应略有减量,但预计下期供需差仍将保持正值。需求端,房地产行业表现低迷,下游涂料开工不足,整体需求疲软。成本利润方面,原料端整体仍处高位,钛企成本压力较大,理论生产利润值为负。报告还分析了进出口情况,指出进口量稳定,出口量或略有增量。
当前钛白粉市场现状如何判断?
当前钛白粉市场整体呈现供需失衡、价格下探趋势。9月市场稳中上行,但价格重心不断下移,金红石型钛白粉价格小幅下行,锐钛型略有上涨。原料成本支撑减弱,下游需求有限,拿货心态谨慎,钛企出货压力较大。市场等待观望氛围浓厚,实际成交多依据自身情况单议。虽然部分工厂存在挺价意愿,但下游接受有限,价格落地面临困难。预计10月市场稳中下行,主流参考价13000-14500元/吨。关注点包括市场价格震荡、供应收缩及新单签单情况。
本报告有哪些风险提示?
本报告提示钛白粉市场主要风险包括供需失衡持续存在,市场供大于求局面难以改善。下游需求端疲软难改,房地产行业低迷,涂料开工不足,整体需求释放有限。原料成本压力仍存,原料端整体处于相对高位,钛企成本压力较大。市场价格或震荡运行,实际成交多依据自身情况单议,市场等待观望氛围浓厚。供应端多数检修装置尚未计划恢复,整体产量或小幅下降,但供需错配局面仍存。新单签单情况需持续观察,市场不确定性较高。