市场逻辑
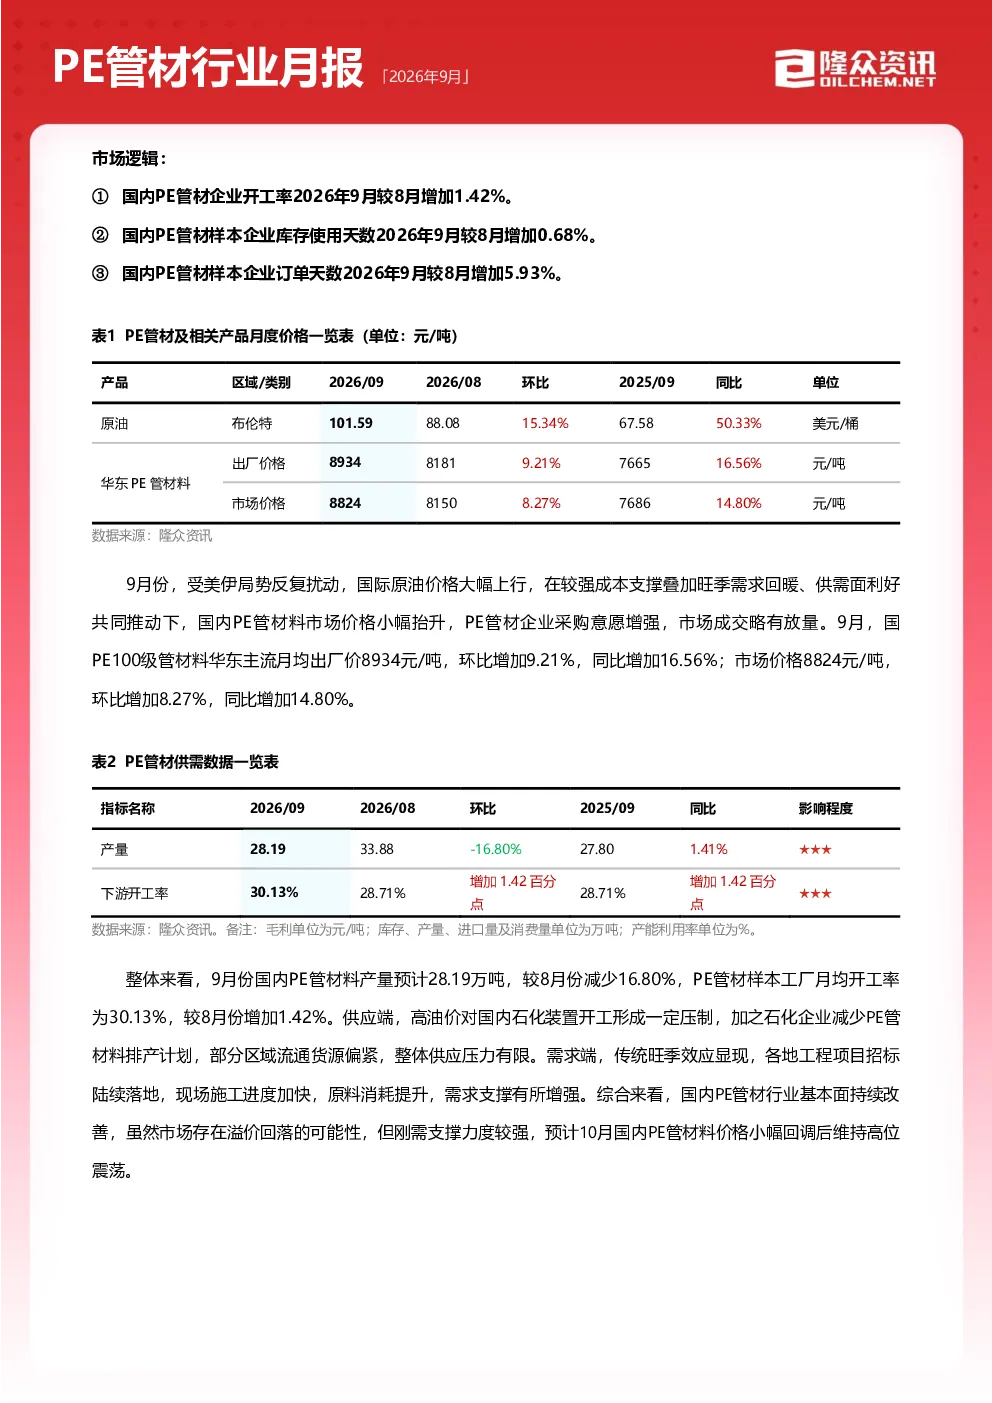
- 国内PE管材企业开工率2026年9月较8月增加1.42%。
- 国内PE管材样本企业库存使用天数2026年9月较8月增加0.68%。
- 国内PE管材样本企业订单天数2026年9月较8月增加5.93%。
9月份,受美伊局势反复扰动,国际原油价格大幅上行,在较强成本支撑叠加旺季需求回暖、供需面利好共同推动下,国内PE管材料市场价格小幅抬升,PE管材企业采购意愿增强,市场成交略有放量。9月,国PE100级管材料华东主流月均出厂价8934元/吨,环比增加9.21%,同比增加16.56%;市场价格8824元/吨,环比增加8.27%,同比增加14.80%。
整体来看,9月份国内PE管材料产量预计28.19万吨,较8月份减少16.80%,PE管材样本工厂月均开工率为30.13%,较8月份增加1.42%。供应端,高油价对国内石化装置开工形成一定压制,加之石化企业减少PE管材料排产计划,部分区域流通货源偏紧,整体供应压力有限。需求端,传统旺季效应显现,各地工程项目招标陆续落地,现场施工进度加快,原料消耗提升,需求支撑有所增强。综合来看,国内PE管材行业基本面持续改善,虽然市场存在溢价回落的可能性,但刚需支撑力度较强,预计10月国内PE管材料价格小幅回调后维持高位震荡。
第一章 本期市场概述
- 本期PE管材料市场价格小幅上涨。9月,国PE100级管材料华东主流月均出厂价8934元/吨,环比增加9.21%,同比增加16.56%;市场价格8824元/吨,环比增加8.27%,同比增加14.80%。
- 9月份,受美伊局势反复扰动,国际原油价格大幅上行,在较强成本支撑叠加旺季需求回暖、供需面利好共同推动下,国内PE管材料市场价格小幅抬升,PE管材企业采购意愿增强,市场成交略有放量。
第二章 月度供需平衡分析及预测
- 本期的供需平衡关系为供减需增格局,部分地区市场流通货源偏紧,整体供应压力不大。
- 9月份国内PE管材料产量预计28.19万吨,较8月份减少16.80%,PE管材样本工厂月均开工率为30.13%,较8月份增加1.42%。供应端,高油价对国内石化装置开工形成一定压制,加之石化企业减少PE管材料排产计划,部分区域流通货源偏紧,整体供应压力有限。需求端,传统旺季效应显现,各地工程项目招标陆续落地,现场施工进度加快,原料消耗提升,需求支撑有所增强。综合来看,国内PE管材行业基本面持续改善,虽然市场存在溢价回落的可能性,但刚需支撑力度较强,预计10月国内PE管材料价格小幅回调后维持高位震荡。
第三章 供应分析
- 3.1产量变化分析:本月国内PE管材料产量预计28.19万吨,较8月份减少16.80%,较去年同期增加1.41%,本期供应减少需求增加。
- 3.2本期PE管材料相关装置检修情况:除北方华锦、海国龙油、燕山石化等长期停车产能以外,本月涉及777.5万吨装置停车检修。9月检修损失量为38.59万吨,环比减少1.79万吨,涨幅4.86%。12家17套装置新停,扬子石化HDPE装置短停后再次停车,其他装置开车时间推迟至国庆节后,中化泉州40万吨、恒力石化40万吨、中韩石化30万吨二期HDPE装置停车,小修也较多,检修损失量增加。
- 3.3下期PE管材料相关装置检修计划:截至撰稿当日,隆众资讯统计除前期停车装置以外,2026年10月份新增2家3套装置停车。2026年10月聚乙烯检修损失量预计在30.93万吨左右,月环比下降19.85%,同比去年的28.48万吨高8.6%。新增上海金菲13.5万吨、广东石化40万吨HDPE、40万吨全密度装置停车。后期需注意高成本对现有装置的负荷影响。
第四章 需求分析
- 4.1下游开工率情况:从样本企业数据调研来看,国内PE管材企业开工率9月较8月增加1.42%,同比减少1.37%。传统需求旺季效应下,PE管材工厂订单增加,推动工厂开工持续上行。目前从样本企业数据调研来看,大、小、中型工厂月均开工率分别在40.31%、21.39%、29.90%左右。
- 4.2下游订单情况:从样本企业数据调研来看,国内PE管材企业订单天数9月较8月增加5.93%,同比减少0.90%。传统需求旺季提振,项目工程招标陆续落地,地方工程施工加速,多重利好下,PE管材工厂订单跟随增加。
- 4.2下游采购情况:从样本企业数据调研来看,国内PE管材企业采购量9月较8月增加9.06%。订单增加带动原料消耗加速,PE管材企业采购意愿增强。
第五章 库存分析
- 从样本企业数据调研来看,国内PE管材企业库存天数9月较8月增加0.68%,同比增加1.71%。受假期提振,叠加原料消耗加速影响,PE管材工厂跟进订单情况适量备货,原料库存小幅增加。
第六章 下月市场展望
- 6.1心态调查:从样本企业调研数据来看,50%的PE管材企业对国内PE管材料价格持看稳心态,认为近期原料价格处于高位,虽需求走强,但上行动力不足,市场震荡盘整为主。35%的PE管材企业对国内PE管材料价格持看跌心态,认为近期原料价格处于高位,订单后续增长乏力,价格存回落空间。15%的PE管材企业对国内PE管材料价格持看涨心态,认为旺季效应下,需求存上涨预期,支撑市场价格上行。
- 6.2后市预测:10月预测:预计下期PE管材料市场小幅回落后维持高位震荡。供应端来看,原油仍居高位,一定程度抑制石化产能利用率,国内PE管材料产量虽有增加预期,但增量有限;需求端来看,传统需求旺季持续,随着前期工程陆续收尾交付,后续订单增长乏力,需求支撑有限,整体来看,国内PE管材行业基本面持续改善,虽市场存在溢价空间,但刚需支撑偏强,预计10月PE管材料价格小幅回落后维持高位震荡,幅度预计200-300元/吨左右。
- 下期关注点:
- 国内PE管材料的排产变化情况。
- 国内PE管材工厂的开工以及订单变化情况。
- 进口PE管材料的美金报盘变化情况。
第七章 方法论
- 7.1价格标准:隆众资讯PE管材市场现货价格反映在中国市场以人民币计价的现货价格,代表了国内生产工厂、贸易商以及下游工厂的可交易的价格。该价格的样本包括生产企业、市场招标、国内PE管材交易平台的交易以及贸易商和下游工厂之间的成交、可成交及询报盘价格等。价格单位为人民币元/吨,现汇出罐含税价,最小价格变动单位为1元/吨,市场最小交易量为30吨。
- 月均价:是指截至报告发送日期,当月内发布价格的算数平均值。
- 7.2数据标准:
- 月报发送日为每月倒数第三个工作日,故本月数据为自然月预估值,下期月报会自动更新并修复。
- 月生产毛利:生产企业生产并销售产品的毛利,统计范围为自然月。
- 月生产毛利率:生产毛利率=生产毛利/产品收入,统计范围为自然月。
- 月产量:一般是指生产企业在一段时间内实际生产出的符合相关标准的商品数量,既实际产量,统计范围为自然月。
- 月进口量:是指从别的国家、地区购进商品的量,统计范围为自然月。
- 月出口量:是指企业将生产的成品从本国出口至其他国家或地区的量,统计范围为自然月。
- 月国内消费量:是指实际消费量,统计范围为自然月。
- 月需求量:一种产品或服务的需求量是指消费者在某一既定时期内愿意且能够购买的商品数量。商品的需求量随着商品自身价格的变化而变化。需求量=当期实际消费量+当期出口量,统计范围为自然月。
- 月检修损失量:企业装置因检修导致的产量的损失情况,统计范围为自然月。
- 月产能利用率:指的是企业产能的利用程度,也叫开工负荷,一般以“产量/产能”或“加工量/加工能力”进行核算,统计范围为自然月。
- 港口库存:指在一定周期内,港口实际存放于仓库或储罐内的特定商品物理总库存,包含在保税区内的商品,不包含在港船舶的货量。
- 港口出货量指在一定周期内,港口实际出货量,不包含已签单尚未离港的货量,统计时间为月内最后一个工作日。
- 港口月度入库量:货物进入港口仓库/储罐的量,不区分内外贸和运输方式。统计范围为月内最后一个工作日。
- 港口月度出库量:货物调出港口仓库/储罐的量,不区分内外贸和运输方式。统计范围为月内最后一个工作日。
- 其中,数据标准中的样本生产企业数量为97家(全样本)。
第八章 声明
本报告仅供山东隆众信息技术有限公司(隆众资讯)的客户使用,未经隆众资讯授权许可,严禁任何形式的转载、翻版、复制或传播。如引用、刊发,须注明出处为隆众资讯,且不得对本报告进行任何有悖原意的引用及修改。
本报告所载信息为隆众资讯认为可信的公开信息或合法获取的调研资料,隆众资讯力求但不保证所载信息的准确性和完整性。
本报告中的内容仅供客户参考,不构成任何投资、法律、会计或税务的最终操作建议,任何人根据本报告作出的任何投资决策与隆众资讯及本报告作者无关。
若对本报告有疑议,请致信pengt@oilchem.net邮箱,我们将及时反馈处理。
编辑:朱秋平
邮箱:lzyfl@oilchem.net
电话:0533-7026217