猜你想问
江瀚新材2026年半年度业绩说明会核心内容有哪些?
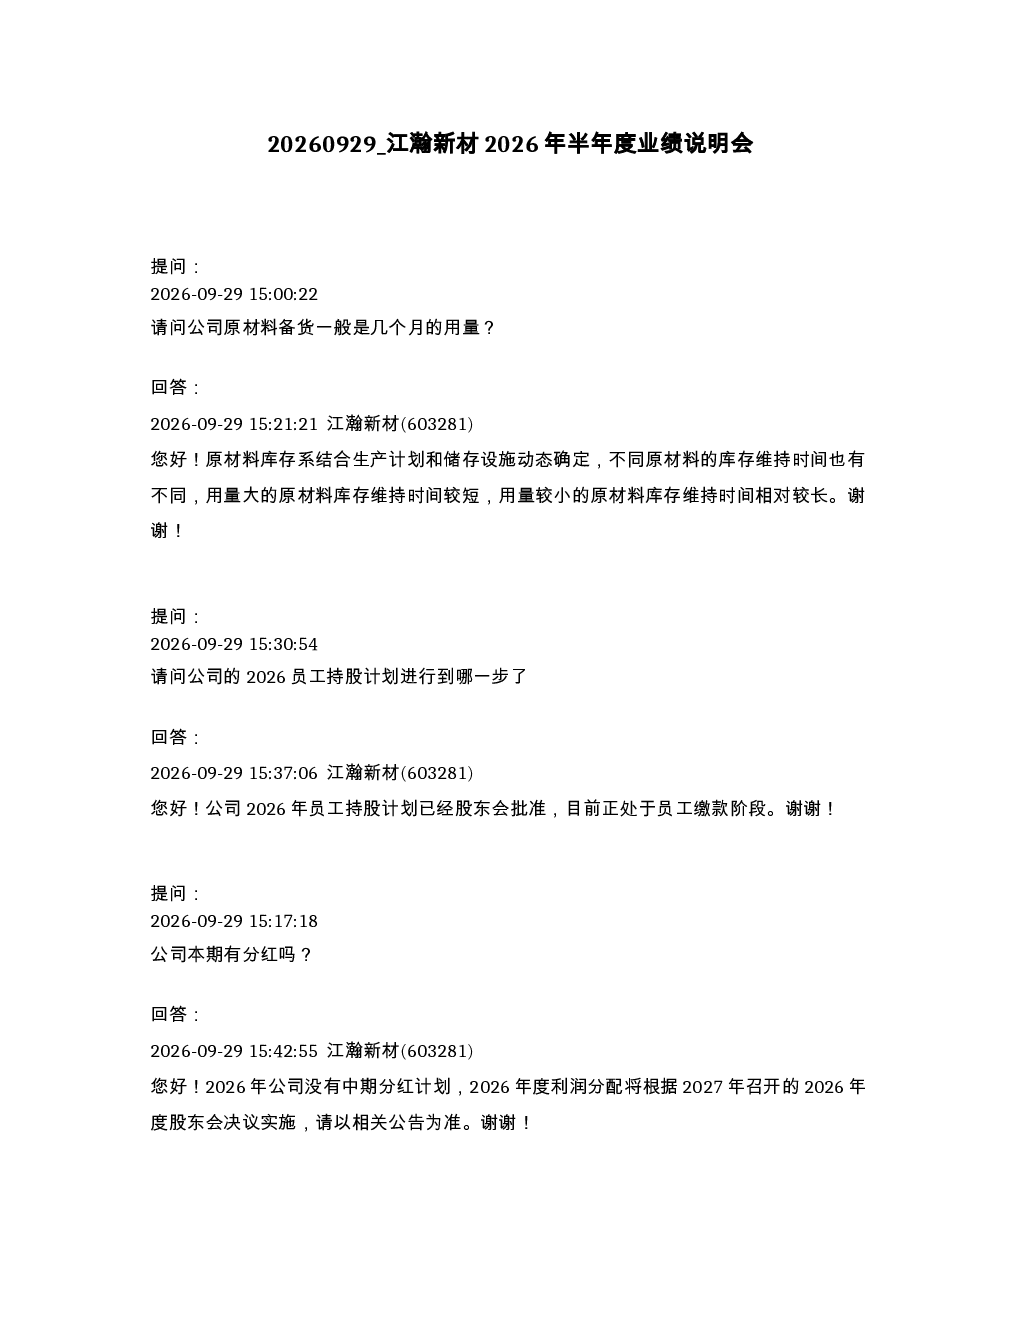
本次业绩说明会主要围绕公司原材料备货策略展开,公司根据生产计划和储存设施动态调整原材料库存,用量大的原材料库存时间较短,用量小的相对较长。此外,公司还介绍了2026年员工持股计划,该计划已获股东会批准,目前处于员工缴款阶段。关于分红计划,2026年公司没有中期分红计划,年度利润分配将根据2027年股东会决议执行。产品验证周期方面,6N级四氯化硅预计投产后即可形成销售;9N级TEOS验证流程复杂,公司正积极与意向客户对接,并使用CVD设备辅助验证以缩短周期。研发投入与资金状况方面,截至2026年6月30日,研发费用占营业收入3.1%,本年度投入3394万元;公司账面现金储备超过30亿元,未来扩产、研发、投资无资金压力。生产设备使用寿命方面,公司精细化工生产装置复杂,通过定期保养维护可长期使用。资本支出计划方面,目前在建项目包括1万吨/年功能性硅烷、1万吨/年6N级四氯化硅和5000吨/年TEOS,后续项目以公告为准。
报告分析江瀚新材所属赛道/行业发展趋势如何?
江瀚新材所属赛道为精细化工,该行业发展趋势向好。随着半导体、新能源等领域的快速发展,对高纯度硅材料的需求持续增长,为江瀚新材提供了广阔的市场空间。公司专注于6N级及9N级硅材料研发生产,符合行业高端化、精密化的发展方向。未来,随着技术进步和客户需求提升,公司有望在高端硅材料领域占据重要地位。同时,行业竞争也日益激烈,公司需持续加大研发投入,提升产品性能和工艺水平,以保持竞争优势。
报告重点分析了江瀚新材的哪些方面?
报告重点分析了江瀚新材的原材料备货策略、员工持股计划、分红计划、产品验证周期、研发投入与资金状况、生产设备使用寿命以及资本支出计划。原材料备货方面,公司动态调整库存以优化生产效率;员工持股计划已获批准,有助于激励员工;分红计划暂无中期安排,年度分配将根据未来决议执行;产品验证周期方面,6N级四氯化硅已接近投产,9N级TEOS验证正积极推进;研发投入占营业收入3.1%,资金储备充足;生产设备通过定期维护可长期使用;资本支出计划聚焦于功能性硅烷、6N级四氯化硅和TEOS项目,后续项目将根据公告推进。
报告对江瀚新材的市场现状有何判断?
江瀚新材市场现状良好,公司在高纯度硅材料领域具备较强的技术实力和市场竞争力。随着6N级四氯化硅的逐步投产,公司有望实现新的销售增长点;9N级TEOS的验证工作正有序推进,未来有望打开更高价值的市场。公司研发投入持续增加,账面现金储备充足,为未来扩产和研发提供了有力保障。然而,高纯度硅材料市场竞争激烈,公司需不断提升产品性能和工艺水平,以应对市场变化。总体而言,江瀚新材在行业中的地位稳固,未来发展潜力较大。
研报提示江瀚新材哪些投资风险?
研报提示江瀚新材面临的主要风险包括:产品验证周期的不确定性,特别是9N级TEOS的验证工作较为复杂,可能存在延期风险;市场竞争加剧可能导致产品价格下降或市场份额被侵蚀;原材料价格波动可能影响公司盈利能力;新项目建设存在技术和管理风险,可能影响项目进度和成本控制。此外,公司股价受多种因素影响,投资者需谨慎判断并注意投资风险。公司无法对股价作出建议,建议投资者密切关注公司公告和行业动态。