猜你想问
上纬新材2026年半年度业绩报告核心内容是什么?
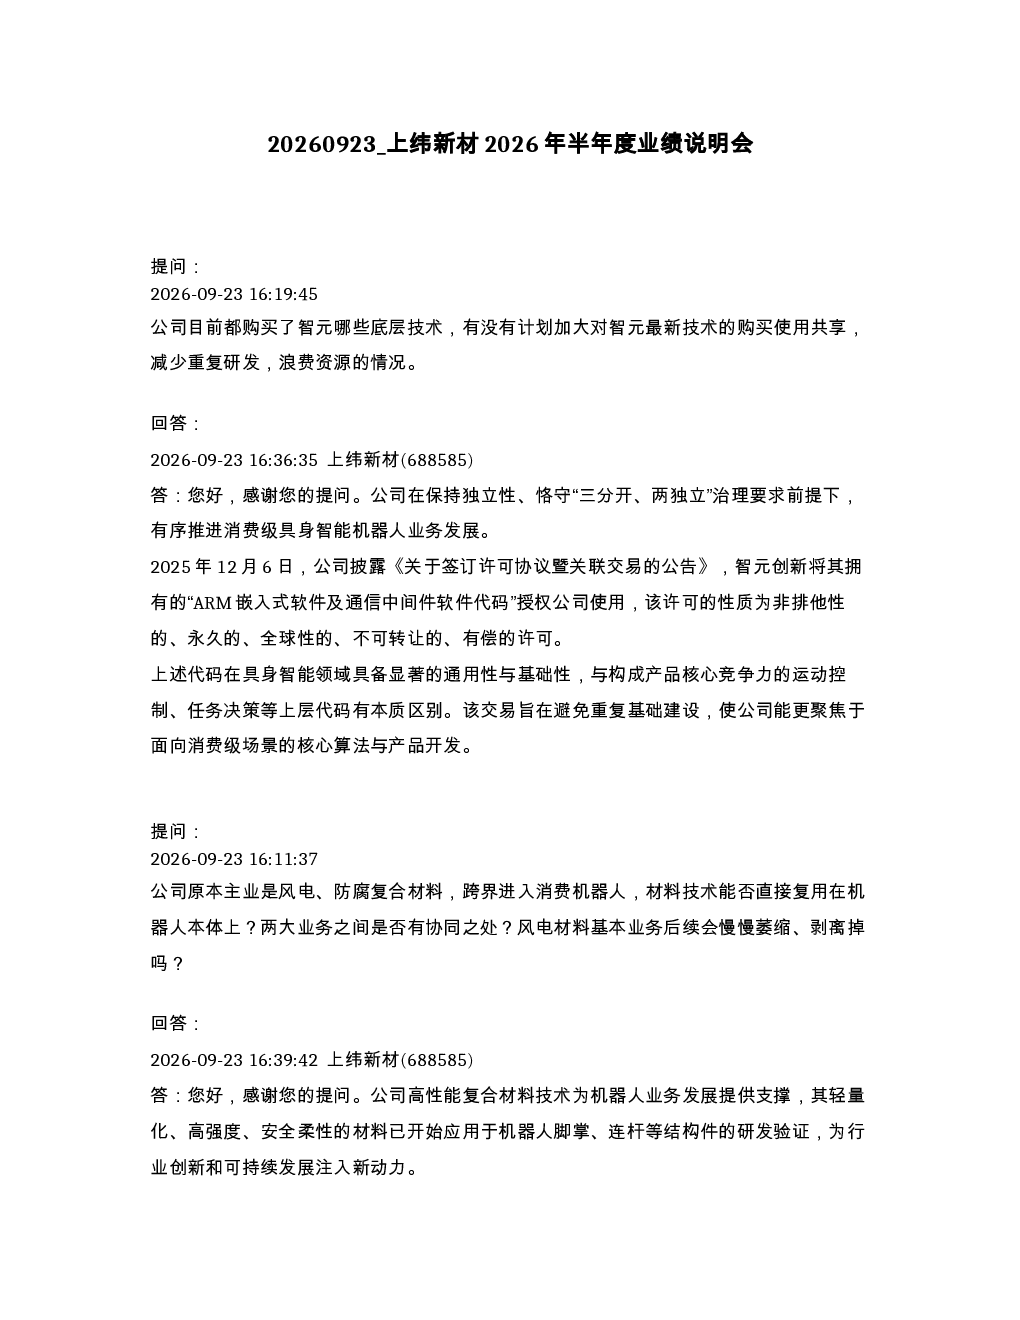
上纬新材在2026年半年度业绩说明会中披露,公司已从智元创新获得ARM嵌入式软件及通信中间件软件代码的非排他性、永久性、全球性许可,此举旨在避免重复基础建设,使公司能更专注于核心算法与产品开发。公司主业的高性能复合材料技术已应用于机器人结构件研发,形成了与机器人业务的协同效应。然而,公司也提及风电材料业务未来可能逐步萎缩或剥离。此外,公司联席CEO兼CTO周斌负责具身智能机器人领域的研发项目管理,2026年上半年新材料业务收入同比增长2.42%,毛利率为14.27%,贡献稳健的利润和现金流,但公司上半年归母净亏损1.67亿元,研发投入1.64亿元全部用于消费级具身智能机器人研发。具体模块投入及后续研发费用规划需参考半年度报告。
消费级具身智能机器人赛道发展趋势如何?
消费级具身智能机器人赛道正面临激烈的竞争环境。上纬新材在业绩说明会中强调,公司已构建线上线下营销网络,并在上海等核心城市布局线下体验店,体验店运营成本不计入研发费用。面对竞争加剧,公司强调其差异化定位和完善的营销服务体系。尽管如此,公司并未明确目标终端售价区间。从行业角度看,随着技术的不断进步和成本的下降,消费级具身智能机器人有望逐渐普及,但市场竞争也将进一步加剧,企业需要不断创新以保持竞争优势。
上纬新材2026年半年度业绩报告重点分析了哪些方向?
上纬新材2026年半年度业绩报告重点分析了公司在消费级具身智能机器人业务的发展情况。报告显示,公司已获得ARM嵌入式软件及通信中间件软件代码的许可,以支持其核心算法与产品开发。同时,公司的高性能复合材料技术已应用于机器人结构件研发,形成了业务协同效应。报告还披露了公司新材料业务的经营稳健性,2026年上半年收入同比增长2.42%,毛利率为14.27%,但公司上半年归母净亏损1.67亿元,研发投入1.64亿元全部用于消费级具身智能机器人研发。此外,公司已构建线上线下营销网络,并强调其差异化定位和完善的营销服务体系。
当前消费级具身智能机器人市场现状如何?
当前消费级具身智能机器人市场正处于快速发展阶段,但竞争也日益激烈。上纬新材在2026年半年度业绩说明会中提到,公司已构建线上线下营销网络,并在上海等核心城市布局线下体验店,以提升市场渗透率。然而,面对竞争加剧,公司强调其差异化定位和完善的营销服务体系。从市场角度看,消费级具身智能机器人产品的需求正在增长,但价格战和同质化竞争可能成为市场的主要挑战。企业需要通过技术创新和品牌建设来提升竞争力。
上纬新材2026年半年度业绩报告有哪些风险提示?
上纬新材2026年半年度业绩报告提示了公司面临的一些风险。首先,消费级具身智能机器人赛道竞争加剧,可能导致公司市场份额下降或利润率压缩。其次,公司新材料业务虽然经营稳健,但上半年归母净亏损1.67亿元,研发投入1.64亿元全部用于消费级具身智能机器人研发,未来盈利能力仍需观察。此外,公司风电材料业务可能逐步萎缩或剥离,这可能会影响公司的整体收入和利润。最后,公司并未明确目标终端售价区间,这也可能带来一定的市场风险。