猜你想问
醋酸乙烯9月市场行情如何?
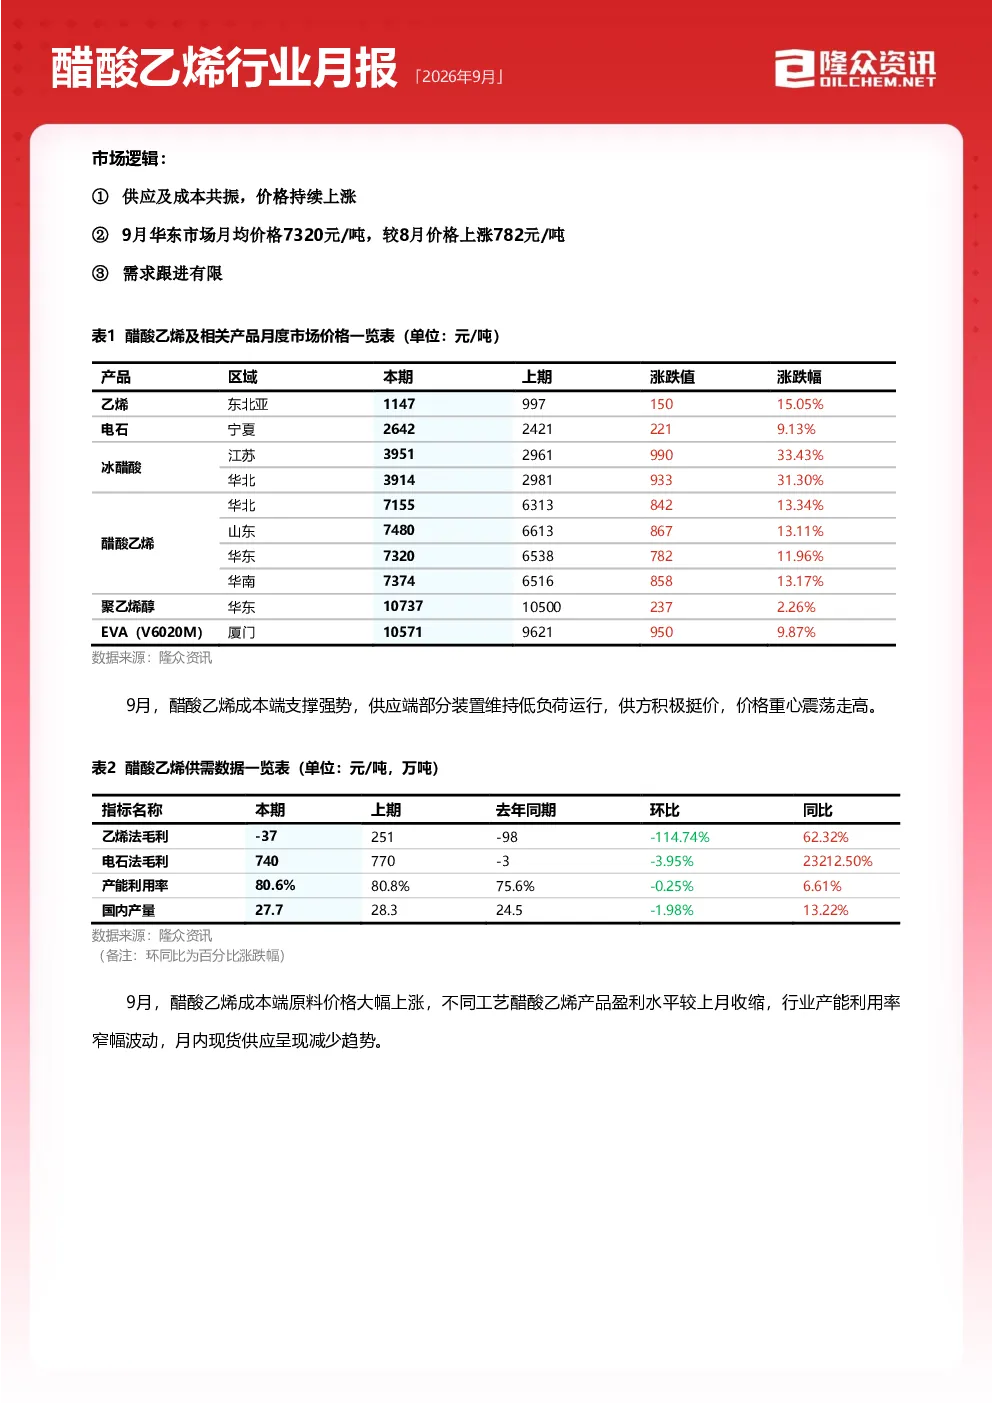
9月国内醋酸乙烯市场月均价同环比大幅抬升,华东市场均价7320元/吨,较上月涨幅11.96%,较去年同期涨幅35.83%。市场行情呈现先强后弱再反转趋势,上旬受原料价格上涨和装置检修预期支撑,价格稳步上行;中下旬下游接货意愿转淡,价格高位回落;下旬检修计划落地,货源收紧预期升温,价格再度反弹。供应端9月产量27.7万吨,环比-1.98%,产能利用率80.6%,环比-0.25%。需求端聚乙烯醇产能利用率75.5%,与上月持平,消费量稳定;EVA行业产能利用率69%,较上月涨幅11.29%,需求量增加有限;VAE乳液开工负荷75%,较上月跌幅8.54%,需求量缩减。进口量环比增长,出口量环比下降。
醋酸乙烯行业未来趋势怎样?
10月预计供应端4套装置检修,有效供给明显缩减,成本端原料供给受限,需求端刚需释放有限,价格或保持高位震荡,但大幅拉涨动能不足。11月检修装置重启,供给收缩支撑减弱,成本端原料高位行情难维持,需求端传统旺季收尾,价格或承压回落。12月装置开工率回升,供需格局转向宽松,成本端底部支撑弱化,需求端持续偏弱,价格或延续偏弱运行。需关注下游EVA新增产能投产计划、醋酸乙烯供应端装置波动及复产进度、成本端原料价格变化等因素。
醋酸乙烯报告重点分析了哪些方面?
报告重点分析了市场行情、成本利润、供应、需求、进出口及未来展望。供应端显示9月产量环比下降,未来一个月检修装置增多导致供应量大幅下滑。需求端显示聚乙烯醇消费稳定,EVA需求增加有限,VAE乳液需求缩减。成本端价格上涨但原料成本大幅拉升,导致不同工艺产品利润收缩。进口量增长,出口量下降。未来价格走势预计呈现10月高位震荡、11月承压回落、12月延续偏弱的特点。
当前醋酸乙烯市场处于什么状态?
当前醋酸乙烯市场处于价格高位但上涨动能减弱的状态。9月华东市场月均价格7320元/吨,较8月上涨782元/吨,涨幅11.96%,但市场呈现先强后弱再反转趋势,显示供需两端均存在不确定性。供应端前期检修装置重启和降负荷运行导致产量下降,但未来检修计划将使供应进一步收缩。需求端各下游产品消费量变化不一,整体跟进有限。成本端原料价格上涨对利润形成挤压。进口增加出口减少,显示国内外市场存在价差和流向变化。
醋酸乙烯投资需关注哪些风险?
投资醋酸乙烯需关注供应端装置波动及复产进度风险,如检修计划执行情况、新增产能投产时间等可能影响市场供需平衡。需关注成本端原料价格变化风险,乙烯、电石等原料价格波动将直接影响产品利润水平。需关注下游需求变化风险,聚乙烯醇、EVA、VAE等下游产品产能利用率及开工负荷变化将影响醋酸乙烯需求。需关注进出口政策及国际市场变化风险,如主要来源地和去向地的贸易政策调整可能影响供需格局。报告信息仅供参考,不构成投资建议。