市场逻辑
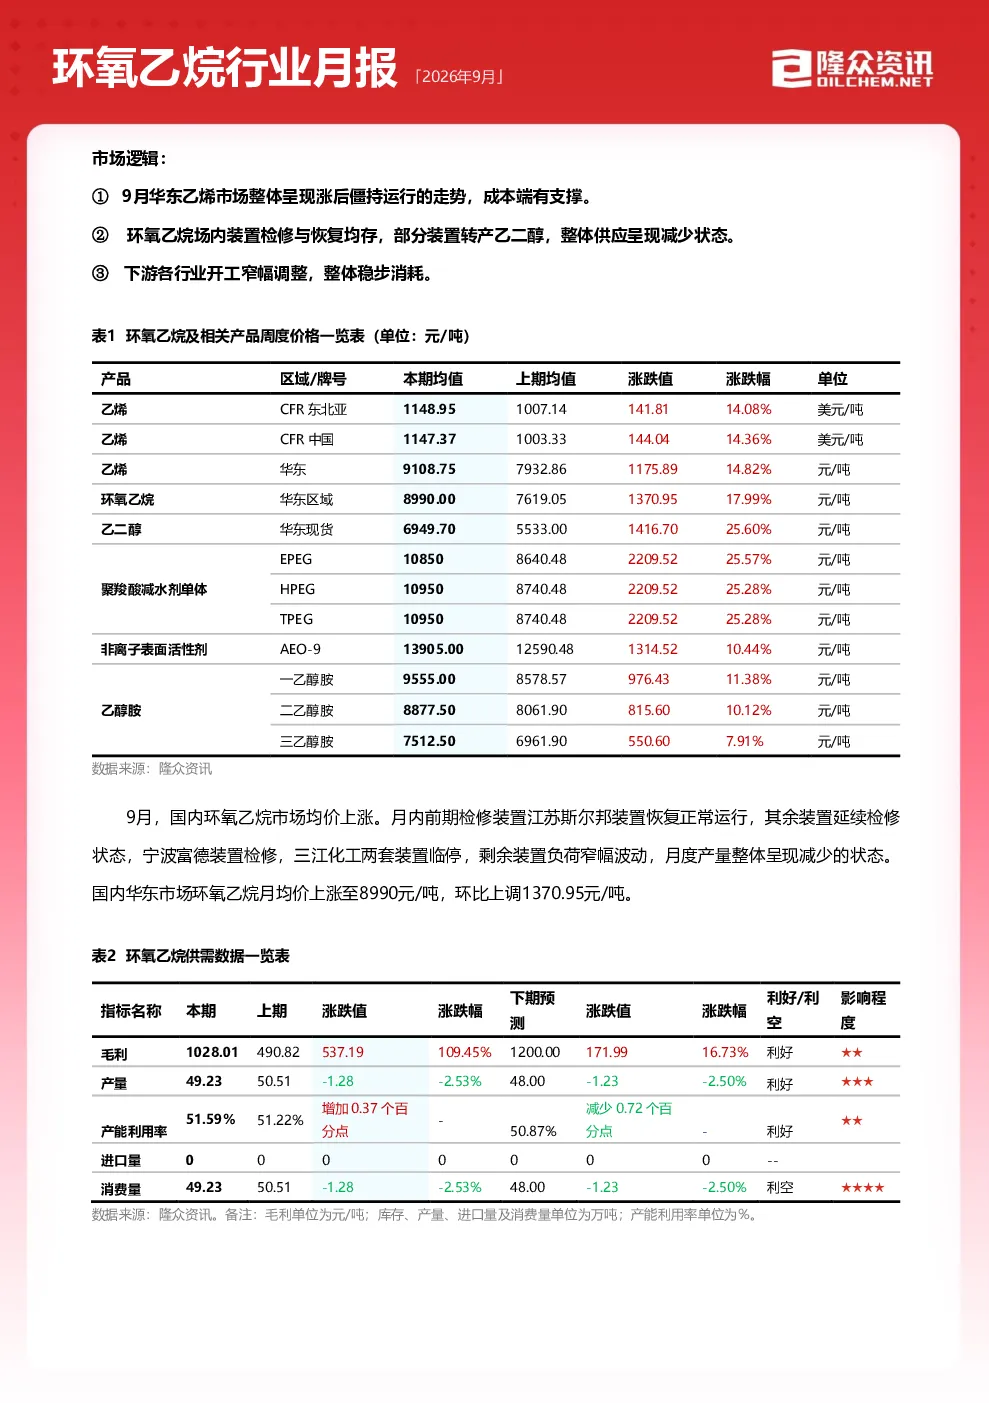
9月华东乙烯市场整体呈现涨后僵持运行的走势,成本端有支撑。环氧乙烷场内装置检修与恢复均存,部分装置转产乙二醇,整体供应呈现减少状态。下游各行业开工窄幅调整,整体稳步消耗。9月,国内环氧乙烷市场均价上涨,月内前期检修装置江苏斯尔邦装置恢复正常运行,其余装置延续检修状态,宁波富德装置检修,三江化工两套装置临停,盛虹炼化结束检修正常运行,泰兴金燕存结束检修正常运行预期,其他装置窄幅调整,月度产量整体呈现减少的状态。国内华东市场环氧乙烷月均价上涨至8990元/吨,环比上调1370.95元/吨。10月份国内环氧乙烷市场供需或相对平稳运行。10月,国内环氧乙烷前期个别检修装置存恢复预期,其余装置或窄幅调整,环氧乙烷行业产量及开工率预计较难有明显增量。由于其危险性,环氧乙烷的运输和储存成本极高、技术难度极大,因此环氧乙烷一般情况下没有进口。下游需求,10月主要下游领域虽处于季节性旺季,但若宏观因素提振减弱,下游行业需求释放或减前期减少,改善有限,整体维持刚需消耗。预计10月份国内环氧乙烷价格或坚挺运行。
第一章本期市场概述
本期环氧乙烷市场价格上涨,截至9月28日,华东地区环氧乙烷月均价参考8990元/吨,环比上涨17.99%。本月环氧乙烷价格推涨运行。整体来看,华东市场当前执行9700元/吨,华南市场当前执行9700元/吨,华中市场当前执行10100元/吨,东北市场当前执行9500元/吨,华北市场当前执行9500元/吨。
第二章月度供需平衡分析及预测
由于环氧乙烷产品特性,暂不考虑库存因素,本期的供需平衡关系保持平衡状态。9月国内环氧乙烷总供应量49.23万吨,环比下跌1.28万吨。需求方面,单体、非离子表活、乙醇胺、软泡聚醚、DMC对环氧乙烷消化量呈现增加态势,EC、乙二醇丁醚呈现缩减态势。
第三章成本利润分析
3.1利润:环氧乙烷理论生产成本利润分析
成本分析:外采进口乙烯制环氧乙烷月均成本在7961.99元/吨,环比增加810.98元/吨;外采国产乙烯制环氧乙烷平均成本8131.56元/吨,与上月相比增加885.49元/吨。利润分析:外采进口乙烯制环氧乙烷月均利润在1028.01元/吨,环比增加537.19元/吨;外采国产乙烯制环氧乙烷平均利润在858.44元/吨,与上月相比上涨485.46元/吨。3.2产业链价值传导分析
本期产业链利润状况表现不一,涨跌互现;下游产品中,仅二乙醇胺利润呈现下滑态势,聚羧酸减水剂单体、非离子表面活性剂、乙二醇丁醚、EC、软泡聚醚、DMC利润均呈现上涨态势。
第四章供应分析
4.1产量及产能利用率分析
9月国内环氧乙烷总供应量49.23万吨,环比下降1.28万吨,产能利用率参考51.59%,环比上涨0.37个百分点,同比减少3.77个百分点。4.2检修损失量分析:三江部分产线及泰兴金燕、扬子石化、海南炼化装置延续检修状态,富德能源新增16万吨/年装置临停,三江新增2套6万吨/年装置检修,盛虹炼化结束检修正常运行,泰兴金燕存结束检修正常运行预期。4.3下期装置检修计划:10月份泰兴金燕环氧乙烷生产装置存结束检修预期。
第五章需求分析
5.1国内下游需求分析
9月,环氧乙烷总消费量呈现缩量状态;国内环氧乙烷消费量49.23万吨,环比减少2.53%。月内主力下游企业装置负荷呈现涨跌均存的状态,国内聚羧酸减水剂单体产能利用率26.63%,环比增加1.33%;非离子表面活性剂行业产能利用率在57.86%,环比下滑1.14%;乙醇胺行业产能利用率在89.17%,环比窄幅下滑0.39%;DMC行业产能利用率在67.53%,环比上涨1.55%;EC行业产能利用率在40.06%,环比上涨3.31%;乙二醇丁醚行业产能利用率在72.00%,环比下滑1%。
第六章相关市场分析
6.1原料分析
9月华东乙烯市场整体表现强势,价格重心持续上移,仅在月末小幅回落。9月东北亚乙烯市场涨后企稳,行情核心驱动来自供应端。预计10月乙烯汽运、船运市场走势或将分化:国内汽运价格存在窄幅松动可能,船运货源价格维持偏强。进口市场方面,韩国多套裂解装置进入长周期检修,船货供应依旧偏紧;同时山东、华东地区新增船货采购需求,CFR价格预计在1020-1140美元/吨区间震荡。6.2重点下游
聚羧酸减水剂单体:9月份聚羧酸减水剂单体各区域市场价格均呈现上涨后回落的状态。非离子表面活性剂:9月份非离子表面活性剂市场整体呈强势上行走势。乙醇胺:本月,供应面来看,金燕装置尚未重启,其他装置均正常高负荷运行,因自然日减少,产量较比8月小幅下降。乙二醇:月内华东乙二醇最高价格为7327元/吨,最低价格为6390元/吨,月均价格在6949.70元/吨,涨幅25.60%。
第七章下月市场展望
7.1供需展望及心态调查
供需差在三季度依旧维持平衡。截至2026年9月28日,对国内环氧乙烷市场参与者10月心态调研的结果显示,20%看涨,50%看稳,30%看跌。7.2后市预测
10月预测:重心高位盘整,环氧乙烷价格持稳在9700元/吨。核心观点:供应端,部分装置存检修预期,叠加EO/EG联产装置根据产品经济性灵活调整产出,商品环氧乙烷外放货源无明显增量,供应保持紧平衡;需求端,“银十”旺季兑现力度较强。聚羧酸减水剂单体进入年度施工冲刺阶段,北方地区赶工需求集中释放,对环氧乙烷的消耗量达到阶段性高点。同时,下游工厂在价格上行趋势确认后,为避免后续成本抬升,按需采购的节奏有所加快,市场整体交投活跃度维持在中高水平;原料端:乙烯市场受油价及下游衍生品行情向好带动,价格高位运行态势不变;成本高位及需求带动环氧乙烷市场高位持稳运行,市场价格在9700元/吨左右运行。未来三月预测:未来三个月,环氧乙烷市场预计呈现“先稳后跌”的阶梯式下行格局。10月份预计高位持稳;进入11月份,或高位承压回调;12月份市场延续弱势下行。
第八章方法论
8.1价格标准:隆众资讯环氧乙烷市场现货价格反映符合GB/T 13098-2006标准的国产环氧乙烷在国内各生产及消费地区以人民币计价的现货价格,代表国内生产企业、贸易商和下游工厂之间的可交易价格。8.2数据标准
月报发送日为每月倒数第三个工作日,故本月供需数据为自然月预估值,价格、利润及成本数据截止到发布日,下期月报会自动更新并修复。
第九章声明
本报告仅供山东隆众信息技术有限公司(隆众资讯)的客户使用,未经隆众资讯授权许可,严禁任何形式的转载、翻版、复制或传播。本报告所载信息为隆众资讯认为可信的公开信息或合法获取的调研资料,隆众资讯力求但不保证所载信息的准确性和完整性。本报告中的内容仅供客户参考,不构成任何投资、法律、会计或税务的最终操作建议,任何人根据本报告作出的任何投资决策与隆众资讯及本报告作者无关。