猜你想问
这份研报主要分析了什么内容?
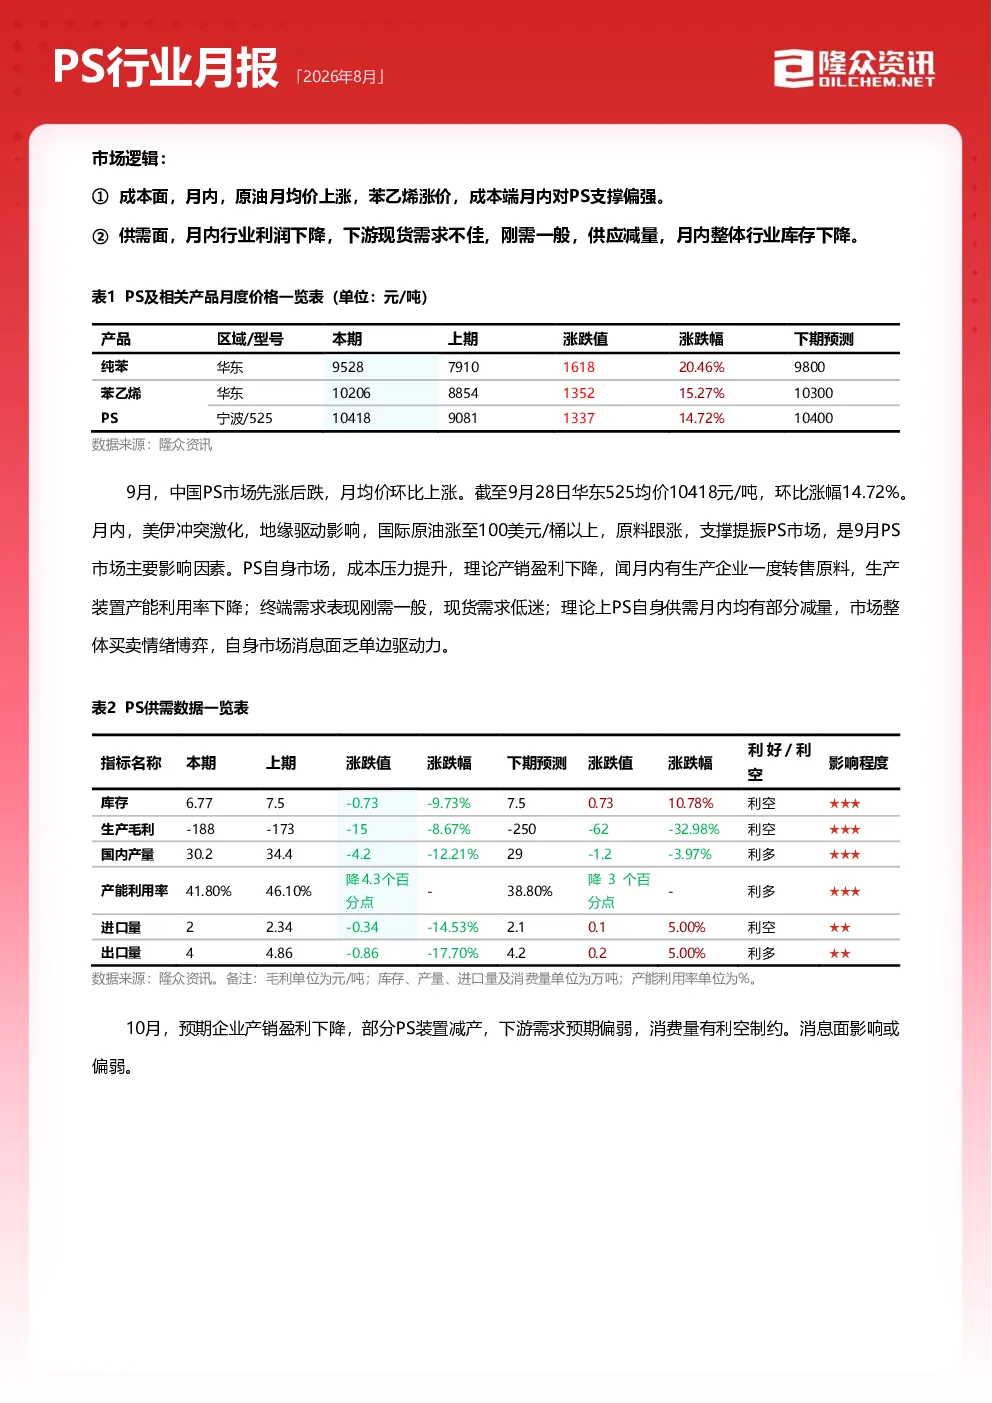
这份研报主要分析了9月中国PS市场的供需平衡、成本利润、供应、需求、库存以及进出口情况,并对10月和未来三个月的市场走势进行了展望。报告指出9月PS市场先涨后跌,成本端支撑偏强,但供需博弈明显,行业库存下降。10月市场预期跌多涨少,供需多呈僵持博弈态势。未来三个月可能呈前高后低结构,华东GPPS月均价或在9900-10700元/吨。
PS赛道未来发展趋势如何?
PS赛道未来发展趋势受多种因素影响。从供需角度看,9月PS市场供需均有部分减量,但行业利润下降,下游现货需求不佳,刚需一般。10月预期企业产销盈利下降,部分装置减产,下游需求预期偏弱。未来三个月PS产销盈利较差,市场有逐渐小幅累库概率,需求前置、政策刺激空间有限,出口难以完全弥补内销缺口。成本面国际油价预期先跌后涨,苯乙烯呈先涨后跌趋势。
研报重点分析了哪些方向?
研报重点分析了以下几个方面:1)市场走势,9月中国PS市场先涨后跌,月均价环比上涨14.72%;2)成本利润,9月GPPS利润-188元/吨,HIPS利润-476元/吨,原料苯乙烯上涨导致HIPS利润亏损加剧;3)供应分析,9月中国PS产量预计30.2万吨,环比减少4.2万吨,部分企业减产转售原料苯乙烯;4)需求分析,2026年8月中国PS表观消费量31.88万吨,环比增加3.24%,但1-8月累计同比减少13.9%;5)库存分析,9月国内PS成品库存平均6.9万吨,较上月减少0.6万吨。
当前PS市场现状如何判断?
当前PS市场现状呈现供需博弈格局。9月市场先涨后跌,主要受国际原油上涨、原料苯乙烯跟涨以及自身供需博弈等因素影响。成本端原油月均价上涨,苯乙烯涨价,支撑偏强;但供需面行业利润下降,下游现货需求不佳,刚需一般,供应减量,整体行业库存下降。10月市场预期跌多涨少,供需多呈僵持博弈态势,市场受原料端影响居多。目前来看,PS市场处于调整期,整体表现较为低迷。
研报提示哪些风险?
研报提示的主要风险包括:1)成本端波动风险,国际油价和苯乙烯价格波动可能对PS成本端产生较大影响;2)供需失衡风险,PS产销盈利较差,市场有逐渐小幅累库概率,需求前置、政策刺激空间有限,出口难以完全弥补内销缺口;3)下游需求疲软风险,下游相关数据显示空调产量同比下降9.2%,可能对PS需求产生负面影响;4)装置检修风险,9月检修损失量为18.1万吨,主要检修企业包括镇江奇美、宁波台化、扬子巴斯夫等,未来检修计划也可能对市场产生影响。