猜你想问
聚羧酸减水剂单体9月市场表现如何?
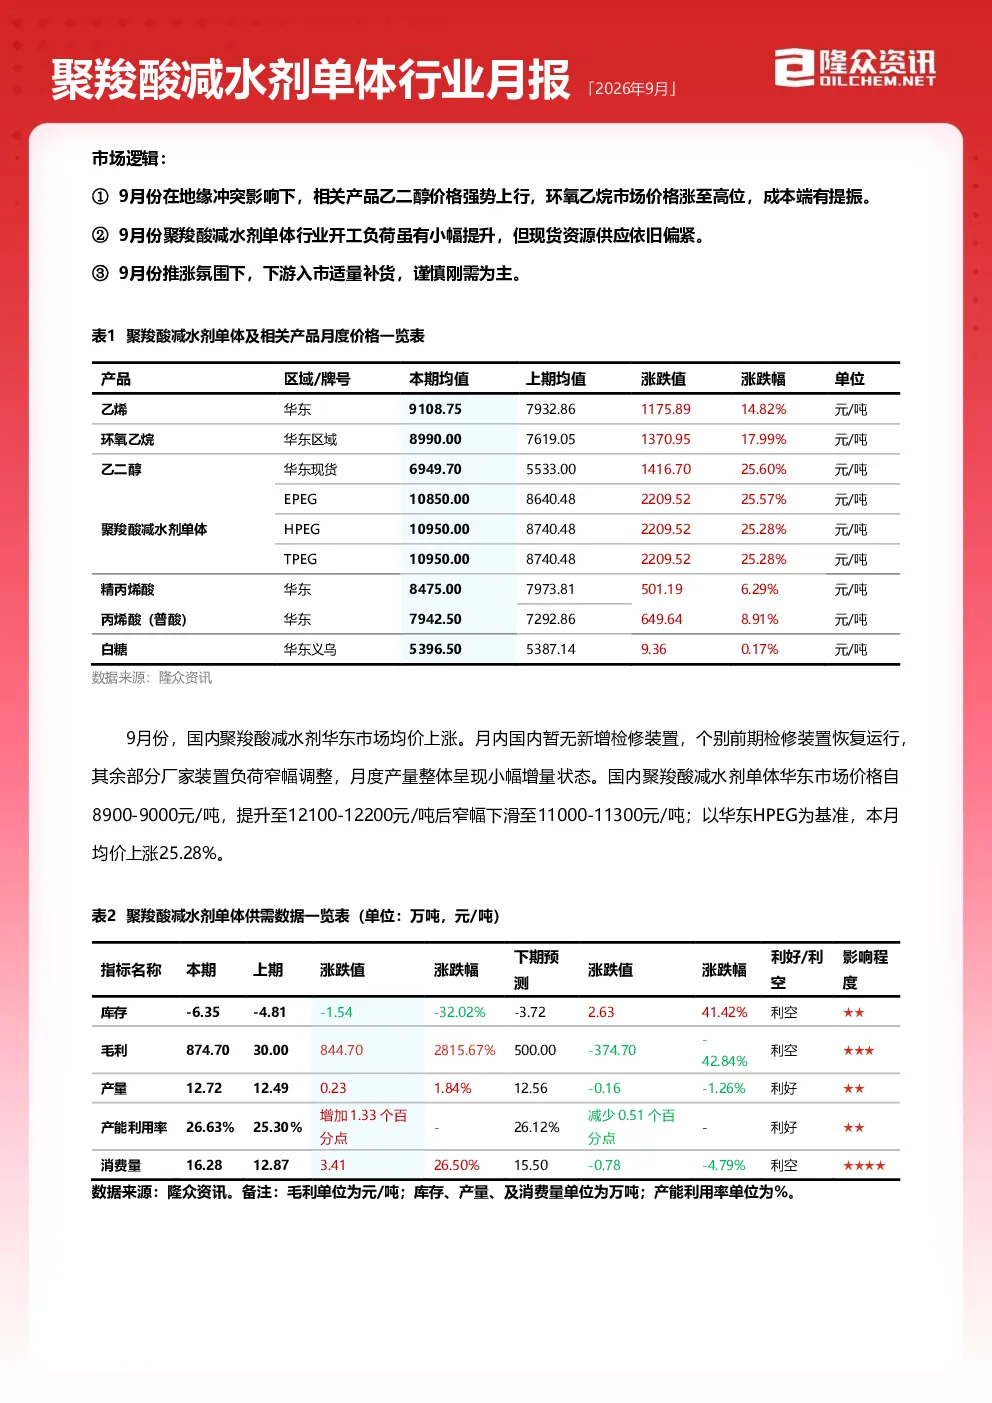
9月份受地缘冲突影响,乙二醇和环氧乙烷价格强势上行,成本端得到提振。聚羧酸减水剂单体行业开工负荷小幅提升,但现货资源供应依旧偏紧。华东市场均价上涨,主要受成本端支撑和供应偏紧影响。下游需求因价格高位而谨慎,随着价格回落,采购意愿减弱。供需关系为供小于需,对行情有一定支撑。供应端暂无新增检修,部分装置恢复运行,整体开工负荷小幅增长,产量供应窄幅增加。需求端建筑施工积极开展,但下游行业利润承压,入市采购以刚需为主。出口端海外市场需求释放,国内单体企业出口量小幅增加。单体理论生产成本利润向好,整体盈利空间改善,企业扭亏为盈。9月底,工厂端可售库存率为-33.23%,环比减少,库存量呈现缩减状态。9月聚羧酸减水剂单体出口量预计在4.2万吨,环比增加1.31万吨,涨幅在45.33%。
聚羧酸减水剂单体行业未来趋势如何?
10月份供需差或维持负值,终端建筑行业处于赶工期,但下游需求释放或谨慎刚需为主。预计10月份聚羧酸减水剂单体价格或高位松动,11-12月份或延续震荡下滑的状态。心态调研显示,60%看跌,30%看稳。预计华东HPEG月均价10月份在10300-10500元/吨,11月份至10000元/吨,12月份跌至9800元/吨。未来三个月预测显示,10月份旺季氛围或有延续,但现货供应或较前期有一定增加,下游需求释放或谨慎刚需为主,供需矛盾或有一定显现,价格或高位下滑;11月份需求减弱,价格或存松动预期;12月份需求难有改善,价格或延续跌势。需关注环氧乙烷装置运行情况、市场产销情况、价格或坚挺;聚羧酸减水剂单体企业装置运行情况、场内现货供应情况;下游需求或相对谨慎,单体企业可售库存情况。
本报告重点分析了哪些方面?
本报告重点分析了聚羧酸减水剂单体行业的供需平衡、成本利润、供应、需求、库存和出口情况。供需平衡分析显示9月份供小于需,现货资源供应依旧偏紧,对行情有一定支撑。成本利润分析显示单体理论生产成本利润向好,整体盈利空间改善,企业扭亏为盈。供应分析显示9月份国内聚羧酸减水剂单体供应量整体呈现增加状态,暂无新增检修,部分装置提量。需求分析显示9月份混凝土发运量和开工率处于回落后提升再窄幅波动后上行的状态,下游需求呈现基建托底、地产拖累的结构性特征。库存分析显示9月底,工厂端可售库存率为-33.23%,环比减少,库存量呈现缩减状态。出口分析显示9月聚羧酸减水剂单体出口量预计在4.2万吨,环比增加1.31万吨,涨幅在45.33%。
当前聚羧酸减水剂单体市场现状如何?
当前聚羧酸减水剂单体市场现状为供应偏紧,下游需求谨慎。9月份受地缘冲突影响,乙二醇和环氧乙烷价格强势上行,成本端得到提振,推动华东市场均价上涨。供应端开工负荷小幅提升,但现货资源依旧偏紧,产能利用率在26.63%,月产量在12.72万吨,环比上月增加1.84万吨。需求端建筑施工积极开展,但下游行业利润承压,入市采购以刚需为主,混凝土发运量和开工率处于回落后提升再窄幅波动后上行的状态。库存端9月底,工厂端可售库存率为-33.23%,环比减少,库存量呈现缩减状态。出口端海外市场需求释放,国内单体企业出口量小幅增加,预计9月出口量在4.2万吨,环比增加1.31万吨,涨幅在45.33%。
投资聚羧酸减水剂单体行业需注意哪些风险?
投资聚羧酸减水剂单体行业需关注以下风险:环氧乙烷装置运行情况,市场产销情况,价格或坚挺;聚羧酸减水剂单体企业装置运行情况,场内现货供应情况;下游需求或相对谨慎,单体企业可售库存情况。需注意环氧乙烷价格推涨运行,受原油、乙烯和乙二醇价格影响,各区域价格同步上涨,可能影响成本端。部分装置延续检修,个别装置恢复运行,可能影响供应端。下游需求呈现基建托底、地产拖累的结构性特征,华东和华南区域需求改善幅度较大,但整体需求或相对谨慎。需持续关注行业供需变化、成本波动、库存动态和出口情况,以评估市场风险。