猜你想问
这份铁矿石早报的核心内容是什么?
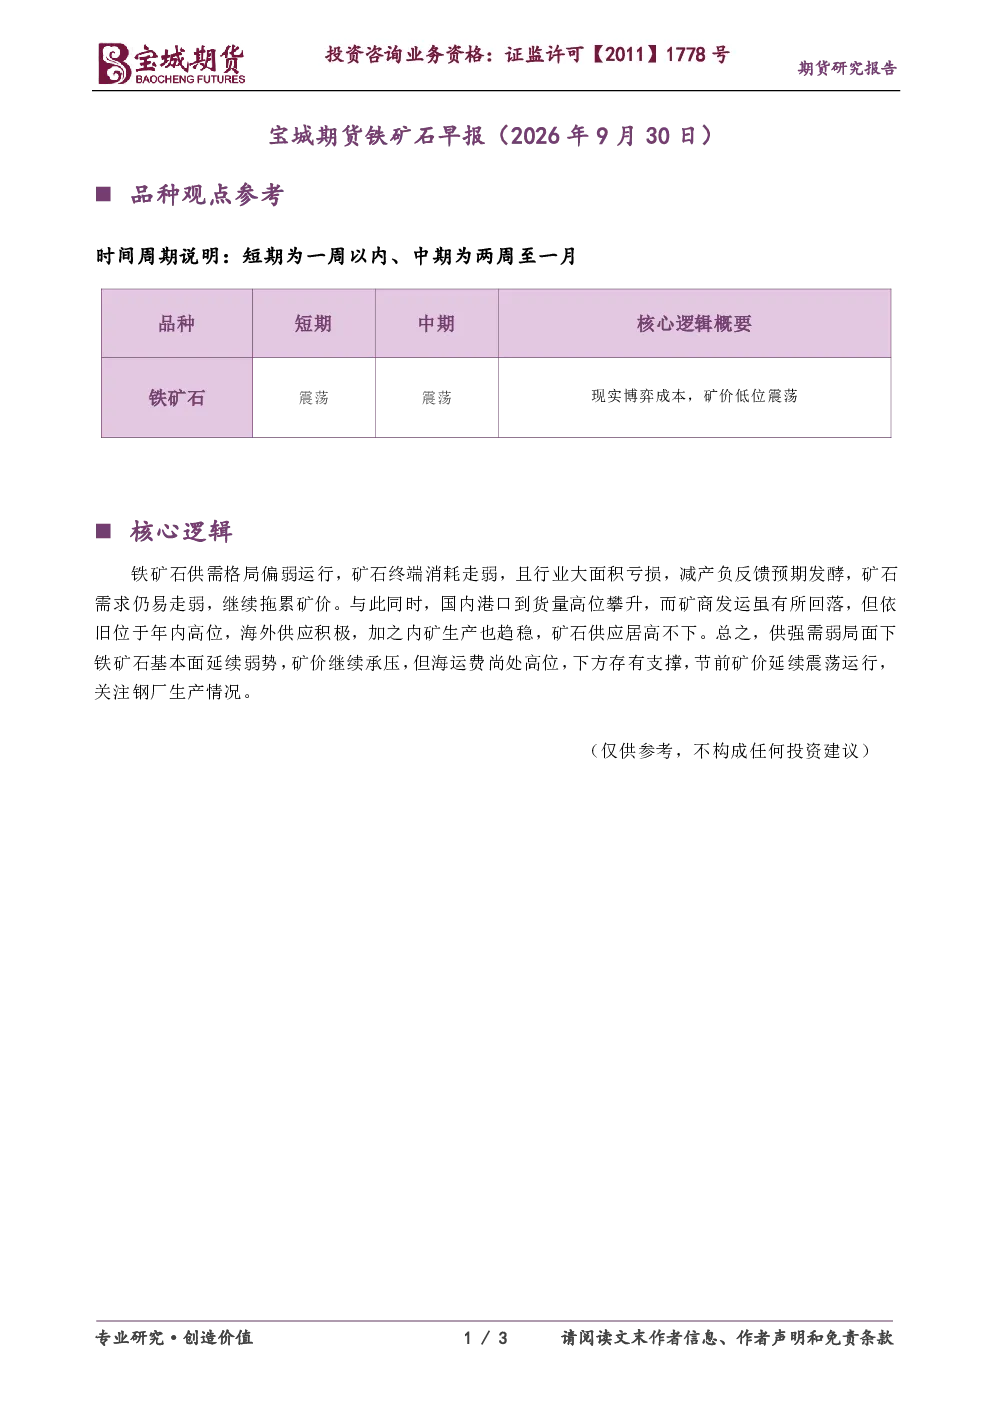
本报告分析铁矿石供需格局偏弱运行,指出终端消耗走弱,行业大面积亏损,减产负反馈预期发酵,需求仍易走弱,拖累矿价。国内港口到货量高位攀升,矿商发运虽回落但依旧高位,海外供应积极,内矿生产趋稳,供应居高不下。供强需弱下,基本面延续弱势,矿价继续承压,但海运费尚处高位,下方存支撑,节前矿价延续震荡运行,关注钢厂生产情况。
铁矿石行业未来发展趋势如何?
铁矿石行业面临供需双重压力,短期内供应端高位运行,需求端受终端消耗走弱影响持续疲软,行业大面积亏损。减产负反馈预期虽存在,但实际减产力度和效果尚待观察。长期来看,铁矿石价格受全球宏观经济、钢铁行业景气度及供需关系影响显著,需持续关注终端需求变化和矿山产能调整动态。
报告重点分析了哪些方向?
报告重点分析了铁矿石供需基本面,包括国内港口到货量、矿商发运情况、海外供应状况及国内矿山生产情况。同时,关注终端消耗变化对矿价的影响,以及海运费对矿价下方的支撑作用。此外,报告也提及减产负反馈预期对市场情绪的影响,以及钢厂生产情况对需求的潜在影响。
当前铁矿石市场现状如何判断?
当前铁矿石市场呈现供强需弱的格局,基本面延续弱势,矿价继续承压。国内港口到货量高位攀升,矿商发运虽回落但依旧高位,海外供应积极,内矿生产趋稳,供应居高不下。而终端消耗走弱,行业大面积亏损,减产负反馈预期发酵,需求仍易走弱。尽管海运费尚处高位,为矿价下方提供一定支撑,但整体市场仍处于弱势运行状态。
这份研报有哪些风险提示?
本报告内容仅供参考,不构成投资建议,客户应独立判断。报告内容基于公开信息和市场分析,不担保内容准确性或完整性,不对使用报告导致的损失负责,建议客户自行投资判断。报告不构成投资、法律、会计或税务建议,不适合任何客户,不提供个人咨询建议。此外,铁矿石市场价格波动较大,受多种因素影响,投资者需注意市场风险。