猜你想问
这份研报主要分析了哪些资产的表现?
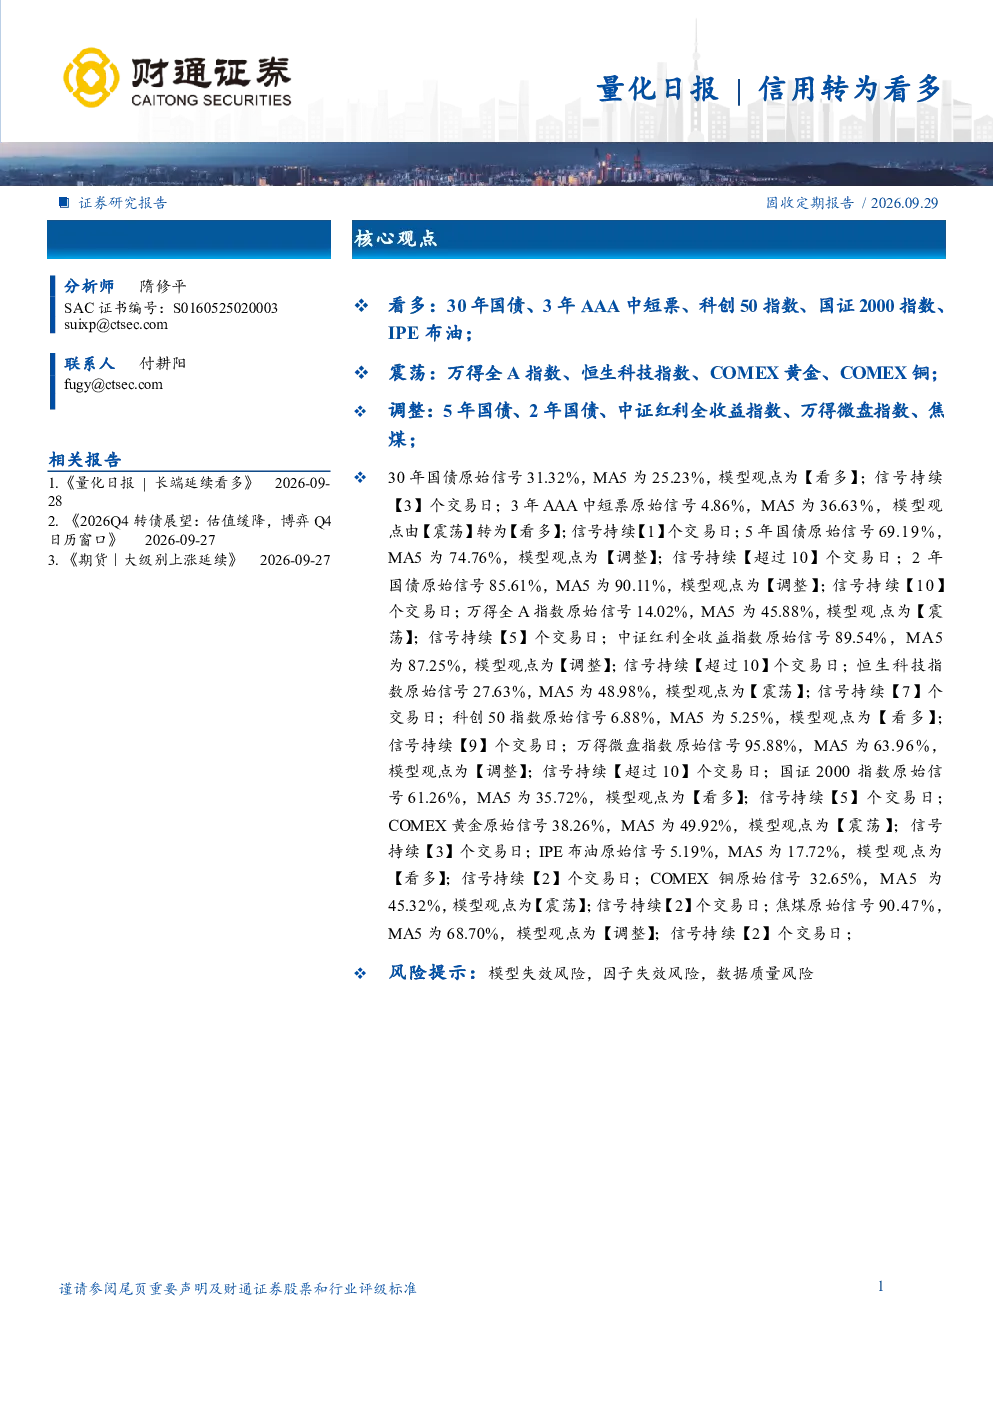
本报告分析了30年国债、3年AAA中短票、科创50指数、国证2000指数、IPE布油等资产的信用信号变化,其中30年国债、3年AAA中短票、科创50指数、国证2000指数、IPE布油被看多,万得全A指数、恒生科技指数、COMEX黄金、COMEX铜处于震荡状态,5年国债、2年国债、中证红利全收益指数、万得微盘指数、焦煤则处于调整状态。
当前金融市场的整体趋势如何?
报告显示当前金融市场的整体趋势分化明显,看多资产主要集中在长期国债和科创指数,震荡资产以宽基指数和贵金属为主,调整资产则多为短期利率债和红利指数。这反映了市场对不同期限和风格的信用风险偏好存在显著差异。
报告中哪些资产被重点关注?
报告中重点关注了3年AAA中短票,该资产由震荡转为看多,原始信号为4.86%,MA5为36.63%,信号持续1个交易日。此外,30年国债、科创50指数、国证2000指数也持续看多,原始信号分别为31.32%、6.88%、61.26%,MA5分别为25.23%、5.25%、35.72%。
当前市场存在哪些不确定性?
报告提示当前市场存在模型失效、因子失效以及数据质量等风险。例如5年国债、2年国债、中证红利全收益指数、万得微盘指数、焦煤持续调整,原始信号均超过70%,MA5也维持在较高水平,这可能意味着市场对这些资产的信用风险感知存在持续压力。
投资者应如何应对报告中的风险提示?
投资者应关注模型和因子的稳定性,并核查数据来源的可靠性。对于处于调整状态的资产,如5年国债、2年国债等,需警惕信用风险累积,但报告未提供具体投资建议。建议结合其他研报和市场信息综合判断,谨慎评估各类资产的风险收益特征。
你可能感兴趣
量化日报 | 信用转为看多
财通证券2026-08-31
量化日报:量化日报信用转为看多
信息技术财通证券2026-09-29
量化日报 | 黄金单日信号转为看多
财通证券2026-05-07
金融工程量化择时周报:转为看多且权重行业择时效果有所提升
太平洋证券2022-03-15
金融工程量化择时周报(022.03.12):转为看多且权重行业择时效果有所提升
太平洋证券2022-03-12
金融工程量化择时周报:转为谨慎看多且月度动量推荐房地产
太平洋证券2022-03-25
财通证券量化日报:量化日报信用、长端转为震荡
金融财通证券2026-04-01
沪深300股指期货套利日报:期现转为贴水,后市谨慎看多
方正期货2015-04-03
量化分析报告:择时雷达六面图:信用方向转为上行趋势
国盛证券2025-06-14
招期金工私募策略跟踪周报:本周量化策略Beta和Alpha双承压,看平指数下多头观点由偏谨慎转为偏中性
招商期货2025-11-25