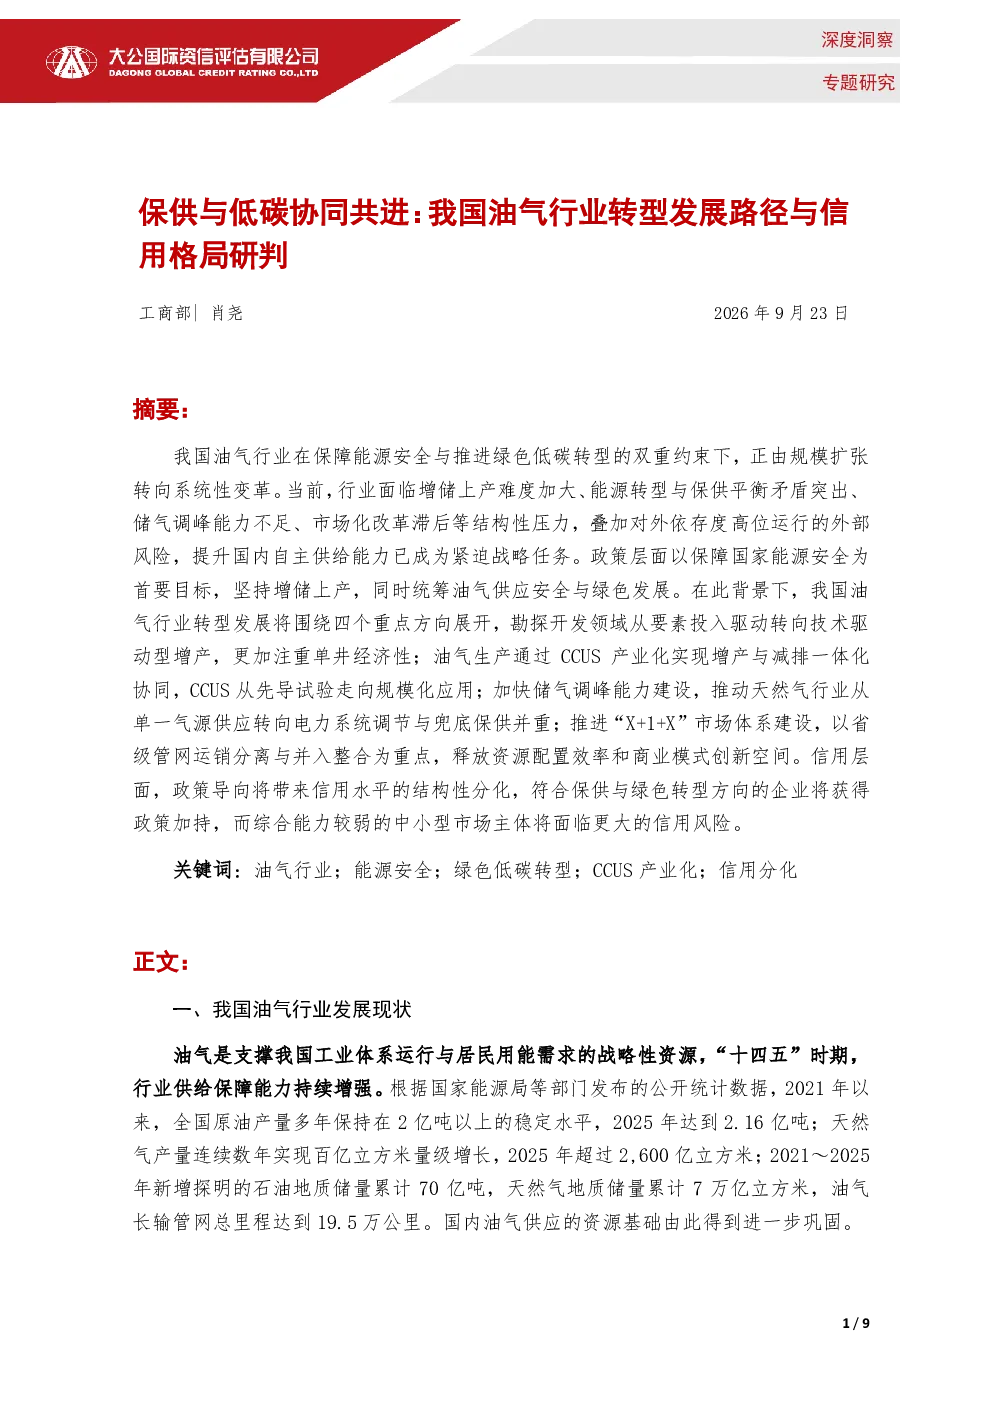
猜你想问
这份研报主要分析了什么内容?
这份研报主要分析了我国油气行业在保供与低碳协同背景下的转型发展路径与信用格局。报告指出行业面临增储上产难度加大、能源转型与供应保障平衡矛盾、储气调峰能力不足、市场化改革滞后等结构性压力,同时叠加对外依存度高带来的外部风险。政策层面以保障能源安全为首要目标,坚持增储上产,统筹油气供应安全与绿色发展。报告还研判了不同类型企业的信用水平,指出政策导向将带来信用结构性分化。
油气行业未来发展趋势如何?
油气行业未来发展趋势呈现系统性变革特征,从规模扩张转向技术驱动型增产,重点突破海洋油气、深层超深层、页岩油/气等资源。同时,行业将加速向绿色低碳转型,推动油气勘探开发电气化,探索低碳零碳油区,布局二氧化碳驱油封存项目。CCUS产业化、储气调峰能力补强、市场机制完善是关键转型方向,以应对内外部挑战,构建现代油气产业体系。
报告中重点关注了哪些分析方向?
报告重点关注了油气行业供给能力提升与结构性矛盾、政策导向、转型发展路径、企业信用水平研判四个方向。在供给能力方面,分析了产量、储量、管网建设等现状,同时揭示了增储上产难度加大、能源转型压力、基础设施不完善、市场化改革滞后等矛盾。政策导向上,强调了保障能源安全与统筹绿色低碳的双重目标。转型路径则聚焦技术升级、CCUS产业化、储气调峰能力补强、市场机制完善。企业信用水平研判则区分了上游勘探开发、管网储运、炼化加工、城市燃气及下游分销、油服技术服务等不同类型企业的信用特征。
当前油气市场现状如何判断?
当前油气市场现状呈现供给能力提升与结构性矛盾并存的局面。供给端,全国原油产量稳定在2亿吨以上,天然气产量持续增长,新增探明储量丰富,长输管网里程达19.5万公里,显示供给基础较为稳固。但行业面临增储上产难度加大、深层超深层资源占比高、老油田含水率高、开发成本上升等问题。同时,能源转型与供应保障平衡矛盾突出,可再生能源占比上升,油气调峰与减排任务加重。基础设施方面,储气调峰能力不足,部分省级管网未完成市场化改革,市场化程度有待提升。总体来看,市场在发展过程中仍面临多重挑战。
研报提示了哪些风险需要关注?
研报提示了油气行业转型发展中的多重风险。首先,增储上产难度加大可能导致供给端压力,外部依存度高则带来地缘政治风险。其次,能源转型与供应保障平衡矛盾,要求行业在保障能源安全与实现绿色低碳目标间寻求平衡,转型成本与路径选择存在不确定性。再次,储气调峰能力不足可能影响能源供应稳定性,政策支持与市场机制完善仍需时日。此外,市场化改革滞后可能抑制行业活力,不同类型企业在转型过程中面临差异化信用风险,中小型市场主体尤为突出。最后,技术升级与CCUS产业化等转型举措的规模化应用也存在不确定性,需持续关注政策与市场变化。