猜你想问
828新政对地产债信用重构的具体影响是什么?
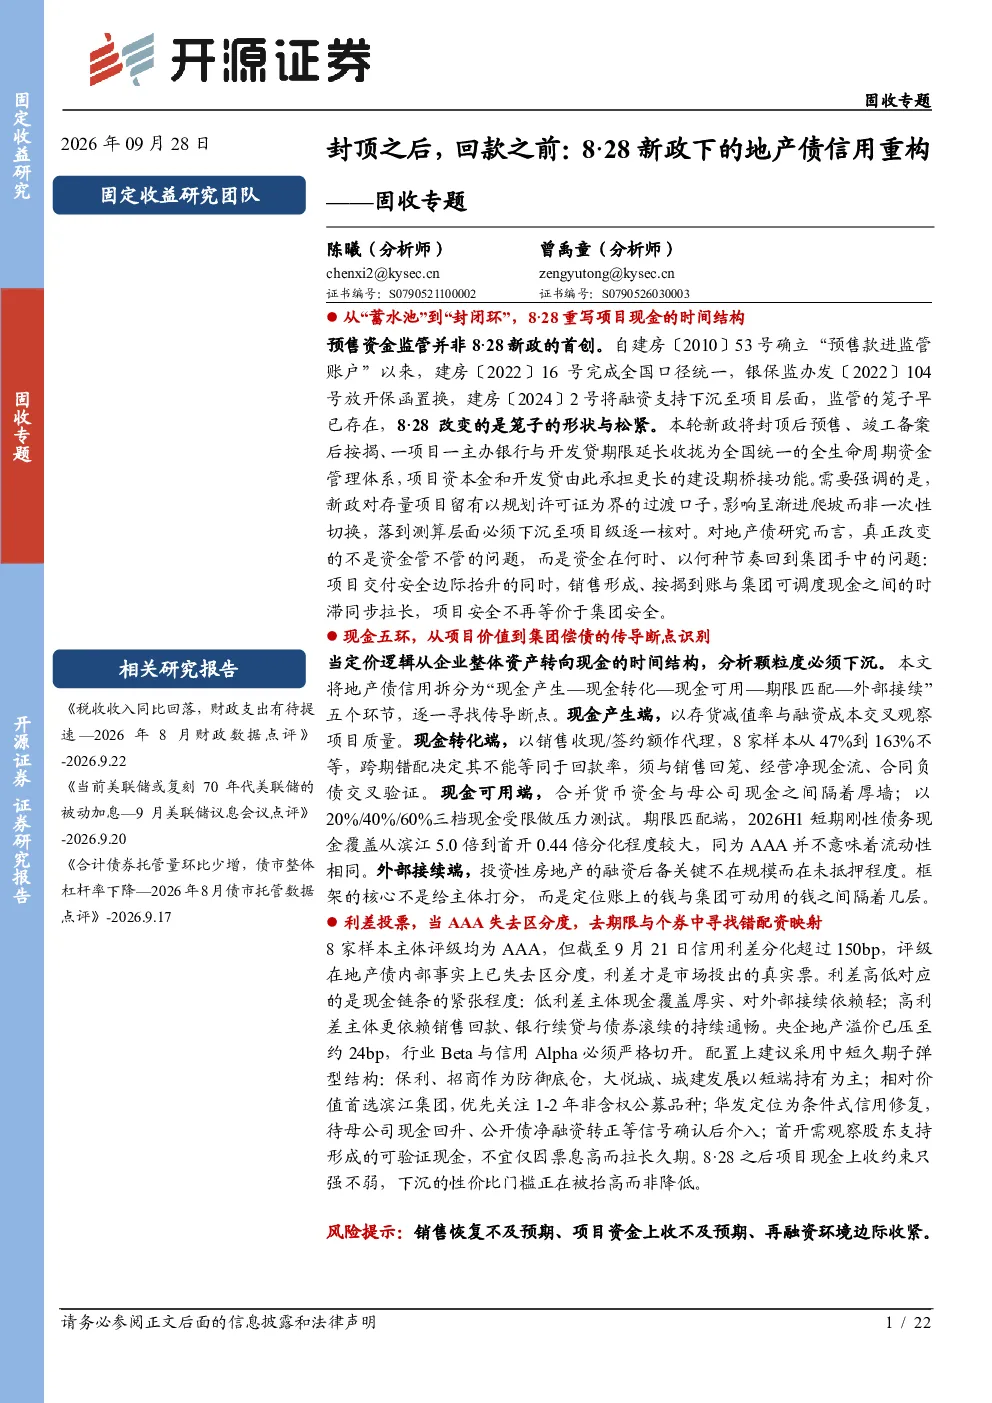
828新政通过统一全生命周期资金管理体系,改变了预售资金监管方式,将封顶后预售、竣工备案后按揭等环节纳入更严格的监管,项目资本金和开发贷承担更长的建设期桥接功能。新政对存量项目以规划许可证为界设置过渡期,影响呈渐进式而非一次性切换。
地产债信用传导的五个环节分别是什么?如何识别断点?
地产债信用传导分为现金产生、现金转化、现金可用、期限匹配、外部接续五个环节。现金产生端需交叉观察存货减值率与融资成本判断项目质量;现金转化端以销售收现/签约额作代理,但需结合销售回笼、经营净现金流、合同负债交叉验证;现金可用端通过20%/40%/60%三档现金受限做压力测试;期限匹配端需关注短期刚性债务现金覆盖分化,如滨江5.0倍与首开0.44倍的差异;外部接续端关键在于未抵押的投资性房地产融资后备规模。
地产债市场当前信用利差分化有何特点?
8家样本主体评级均为AAA,但信用利差分化超过150bp,显示评级在地产债内部已失去区分度,利差才是市场真实投票。低利差主体现金覆盖厚实、对外部接续依赖轻;高利差主体更依赖销售回款、银行续贷与债券滚续。央企地产溢价已压至约24bp,行业Beta与信用Alpha需严格切开。
828新政后地产债配置策略有何建议?
建议采用中短久期子弹型结构配置。保利、招商可作为防御底仓;大悦城、城建发展以短端持有为主;相对价值首选滨江集团,优先关注1-2年非含权公募品种;华发定位为条件式信用修复,待母公司现金回升、公开债净融资转正等信号确认后介入;首开需观察股东支持形成的可验证现金,不宜仅因票息高而拉长久期。828后项目现金上收约束趋严,下沉性价比门槛被抬高。
本报告提示的主要风险有哪些?
主要风险包括销售恢复不及预期、项目资金上收不及预期、再融资环境边际收紧。销售恢复不及预期将影响现金转化和可用;项目资金上收不及预期将削弱期限匹配能力;再融资环境收紧将增加外部接续难度,对高利差主体尤其构成压力。
你可能感兴趣
东北地产建筑 周度专题 828新政后土拍市场表现如何
未知机构2026-09-15
开源地产建筑会议:828现房新政对房企经营的影响分析
未知机构2026-09-18
华泰证券地产周周谈第77期北京828新政细则落地有何信号意义保函置换过渡期的流动性缓冲机制
未知机构2026-09-27
长江地产链解读828楼市新政的行业影响
未知机构2026-08-30
长江地产固收 转寻新机新政重构行业规则地产行业机会如何
未知机构2026-09-22
【鑫期汇】玻璃期货专题分析报告:低估值与行业亏损下的修复窗口:供需、成本、地产新政与后市展望
华鑫期货2026-09-01
招商地产:关注828房地产一揽子政策下的行业现金流重塑
未知机构2026-08-30
固收专题分析报告:煤炭行业信用研究之一-整合浪潮下的山西煤企
国金证券2021-01-13
行内偕作·资本市场专题:基于择时能力和业绩稳定性的分析-信用周期视角下“固收+”的策略解析和配置建议
招商银行2022-06-20
解读资产荒(一):【华西固收研究】资产荒下的城投/地产债异常成交有何特点?
华西证券2020-03-13