猜你想问
阅文集团深度研究报告主要分析了什么内容?
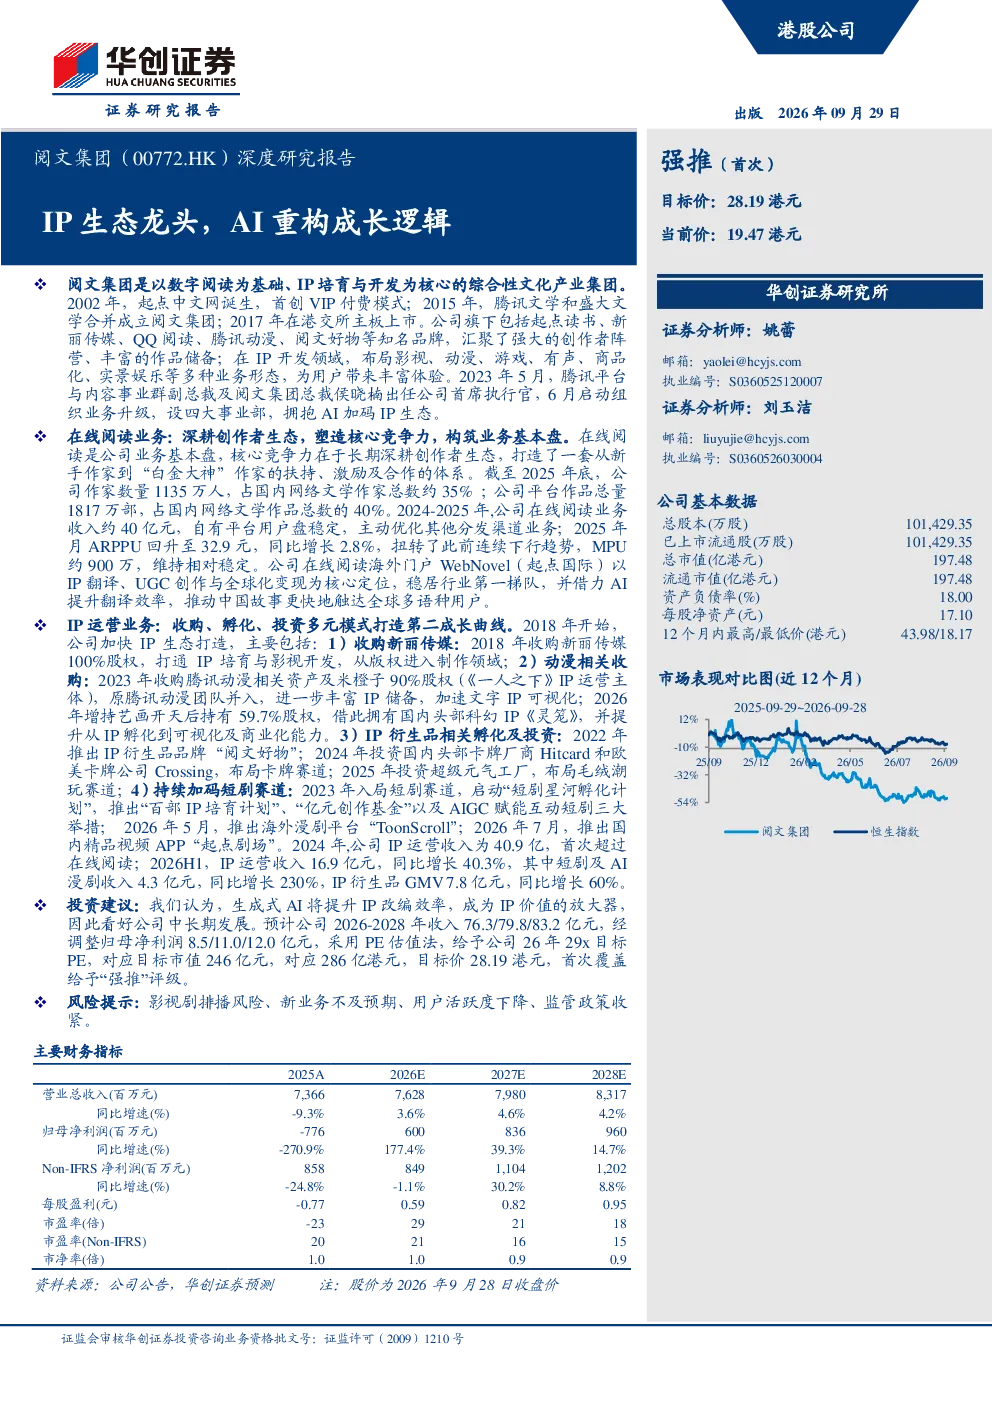
阅文集团深度研究报告主要分析了阅文集团作为网络文学龙头平台的业务布局和战略发展。报告指出,阅文集团拥有庞大的创作者生态和丰富的作品储备,构筑了独特的IP全产业链壁垒。在线阅读业务作为基本盘,通过深耕创作者生态和优化渠道结构,实现触底回稳,付费用户质量改善。IP运营业务作为第二成长曲线,通过收购、孵化和投资多元模式,打造影视、动漫、游戏、衍生品等全产业链开发体系,释放IP价值。2024年后,公司进入恢复期,版权运营业务收入首次超越在线阅读业务。报告还预测了公司未来几年的收入和净利润增长,并给予正面评级。
网络文学行业的发展趋势如何?
网络文学行业的发展趋势呈现多元化与深度化特点。一方面,行业竞争激烈,头部效应明显,阅文集团等平台通过内容生态建设和用户粘性提升巩固市场地位。另一方面,IP全产业链开发成为重要方向,从在线阅读延伸至影视、动漫、游戏等领域,实现价值最大化。同时,监管政策对内容质量提出更高要求,推动行业规范化发展。未来,技术创新如AI辅助创作、沉浸式阅读体验等可能成为新的增长点,但用户付费意愿和版权运营效率仍是关键挑战。
报告重点分析了阅文集团的哪些方面?
报告重点分析了阅文集团的业务结构和增长逻辑。在线阅读业务方面,报告关注了创作者生态的维护与拓展,以及付费用户质量的提升路径。IP运营业务方面,报告详细剖析了影视、动漫、游戏等多元开发模式的协同效应,以及如何通过全产业链布局提升IP价值。此外,报告还分析了公司财务表现和未来增长潜力,指出版权运营业务已成为新的收入增长引擎。
当前阅文集团的市场表现如何?
当前阅文集团的市场表现呈现结构性优化态势。在线阅读业务在经历调整后触底回稳,付费用户质量得到改善,显示其基本盘依然稳固。IP运营业务增长迅速,2024年后版权运营收入已超越在线阅读业务,成为新的增长动力。公司整体进入恢复期,收入和利润预计在未来几年将保持增长态势。但市场仍面临影视剧排播风险、新业务拓展不确定性等挑战,需持续关注其执行能力。
阅文集团面临哪些主要风险?
阅文集团面临的主要风险包括影视剧排播风险,即影视项目市场表现不及预期可能影响IP运营收入;新业务不及预期,如游戏、动漫等衍生业务若无法有效转化IP价值,可能拖累整体增长;用户活跃度下降,若核心用户流失或付费意愿减弱,将直接影响在线阅读业务收入;此外,监管政策收紧也可能对内容创作和平台运营带来不确定性,需密切关注相关政策变化及其影响。