猜你想问
这份研报主要分析了医药生物板块的哪些核心内容?
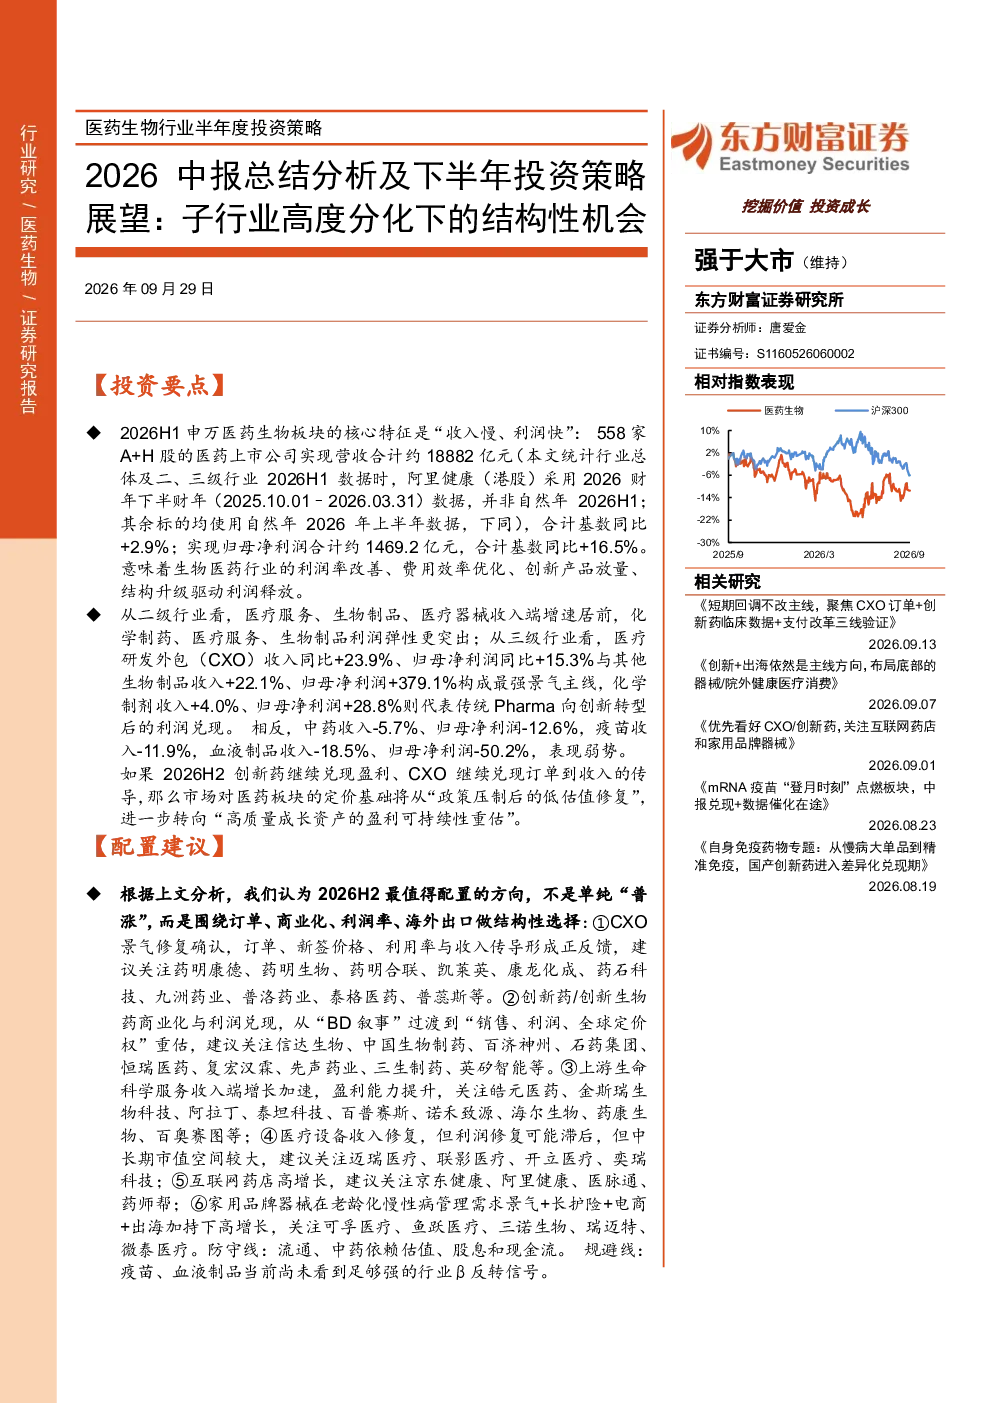
这份研报主要分析了2026年上半年医药生物板块的经营状况和下半年投资策略。报告指出板块呈现“收入慢、利润快”的特征,558家A+H股医药上市公司实现营收约18882亿元,同比+2.9%;归母净利润约1469.2亿元,同比+16.5%。利润率改善、费用效率优化、创新产品放量、结构升级是主要驱动因素。各细分子行业表现分化,其中CXO、创新药/创新生物药、互联网药店等表现突出,而中药、疫苗、血液制品等行业面临压力。
医药生物板块未来的发展趋势如何?
医药生物板块未来发展趋势呈现结构性分化。报告展望2026年下半年,主线是CXO订单修复和创新药利润兑现,主线延伸关注生命科学上游和设备国产替代,防守方向包括中药、流通和部分医院,需规避疫苗和血液制品行业。板块进入质量改善阶段,机会沿“创新程度、全球化程度、订单确定性”分层,CXO、创新药商业化、互联网药店、化学制剂等方向景气度高,而中药、疫苗、血液制品等行业表现弱势。
研报重点分析了哪些投资方向?
研报重点分析了多个投资方向。核心观点认为医药板块机会沿“创新程度、全球化程度、订单确定性”分层,重点关注CXO、创新药商业化、生命科学上游、设备国产替代等方向。报告建议围绕订单、商业化、利润率、海外出口做结构性选择,认为2026H2市场对医药板块的定价基础将从“政策压制后的低估值修复”,进一步转向“高质量成长资产的盈利可持续性重估”。
当前医药生物板块的市场现状如何?
当前医药生物板块市场现状呈现“收入慢、利润快”的核心特征。2026年上半年,558家A+H股医药上市公司实现营收约18882亿元,同比+2.9%;归母净利润约1469.2亿元,同比+16.5%。各细分子行业表现分化,如CXO行业收入+23.9%、利润+15.3%;创新药/创新生物药收入+22.1%、利润+379.1%;互联网药店收入+15.3%、利润+39.9%。但部分行业如中药、疫苗、血液制品面临压力,收入和利润均出现下滑。
研报提示了哪些投资风险?
研报提示了几个投资风险。首先,中药行业面临需求与渠道去化压力,收入和利润均出现下滑。其次,疫苗行业因去库存、价格管理、需求节奏等因素普遍承压,收入和利润均下降。血液制品行业受价格需求双弱影响,收入和利润也大幅下滑。此外,报告建议规避疫苗和血液制品行业,并关注医药板块内部的结构性机会和风险,强调围绕订单、商业化、利润率、海外出口做结构性选择,规避低质量成长资产。