猜你想问
这份研报主要介绍了什么内容?
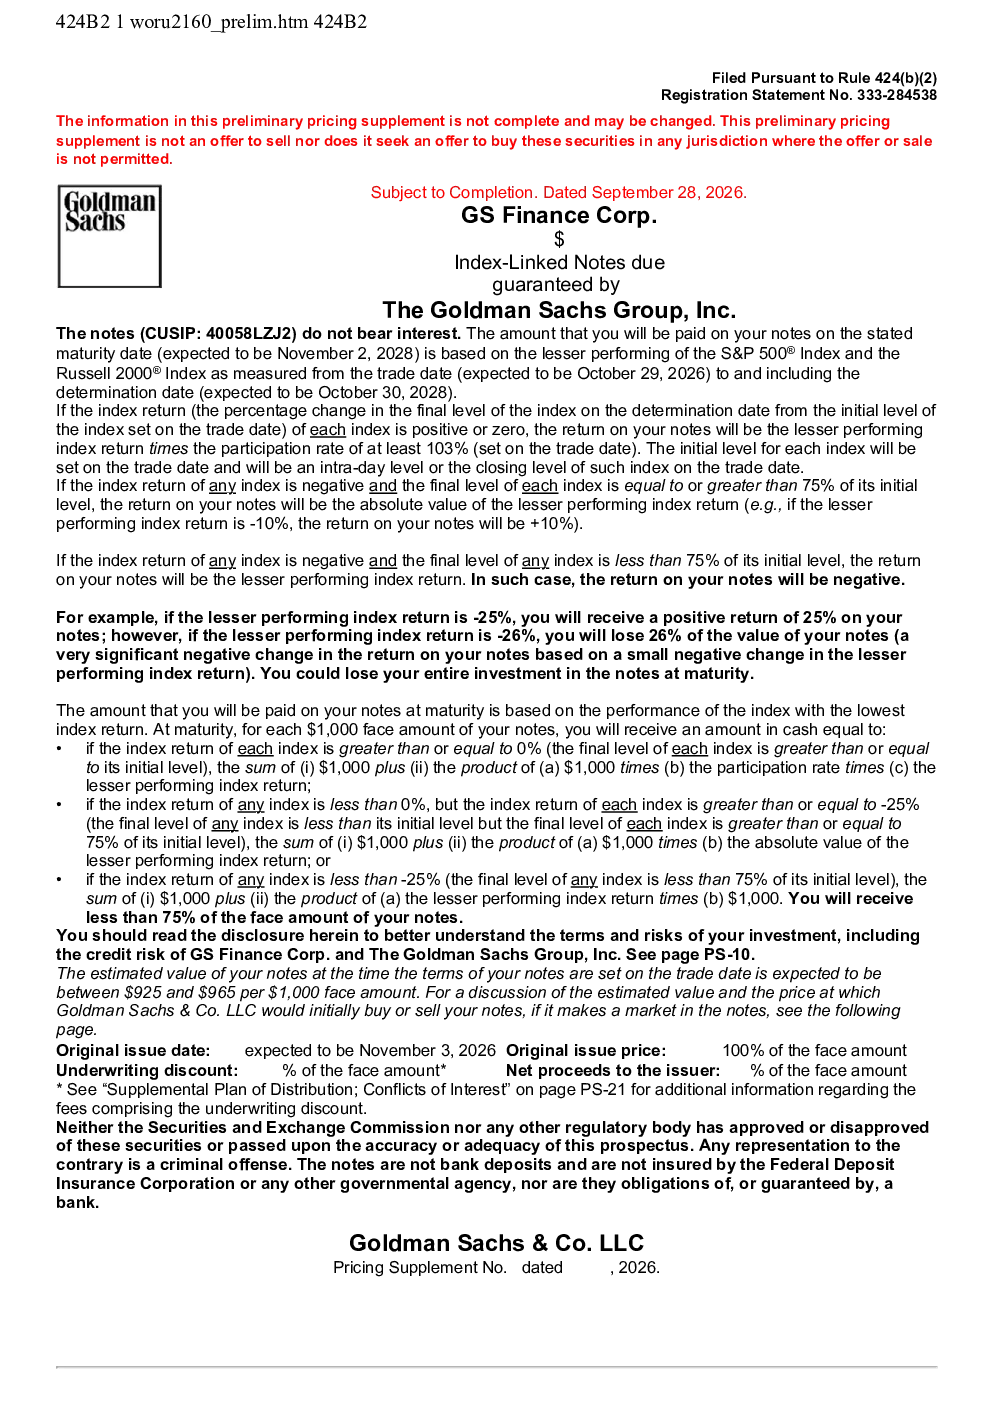
本研报详细介绍了GS Finance Corp.发行的与标普500指数和罗素2000指数挂钩的票据,并由高盛集团提供担保。票据不支付利息,其最终收益取决于到期时表现较差的指数的回报率。票据面值为1000美元,发行日期预计为2026年11月3日,到期日预计为2028年11月2日,挂钩指数为标普500指数和罗素2000指数,参与率至少为103%,触发缓冲水平为每个指数初始水平的75%
这类与指数挂钩的票据投资前景如何?
这类票据的收益计算方式较为特殊:如果两个指数的回报率均为正或零,则收益为表现较差指数的回报率乘以参与率;如果任一指数的回报率为负,但最终水平至少为其初始水平的75%,则收益为表现较差指数回报率的绝对值;如果任一指数的回报率为负且最终水平低于其初始水平的75%,则收益为表现较差指数的回报率(可能为负)。投资者需注意,票据价值可能在二级市场波动,取决于多个因素,包括指数水平、波动率、利率和发行人的信用状况。
票据投资有哪些需要注意的关键点?
关键点包括:票据不支付利息,整体回报率可能低于同类付息债券;投资者可能损失全部投资,尤其是在指数回报率低于触发缓冲水平的情况下;税收影响不确定,可能需要缴纳预提税或利息税;票据价值在二级市场可能波动,受多种因素影响。投资者应仔细考虑这些风险因素,并根据自身情况决定是否投资。
当前市场环境下,这类票据适合哪些投资者?
这类票据适合风险承受能力较高,并对指数表现有一定判断能力的投资者。由于票据不支付利息,且收益与表现较差的指数挂钩,存在潜在的损失风险。投资者需要充分了解票据的收益计算方式、风险因素以及税收影响,评估自身风险偏好和投资目标,谨慎决策。
研报提示了哪些主要风险?
研报提示的主要风险包括:票据价值在二级市场的波动性,受指数水平、波动率、利率和发行人信用状况等多重因素影响;投资者可能面临全部投资损失的风险,尤其是在指数回报率低于触发缓冲水平的情况下;票据不支付利息,可能导致整体回报率低于同类付息债券;税收影响不确定,可能需要缴纳预提税或利息税。投资者应仔细权衡这些风险,并结合自身情况做出投资决策。