猜你想问
这份研报主要分析了什么内容?
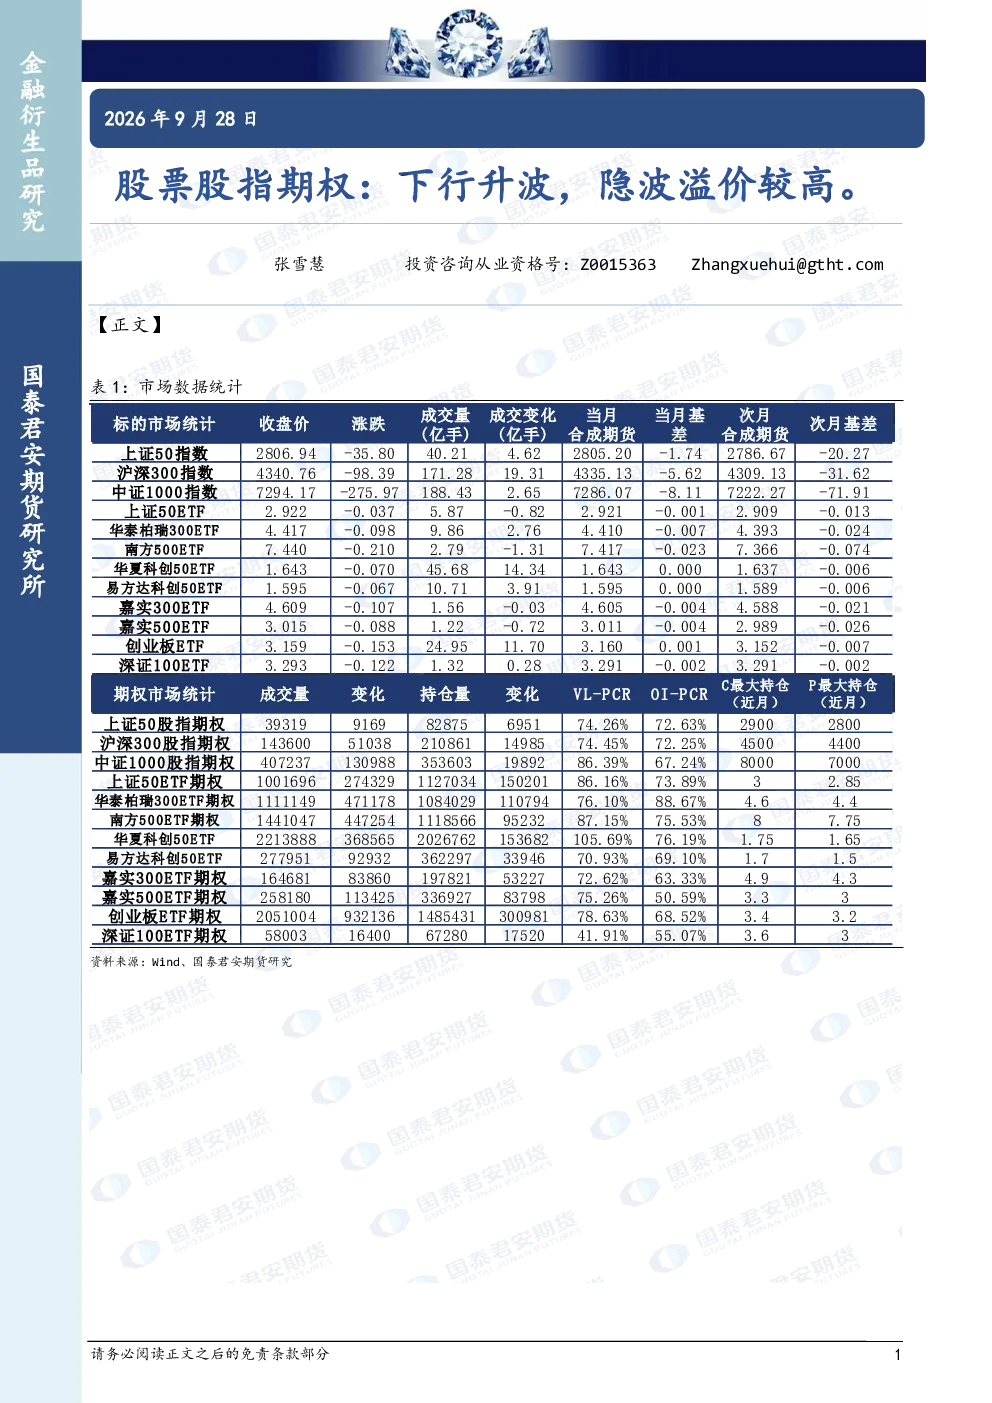
这份研报分析了股指期权市场近期下行趋势,指出隐波溢价普遍较高,反映市场对未来波动率的预期增强。报告还探讨了期权市场成交量及持仓量的增长,以及部分品种如科创50ETF期权、创业板ETF期权等隐波溢价的突出情况,提醒投资者关注相关品种的波动率风险。
股指期权市场近期的发展趋势如何?
股指期权市场近期呈现下行趋势,成交量与持仓量均显著增长,显示市场对冲与投机需求并存。各股指期权隐波溢价普遍较高,反映市场对未来波动率的预期增强。成交量加权主力平值波动率呈现波动上升趋势,反映市场对冲需求增加。
报告重点分析了哪些方面?
报告重点分析了股指期权市场对冲与投机需求的增长,以及部分品种如科创50ETF期权、创业板ETF期权等隐波溢价的突出情况。同时,报告还探讨了市场对未来波动率的预期增强,以及期权市场成交量与持仓量的增长趋势。
当前股指期权市场的现状如何判断?
当前股指期权市场呈现下行趋势,隐波溢价普遍较高,反映市场对未来波动率的预期增强。期权市场成交量与持仓量均呈现增长趋势,显示市场对冲与投机需求增加。部分品种如科创50ETF期权、创业板ETF期权等隐波溢价相对较高,投资者需关注相关品种的波动率风险。
研报中有哪些需要特别关注的风险提示?
研报提示投资者关注部分品种如科创50ETF期权、创业板ETF期权等隐波溢价相对较高的品种,需警惕相关品种的波动率风险。同时,报告指出市场对未来波动率的预期增强,投资者需谨慎评估市场风险,本报告仅供参考,不构成投资建议,投资者需自行承担投资风险。
你可能感兴趣
股票股指期权:下行升波,隐波溢价较高。
国泰君安证券2026-09-28
股票股指期权:下行升波,隐波溢价较高
国泰君安证券2026-09-28
股票股指期权:下行升波,隐波仍存溢价空间,可考虑逢高做空波动率。
国泰君安期货2023-11-22
股票股指期权:下行升波,隐波溢价程度上升
国泰君安证券2026-09-02
股票股指期权:下行升波,隐波溢价处于高分位。
国泰君安证券2026-09-23
股票股指期权:下行升波,隐波溢价上升。
国泰君安证券2026-09-11
股票股指期权:下行升波,隐波溢价处于高分位。
国泰君安证券2026-09-24
股票股指期权:下行升波,隐波溢价升至中位偏上。
国泰君安证券2026-09-04
股票股指期权:下行升波,隐波溢价上升
国泰君安证券2026-09-10
股票股指期权:上行降波,50/300隐波溢价较高。
国泰君安证券2026-09-18