猜你想问
这份研报的核心内容是什么?
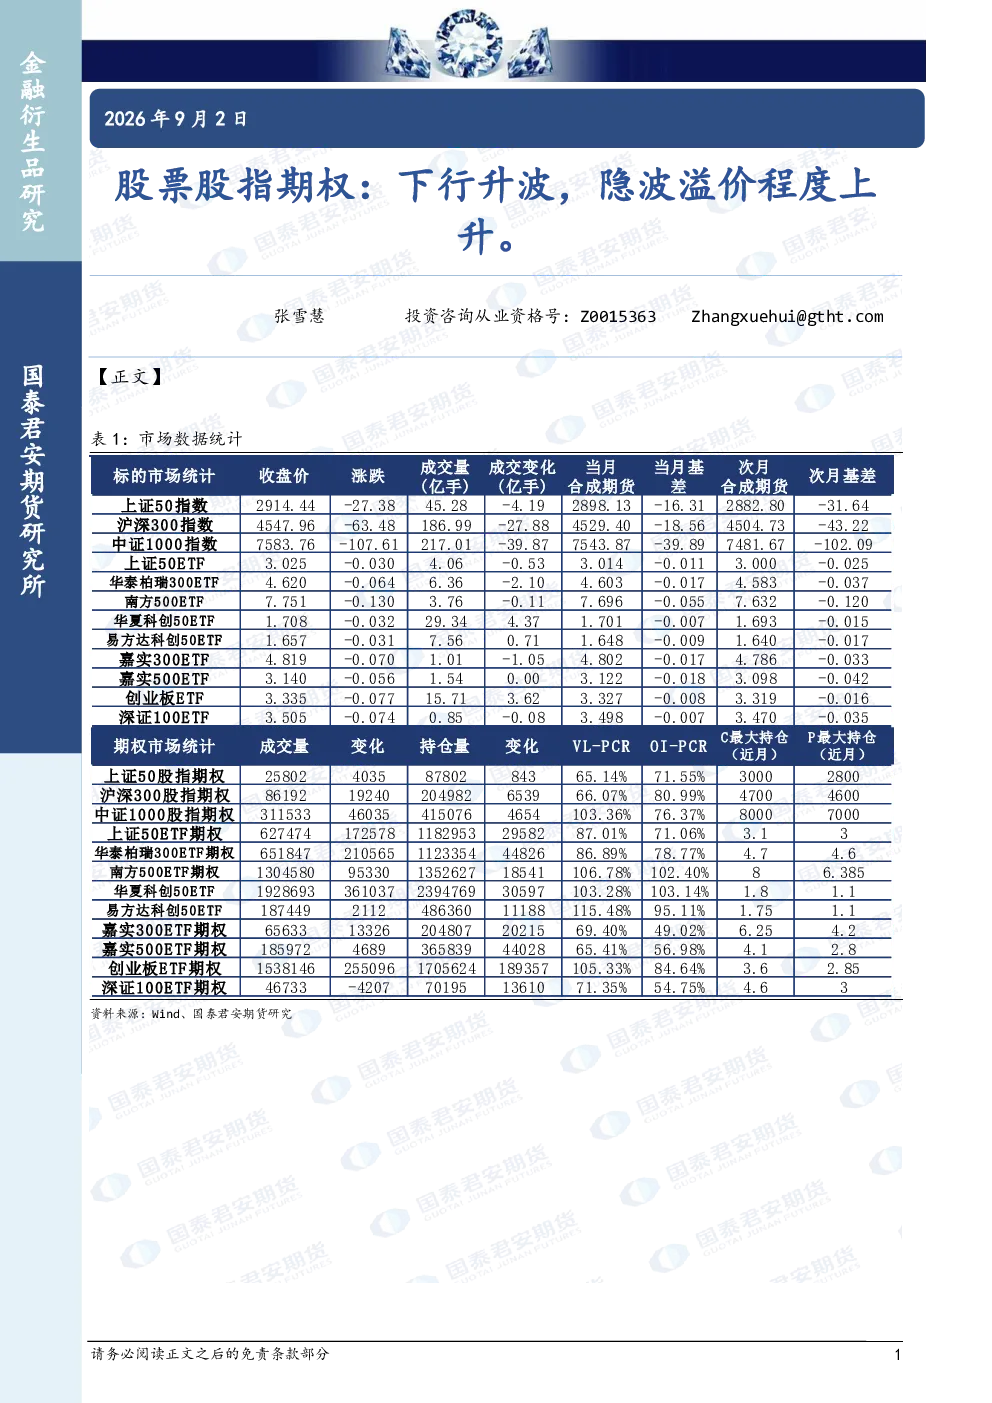
这份研报的核心内容指出股票股指期权市场呈现“下行升波”,隐波溢价程度上升。报告分析了股指期权市场处于下行波动加剧的阶段,同时隐含波动率溢价水平有所提升的现象。研究基于Wind及国泰君安期货数据,旨在揭示当前市场状态及潜在变化趋势。
股指期权赛道的发展趋势如何?
股指期权赛道的发展趋势显示市场波动加剧,隐含波动率溢价水平提升。这表明投资者需关注市场波动性变化,并调整策略以应对潜在风险。从长期来看,股指期权作为风险管理工具的重要性将进一步提升,但投资者需谨慎评估自身风险承受能力。
研报重点分析了哪些方向?
研报重点分析了股指期权市场下行波动加剧的现象,以及隐含波动率溢价水平提升的原因。报告指出,当前市场状态对投资者策略选择提出更高要求,需关注波动性变化对期权价值的影响。同时,报告强调投资者应基于充分信息进行决策,并谨慎操作以控制风险。
当前股指期权市场的现状如何判断?
当前股指期权市场的现状表现为波动加剧,隐波溢价程度上升。这反映了市场对潜在风险的关注增加,投资者需重新评估持仓及风险管理策略。市场状态的变化对期权定价及交易策略产生直接影响,建议投资者密切关注市场动态,并结合自身风险偏好进行决策。
研报有哪些重要的风险提示?
研报强调股指期权市场波动加剧及隐波溢价上升带来的潜在风险。投资者需注意,市场变化可能导致期权价值大幅波动,建议根据自身风险承受能力进行投资。报告还指出,投资决策应基于全面信息,并谨慎操作以避免损失。市场有风险,投资需谨慎,投资者应独立判断并承担相应风险。
你可能感兴趣
股票股指期权:下行升波,隐波溢价上升。
国泰君安证券2026-09-11
股票股指期权:下行升波,隐波溢价上升。
国泰君安证券2026-09-10
股票股指期权:下行升波,隐波溢价上升
国泰君安证券2026-09-10
股票股指期权:隐波震荡,溢价程度上升。
国泰君安证券2026-09-01
股票股指期权:震荡升波,隐波溢价上升。
国泰君安期货2025-06-18
股票股指期权:下行升波,隐波仍存溢价空间,可考虑逢高做空波动率。
国泰君安期货2023-11-22
股票股指期权:下行升波,隐波溢价升至中位偏上。
国泰君安证券2026-09-04
股票股指期权:隐波震荡,溢价上升至中高分位。
国泰君安证券2026-09-14
股票股指期权:隐波震荡,隐波溢价升至中位偏上。
国泰君安证券2026-09-03
股票股指期权:市场下行,隐波大幅上升。
国泰君安期货2025-01-02