猜你想问
8月工业企业利润数据的主要变化是什么?
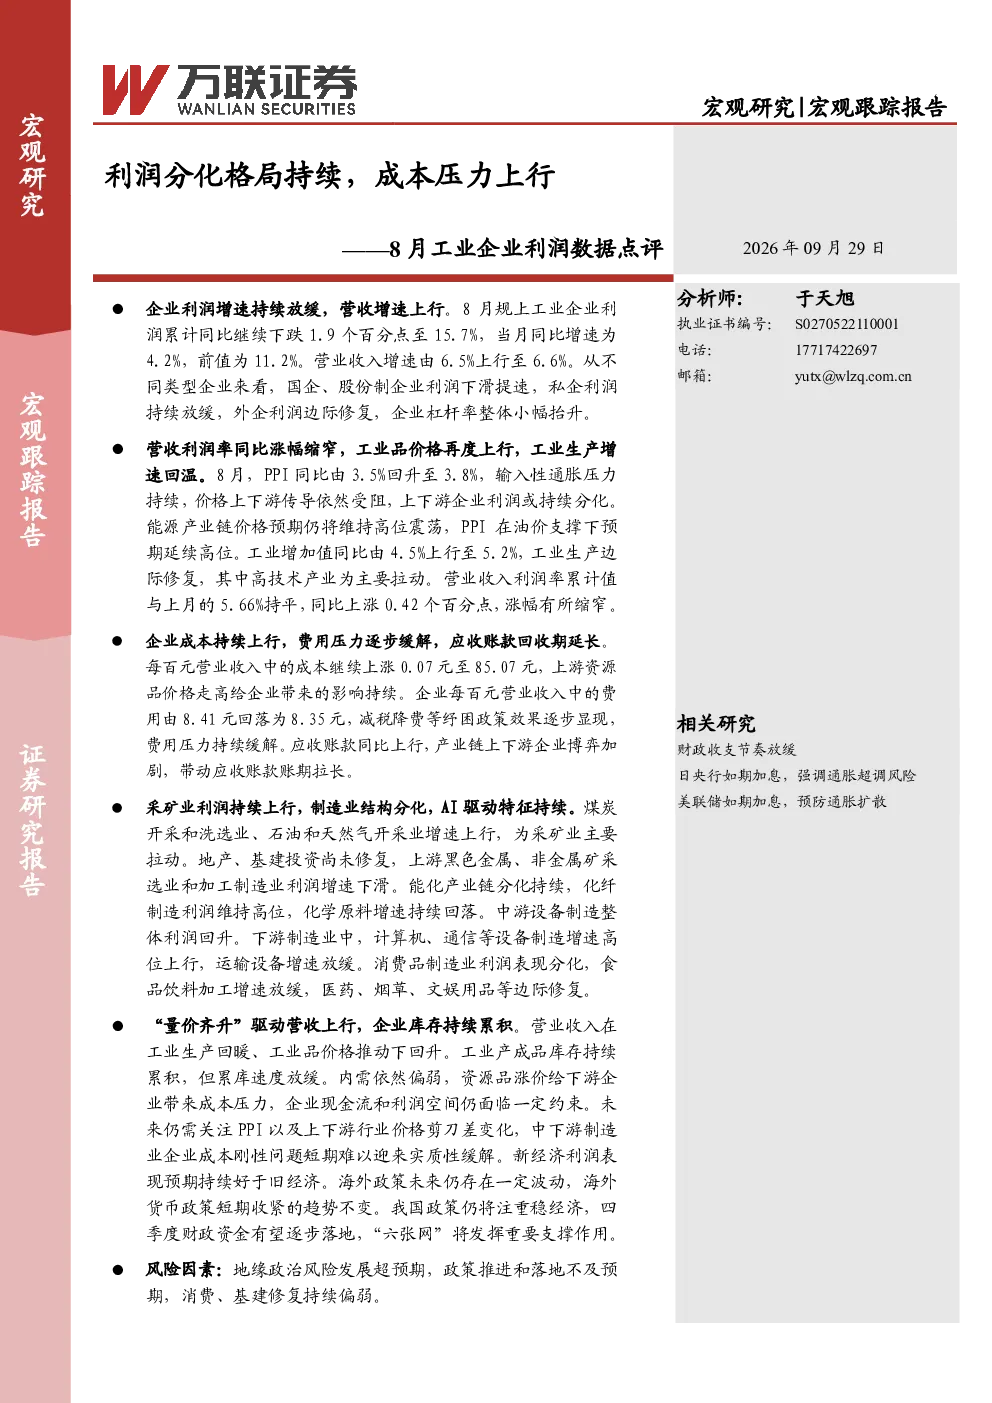
2026年1-8月,全国规模以上工业企业利润总额为5.27万亿元,累计同比下跌1.9个百分点至15.7%,8月当月同比增速由11.2%回落至4.2%。规模以上企业营业收入累计同比由6.5%上行至6.6%,达到2022年12月以来高点。营业收入利润率累计值与上月持平,同比上涨0.42个百分点,涨幅有所缩窄。工业品价格上行,PPI同比由3.5%回升至3.8%,工业增加值同比由4.5%上行至5.2%,工业生产边际修复。企业每百元营业收入中的成本继续上涨0.07元至85.07元。
制造业利润结构有哪些分化特征?
制造业利润增速回落至17.4%,电热气生产和供应业跌幅加深。制造业新旧动能转换特征持续,AI为主要驱动,计算机、通信等设备制造增速高位上行,消费品制造业利润表现分化。采矿业利润增速继续上行至35.1%,煤炭开采和洗选业、石油和天然气开采业为主要拉动。
报告对行业发展趋势有何分析?
报告指出,企业库存持续累积,营业收入在工业生产回暖、工业品价格推动下回升,但内需依然偏弱,上游资源品涨价给下游企业带来成本压力。新经济利润表现预期持续好于旧经济,AI为主要驱动。海外货币政策短期收紧的趋势不变,我国政策仍将注重稳经济,四季度财政资金有望逐步落地。
当前市场现状如何判断?
工业生产边际修复,但企业利润增速放缓,营收增速高位上行,营收利润率同比保持上涨。企业每百元营业收入中的成本继续上涨,费用压力逐步缓解,应收账款回收期延长。工业产成品库存持续累积,但累库速度放缓。
报告提示了哪些风险?
地缘政治风险发展超预期,政策推进和落地不及预期,消费、基建修复持续偏弱。未来仍需关注PPI以及上下游行业价格剪刀差变化,中下游制造业企业成本刚性问题短期难以迎来实质性缓解。海外政策不确定性指数在8月边际回落,但未来仍存在一定波动。
你可能感兴趣
8月工业企业利润数据点评:利润分化格局持续,成本压力上行
万联证券2026-09-29
3月工业企业利润数据点评:成本端压力延续,行业利润分化
万联证券2022-04-28
8月工业企业利润数据点评:工业企业利润增速稳定,但结构持续分化
东海证券2021-10-11
【债券周报】8月工业企业利润数据点评&信用周报:降费效应持续释放,但库存压力仍在
华创证券2020-09-27
7月工业企业利润数据点评:企业利润修复放缓,行业分化格局持续
万联证券2026-08-28
2021年1-3月工业企业利润数据的点评:上游利润持续强劲,中下游成本面临压力
财信国际经济研究院2021-04-27
2016年8月工业企业利润数据点评:利润回升的同时还需关注结构的分化
华创证券2016-09-27
8月工业企业利润数据点评:上游强势格局或将延续
华创证券2021-09-28
2016年8月规模以上工业企业利润总额数据点评:量价提升成本下降 共助工业利润惊艳回升
上海证券2016-09-27
4月工业企业利润数据点评:工业利润“磨底”,分化格局待改善
国金证券2022-05-28