猜你想问
智利罢工对铜价有什么影响?
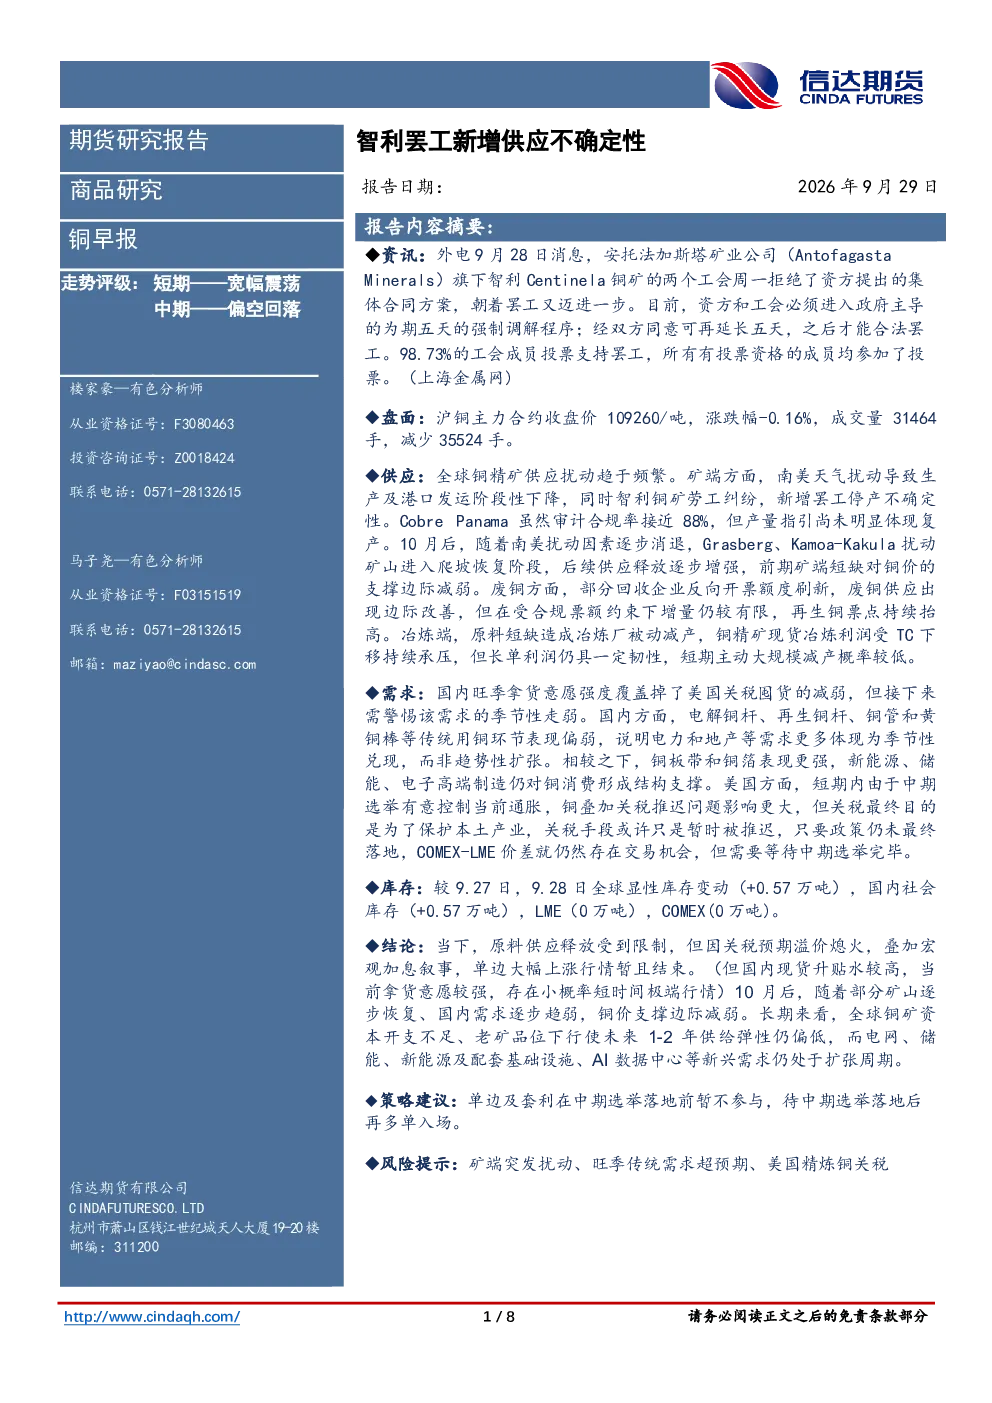
智利罢工导致全球铜精矿供应扰动频繁,南美天气及矿工纠纷使生产发运下降,Cobre Panama产量未明显恢复。10月后南美扰动逐步消退,Grasberg、Kamoa-Kakula矿山将逐步恢复,但前期矿端短缺对铜价支撑边际减弱。废铜供应边际改善但增量有限,冶炼厂因原料短缺被动减产,长单利润仍具韧性。
铜行业未来发展趋势是什么?
全球铜矿资本开支不足、老矿品位下降导致未来1-2年供给弹性偏低。电网、储能、新能源及配套基础设施、AI数据中心等新兴需求仍处于扩张周期,铜板带和铜箔表现更强。国内旺季拿货意愿覆盖美国关税囤货减弱,但需警惕需求季节性走弱,电力和地产等传统用铜环节表现偏弱。美国短期内因中期选举控制通胀,关税政策未最终落地前COMEX-LME价差存在交易机会。
报告重点分析了哪些方面?
报告重点分析了全球铜精矿供应扰动、南美天气及矿工纠纷对生产发运的影响,以及10月后南美扰动消退后矿端供应恢复情况。同时分析了废铜供应、冶炼厂减产情况,以及国内旺季拿货意愿、传统用铜环节表现和新兴需求对铜价的影响。此外还分析了美国关税政策对COMEX-LME价差的影响。
当前铜市场现状如何判断?
当前铜价短期宽幅震荡,中期偏空回落。原料供应释放受限,但因关税预期溢价熄火,叠加宏观加息叙事,单边大幅上涨行情暂且结束。国内现货升贴水较高,当前拿货意愿较强,存在小概率短时间极端行情。10月后部分矿山逐步恢复、国内需求逐步趋弱,铜价支撑边际减弱。
报告提示了哪些风险?
报告提示了矿端突发扰动、旺季传统需求超预期、美国精炼铜关税等风险。矿端突发扰动可能导致供应进一步紧张;旺季传统需求超预期可能支撑铜价;美国精炼铜关税政策若最终落地可能影响COMEX-LME价差及铜价走势。
你可能感兴趣
铜早报:智利罢工新增供应不确定性
信达期货2026-09-28
铜早报 智利罢工新增供应不确定性
信达期货2026-09-29
铜日报:智利铜矿山罢工彼伏此起,铜供应支撑仍然存在
华泰期货2017-07-05
有色金属早报:智利铜矿罢工忧虑以及美元回落支撑铜价
浙商期货2018-07-23
有色金属早报:智利铜矿罢工忧虑提振铜价
浙商期货2018-08-09
有色金属早报:智利罢工预期减弱压制铜价
浙商期货2018-07-02
有色金属早报:智利铜矿罢工威胁提振铜价
浙商期货2017-07-05
有色金属早报:智利铜矿罢工忧虑支撑铜价
浙商期货2018-03-12
有色金属早报:智利铜矿罢工预期落空施压铜价
浙商期货2018-08-21
有色金属早报:智利罢工忧虑支撑铜价
浙商期货2018-06-27