猜你想问
棕榈油市场目前的核心问题是什么?
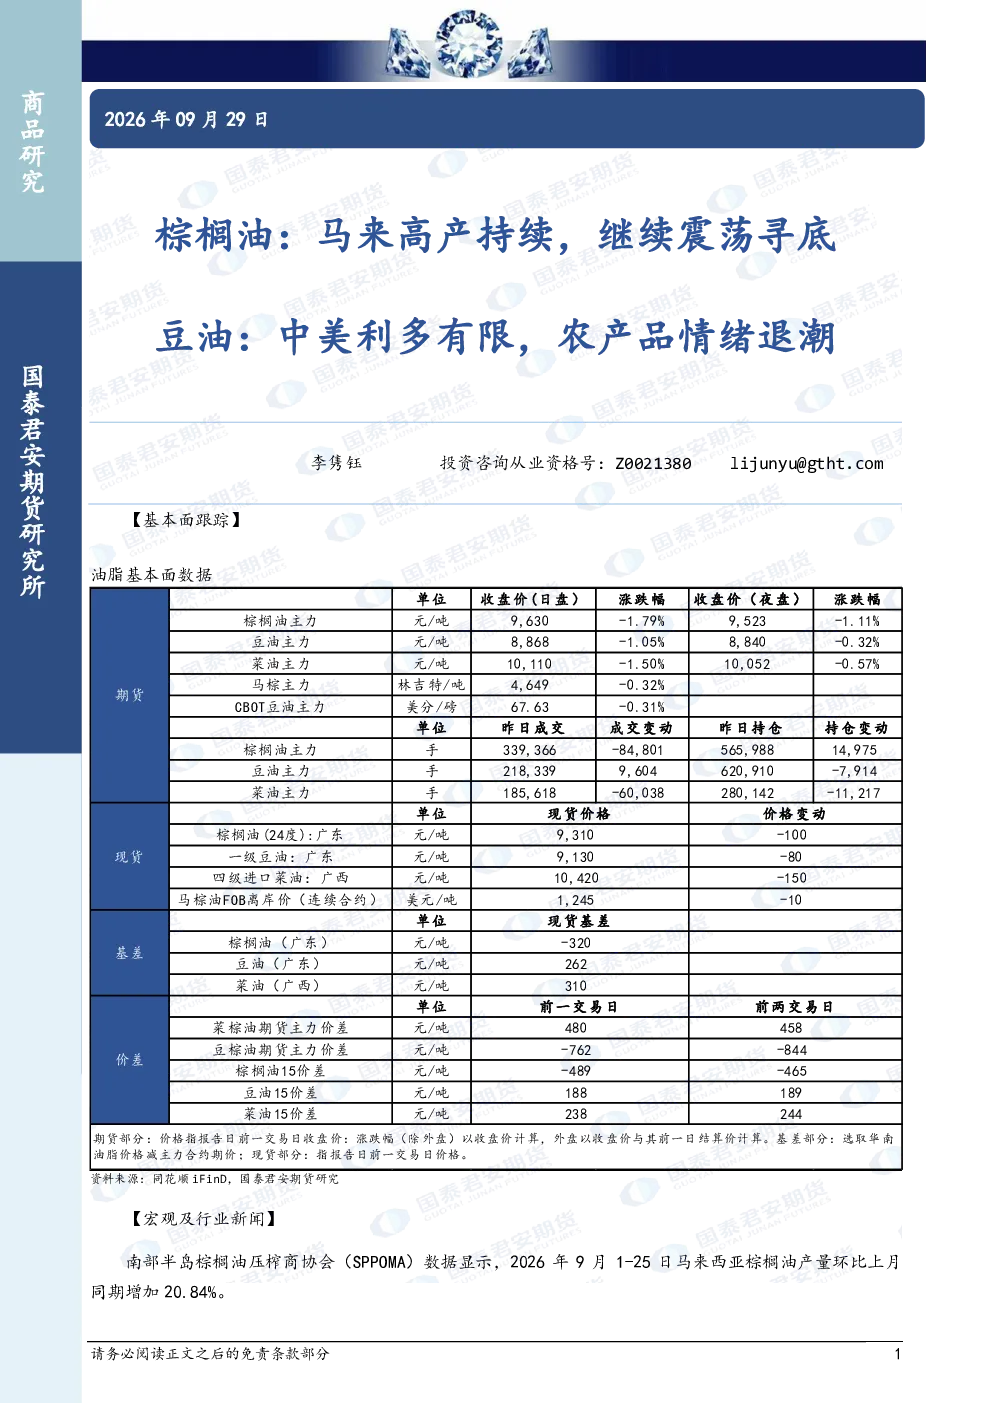
马来西亚棕榈油产量持续增加,出口反弹,印尼产量增长但库存高企,棕榈油市场继续震荡寻底。根据SPPOMA和MPOA数据,马来西亚9月1-25日棕榈油产量环比增加20.84%-18.91%,出口量增47.10%。印尼7月产量环比增1.68%达490万吨,库存达276万吨。
棕榈油行业未来发展趋势如何?
棕榈油受马来高产和出口反弹压制,市场继续震荡寻底。马来西亚产量持续增长,半岛、东马来西亚、沙巴、沙捞越均显著增产。印尼产量增长但库存高企。出口方面,马来西亚出口显著提升,印尼出口下降。整体看,供需矛盾仍存,价格承压。
本报告重点分析了哪些方面?
报告重点分析了马来西亚和印尼的棕榈油产量、出口及库存数据。马来西亚产量环比增20.84%-18.91%,出口增47.10%。印尼产量环比增1.68%达490万吨,库存276万吨。同时对比了豆油市场,中美利多有限,农产品情绪退潮,巴西大豆种植面积超预期,国内豆油库存环比减1.06万吨但同比增5.30万吨。
当前棕榈油市场现状如何判断?
棕榈油市场处于震荡寻底阶段。马来西亚产量和出口均显著增长,印尼产量增长但库存压力巨大。供需失衡导致市场承压。豆油市场同样面临需求疲软和库存压力,全国豆油商业库存150.06万吨,同比增5.30万吨。整体农产品情绪退潮,价格承压。
本报告有哪些风险提示?
报告提示棕榈油市场主要风险在于马来西亚产量持续增长和出口反弹,可能导致供应过剩。印尼库存高企进一步加剧供需矛盾。豆油市场风险则在于需求疲软和库存压力持续,价格承压。此外,国际农产品情绪退潮可能影响整体市场信心。
你可能感兴趣
棕榈油:马来高产持续,继续震荡寻底 豆油:中美会谈利多有限,缺乏有效驱动
国泰君安证券2026-09-28
豆油:中美磋商利多不足,缺乏有效驱动:棕榈油:马来供应压力持续,暂无趋势反弹动力
国泰君安证券2026-09-27
棕榈油:地缘扰动持续,节前震荡寻底 豆油:南美天气良好,关注中美会谈
国泰君安证券2026-09-21
棕榈油:地缘扰动持续,节前震荡寻底 豆油:南美天气良好,关注中美会谈
国泰君安证券2026-09-22
棕榈油:高产压力未释放完毕,持续磨底,豆油:美豆压力仍大,豆油震荡偏弱运行
国泰君安证券2025-12-21
棕榈油:情绪逐步筑底,短期高度有限;豆油:美豆利多不足,豆系暂无驱动
国泰君安证券2026-08-14
棕榈油:地缘缓和在即节前震荡寻底;豆油:南美天气良好关注中美会
国泰君安证券2026-09-23
豆油:南美天气良好,关注中美会谈:棕榈油:地缘缓和在即,节前震荡寻底
国泰君安证券2026-09-23
中美谈判释放乐观情绪豆粕弱势寻底,棕油继续弱于豆油
国投期货2019-02-27