猜你想问
这份研报主要分析了甲醇的哪些方面?
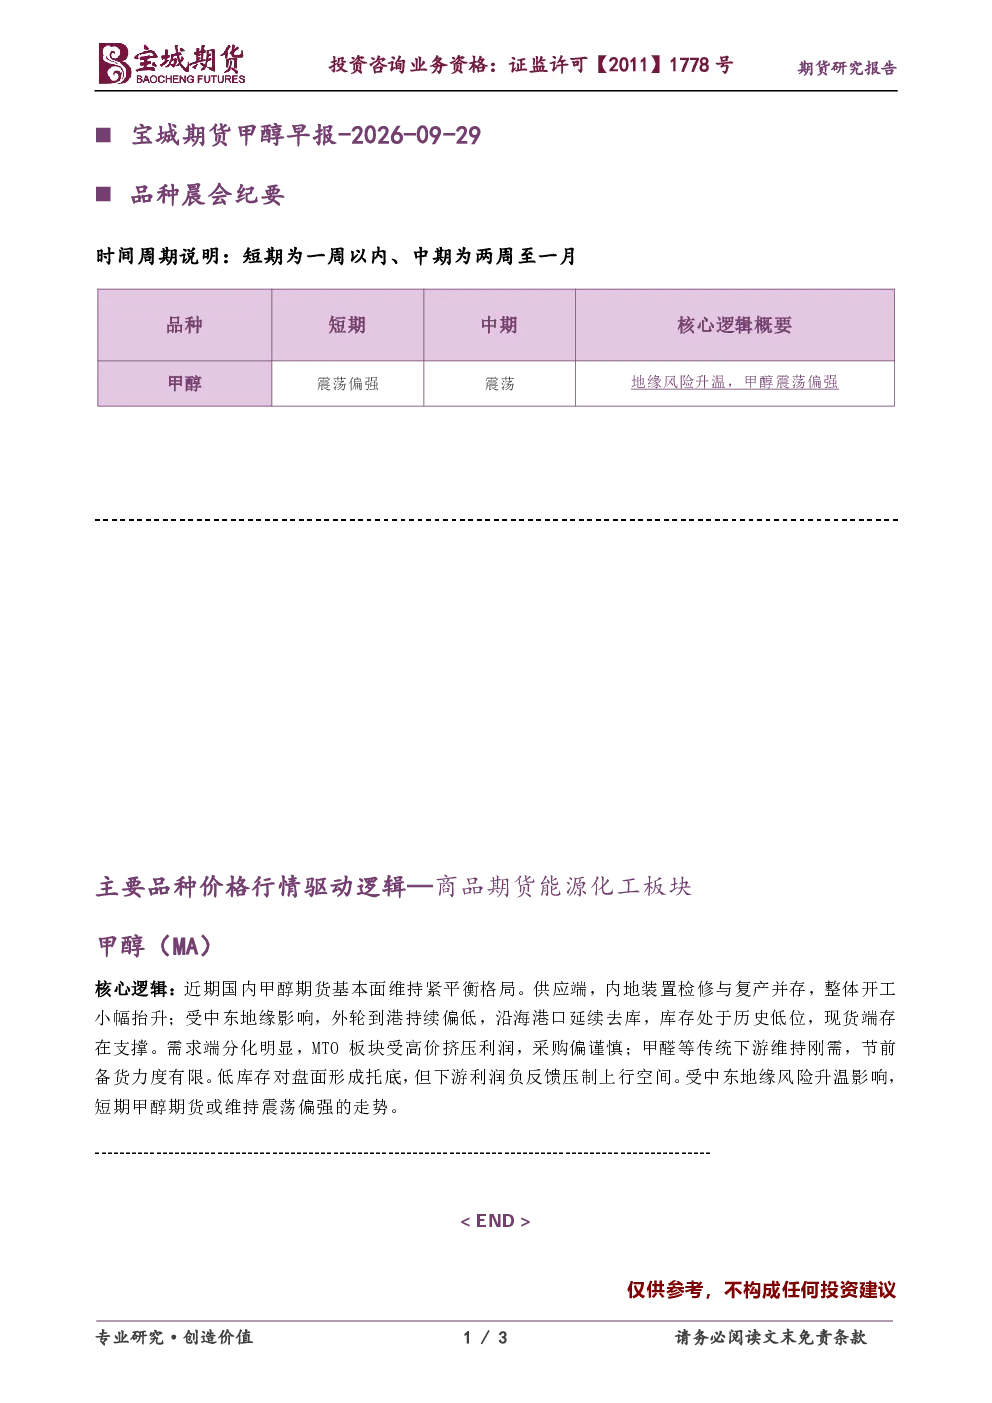
这份研报主要分析了甲醇的供应端和需求端情况。供应端显示内地装置检修与复产并存,整体开工小幅抬升;需求端则呈现分化,MTO板块受高价挤压利润,采购偏谨慎,而甲醛等传统下游维持刚需,节前备货力度有限。报告还关注了外轮到港持续偏低、沿海港口延续去库等因素,指出库存处于历史低位,对盘面形成托底效应,但下游利润负反馈压制上行空间。受中东地缘风险升温影响,短期甲醇期货或维持震荡偏强的走势。
甲醇行业未来发展趋势如何?
甲醇行业未来发展趋势需关注供需平衡变化。供应端方面,需持续跟踪内地装置检修与复产情况,这些因素将影响整体开工率。需求端方面,MTO板块的盈利能力将决定其采购意愿,而传统下游如甲醛行业的变化则需结合季节性因素分析。同时,中东地缘政治风险对国际物流和成本的影响也需重点关注,这些因素共同决定了甲醇的供需格局和价格走势。
研报重点分析了甲醇的哪些数据?
研报重点分析了甲醇的关键数据,包括外轮到港量持续偏低、沿海港口库存延续去库以及库存水平处于历史低位。这些数据显示供应端对市场的压力较小,而需求端的支撑力度有限。外轮到港的持续偏低表明进口量对国内市场的冲击减弱,沿海港口库存的去库则反映了现货市场的需求情况。库存处于历史低位更是对盘面形成明显支撑,但需警惕下游利润负反馈可能带来的压力。
当前甲醇市场处于什么状态?
当前甲醇市场处于紧平衡状态。供应端内地装置检修与复产并存,整体开工率小幅波动;需求端MTO板块受高价挤压利润,采购偏谨慎,而传统下游如甲醛等维持刚需,节前备货力度有限。库存方面,外轮到港持续偏低,沿海港口延续去库,库存水平处于历史低位,对盘面形成托底效应。但下游利润负反馈压制上行空间,市场整体呈现震荡态势。
阅读这份研报需要注意哪些风险?
阅读这份研报需注意以下风险:首先,中东地缘政治风险可能加剧,影响国际物流和成本,进而影响甲醇价格;其次,下游需求变化可能超出预期,例如MTO板块盈利能力改善可能带动采购增加,或传统下游出现更大幅度的需求收缩;再次,内地装置检修与复产的节奏可能存在不确定性,影响供应端的稳定性。此外,需关注政策变化对甲醇行业的影响,这些因素都可能对市场走势带来不确定性。本报告仅供参考,不构成任何投资建议。