猜你想问
8月家电出口增速加快的原因是什么?
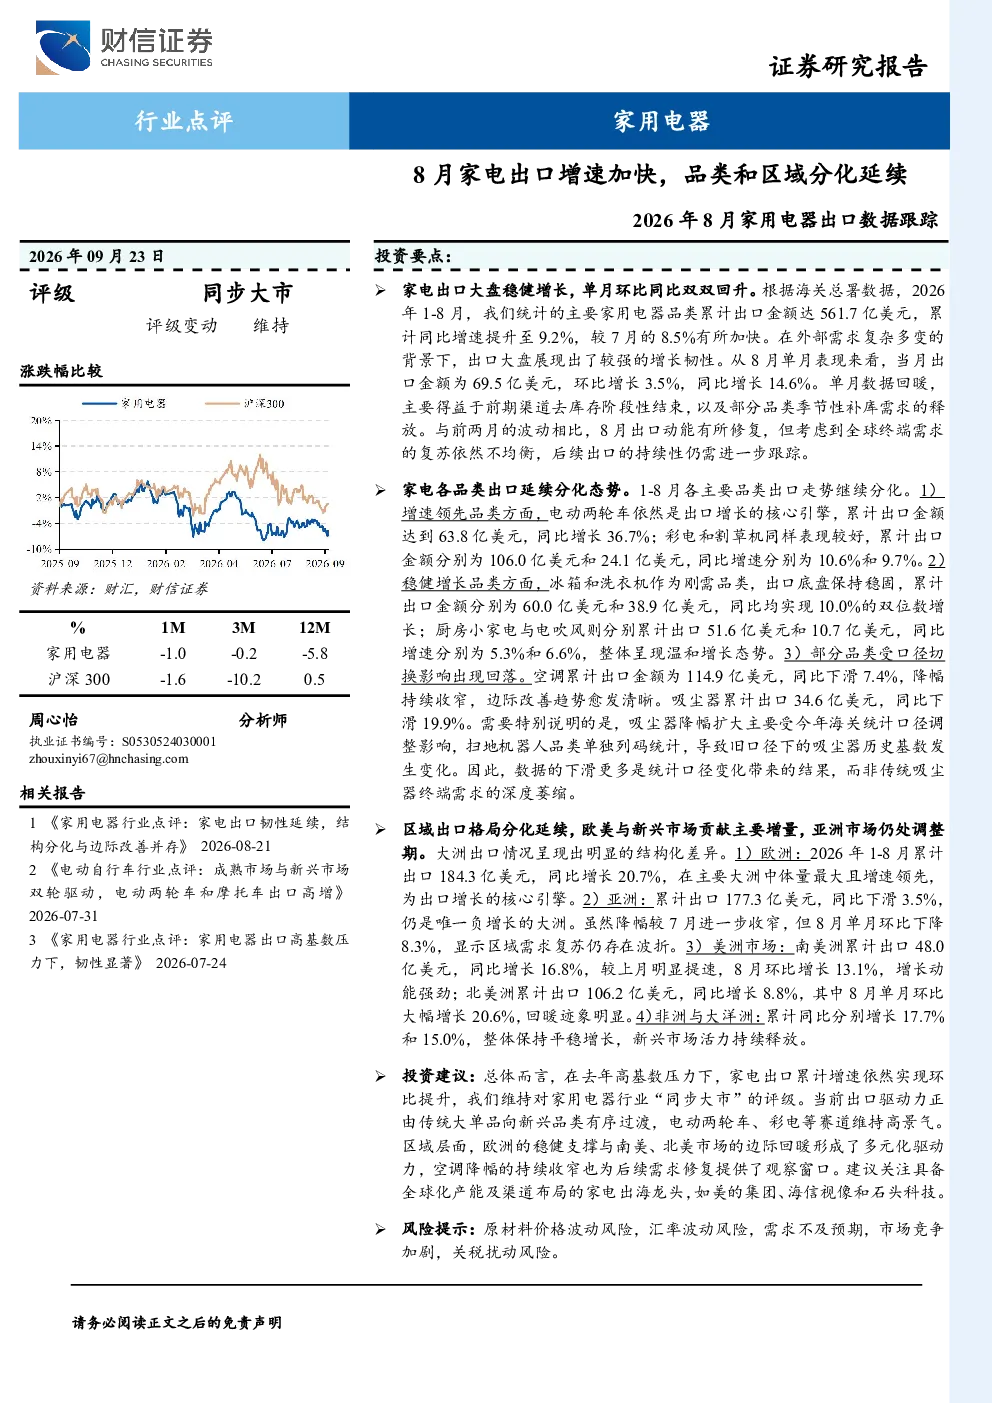
2026年8月中国家电出口增速加快主要受前期渠道去库存结束和季节性补库需求释放驱动。1-8月主要家电品类累计出口561.7亿美元,同比增长9.2%,环比提升。8月单月出口69.5亿美元,环比增长3.5%,同比增长14.6%。这种增长态势反映了全球消费需求的逐步复苏以及前期积压需求的释放,同时前期渠道库存的消化也提供了有力支撑。
家电出口品类分化有哪些特点?
家电出口品类分化呈现明显特点。增速领先的有电动两轮车(同比增长36.7%)、彩电(10.6%)、割草机(9.7%),这些品类表现突出,主要得益于创新产品设计和消费升级趋势。稳健增长的有冰箱(10.0%)、洗衣机(10.0%)、厨房小家电(5.3%)、电吹风(6.6%),这些传统优势品类保持稳定。部分品类如空调(同比下滑7.4%)和吸尘器(同比下滑19.9%)出现回落,但降幅有所收窄,吸尘器下滑主要受统计口径调整影响。这种分化反映了不同家电品类在全球市场中的竞争格局和需求周期差异。
家电出口区域格局有何变化?
家电出口区域格局呈现显著变化。欧洲成为增长核心引擎,1-8月出口184.3亿美元,同比增长20.7%。亚洲市场需求复苏波折,1-8月出口177.3亿美元,同比下滑3.5%,8月环比下降8.3%。美洲市场边际回暖,南美洲同比增长16.8%,北美洲同比增长8.8%。非洲与大洋洲市场保持平稳增长,新兴市场活力持续释放。这种区域分化反映了全球宏观经济形势和不同区域消费能力的差异,也体现了中国家电企业全球化布局的成效。
当前家电市场现状如何判断?
当前家电市场现状呈现出口增速加快但结构分化的特点。整体出口数据表现积极,1-8月累计出口561.7亿美元,同比增长9.2%,8月单月出口增速达到14.6%。但不同品类和区域表现差异明显,电动两轮车等新兴品类表现亮眼,而传统品类如空调面临一定压力。区域方面,欧洲市场表现突出,亚洲市场需求复苏缓慢,美洲市场逐步回暖。这种现状反映了全球消费需求的结构性变化和中国家电企业在不同市场的竞争策略调整。
家电出口面临哪些风险提示?
家电出口面临多重风险提示。原材料价格波动可能影响生产成本,汇率波动会直接影响出口利润,需求不及预期可能导致库存积压,市场竞争加剧会压缩利润空间,关税扰动则可能影响出口竞争力。此外,全球宏观经济环境的不确定性、贸易保护主义抬头以及新兴市场消费习惯的变化等因素,都可能对家电出口造成影响。这些风险需要企业密切关注并及时调整经营策略以应对。