猜你想问
这份研报主要分析了什么内容?
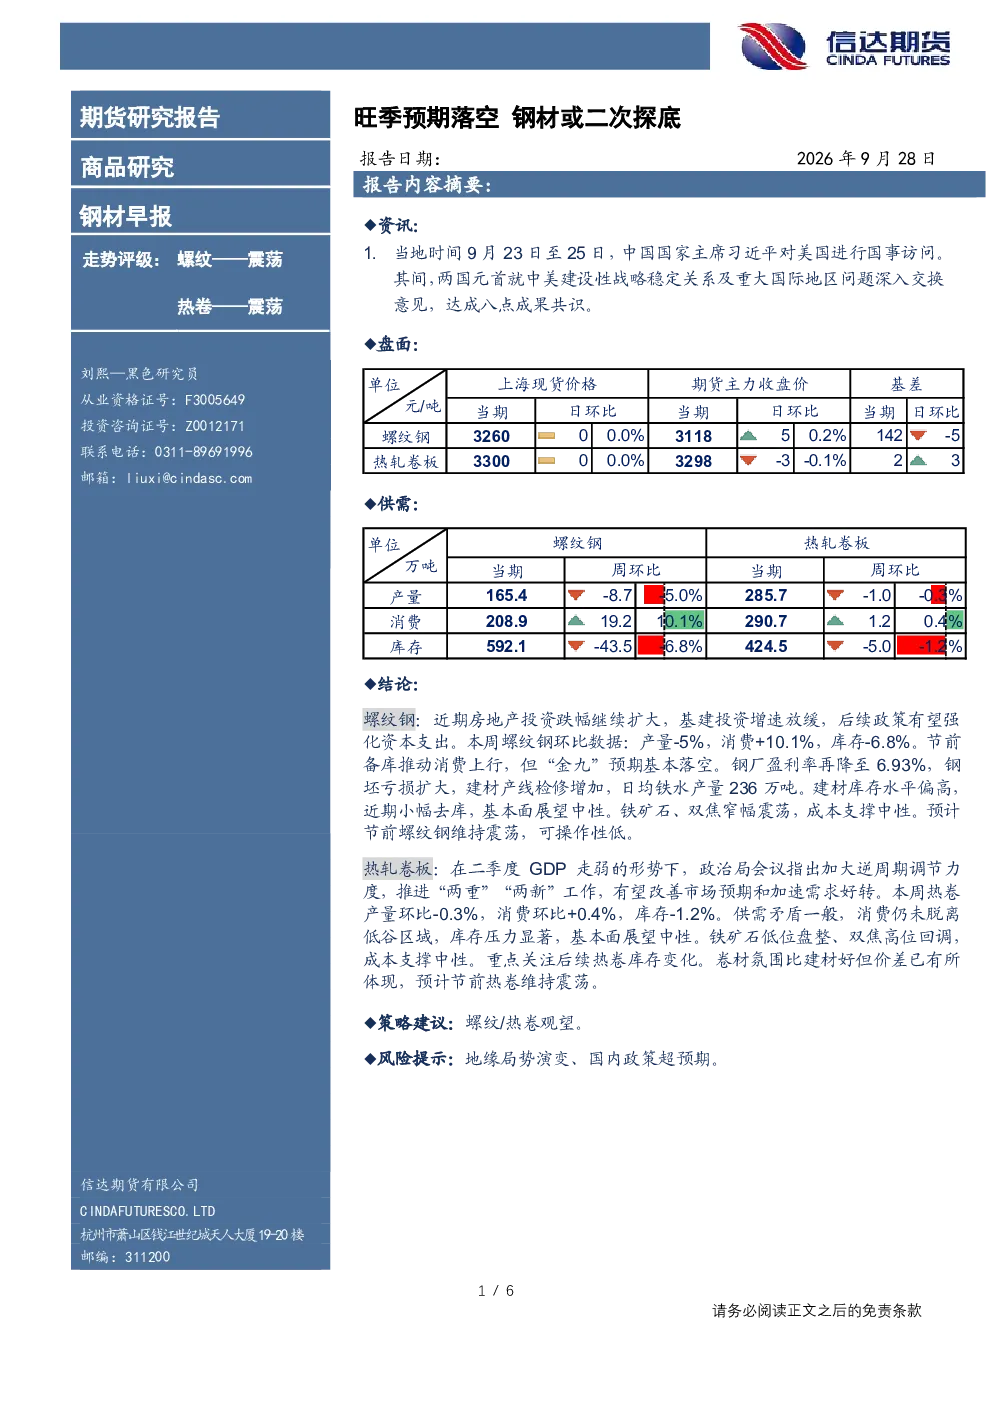
这份研报主要分析了钢材市场在旺季预期落空后的走势。报告指出,近期房地产投资和基建投资增速放缓,政策有望强化资本支出,但“金九”预期基本落空。螺纹钢产量下降,消费上升但库存偏高,钢厂盈利率低,基本面展望中性。热轧卷板在政策支持下有望改善预期,但消费仍处低谷,库存压力显著,基本面同样中性。报告建议观望螺纹和热卷。
钢材行业未来发展趋势如何?
钢材行业未来发展趋势受多重因素影响。报告提到,房地产投资和基建投资的变化对钢材需求有直接影响,政策支持可能改善市场预期。螺纹钢和热轧卷板的基本面均呈现中性,库存和产量变化是关键关注点。铁矿石和双焦的成本支撑作用有限。整体来看,行业需关注政策动向和供需关系变化。
研报重点分析了哪些方向?
研报重点分析了螺纹钢和热轧卷板的供需关系和基本面情况。螺纹钢方面,报告关注了房地产投资、基建投资、钢厂盈利率、库存和产量等数据,指出市场在旺季预期落空后表现中性。热轧卷板方面,报告强调了政策预期对市场的影响,以及消费和库存的当前状态,同样判断基本面中性。
当前钢材市场现状如何判断?
当前钢材市场现状表现为供需矛盾一般,基本面展望中性。螺纹钢方面,产量下降,消费上升但库存偏高,钢厂盈利能力弱,市场在节前维持震荡。热轧卷板方面,消费尚未脱离低谷,库存压力明显,政策预期可能改善市场,但整体仍偏中性。市场需关注后续库存和消费变化。
研报提示了哪些风险?
研报提示了地缘局势演变和国内政策超预期两大风险。地缘局势的不确定性可能影响全球供应链和市场情绪,而国内政策的变动可能直接作用于房地产和基建投资,进而影响钢材需求。投资者需关注这些外部因素对市场的潜在影响。
你可能感兴趣
钢材早报:旺季需求待验证,钢材或二次探底
信达期货2026-09-16
钢材早报:旺季需求待验证,钢材或二次探底
信达期货2026-09-21
钢材早报:旺季需求待验证,钢材或二次探底
信达期货2026-09-17
钢材早报:旺季需求待验证钢材或二次探底
信达期货2026-09-15
钢材早报:旺季需求待验证 钢材或二次探底
信达期货2026-09-18
钢材早报:旺季需求待验证,钢材或二次探底
信达期货2026-09-23
铜月报:旺季预期或落空,铜价承压震荡
美尔雅期货2023-04-03
铜月报:旺季预期或落空,铜价承压震荡
有色金属美尔雅期货2023-03-31
碳酸锂旺季补库预期或将落空 工业硅终端需求低迷
国信期货2024-08-12
股指早报:股指跌停或二次探底
创元期货2015-07-28