猜你想问
这份研报主要分析了什么内容?
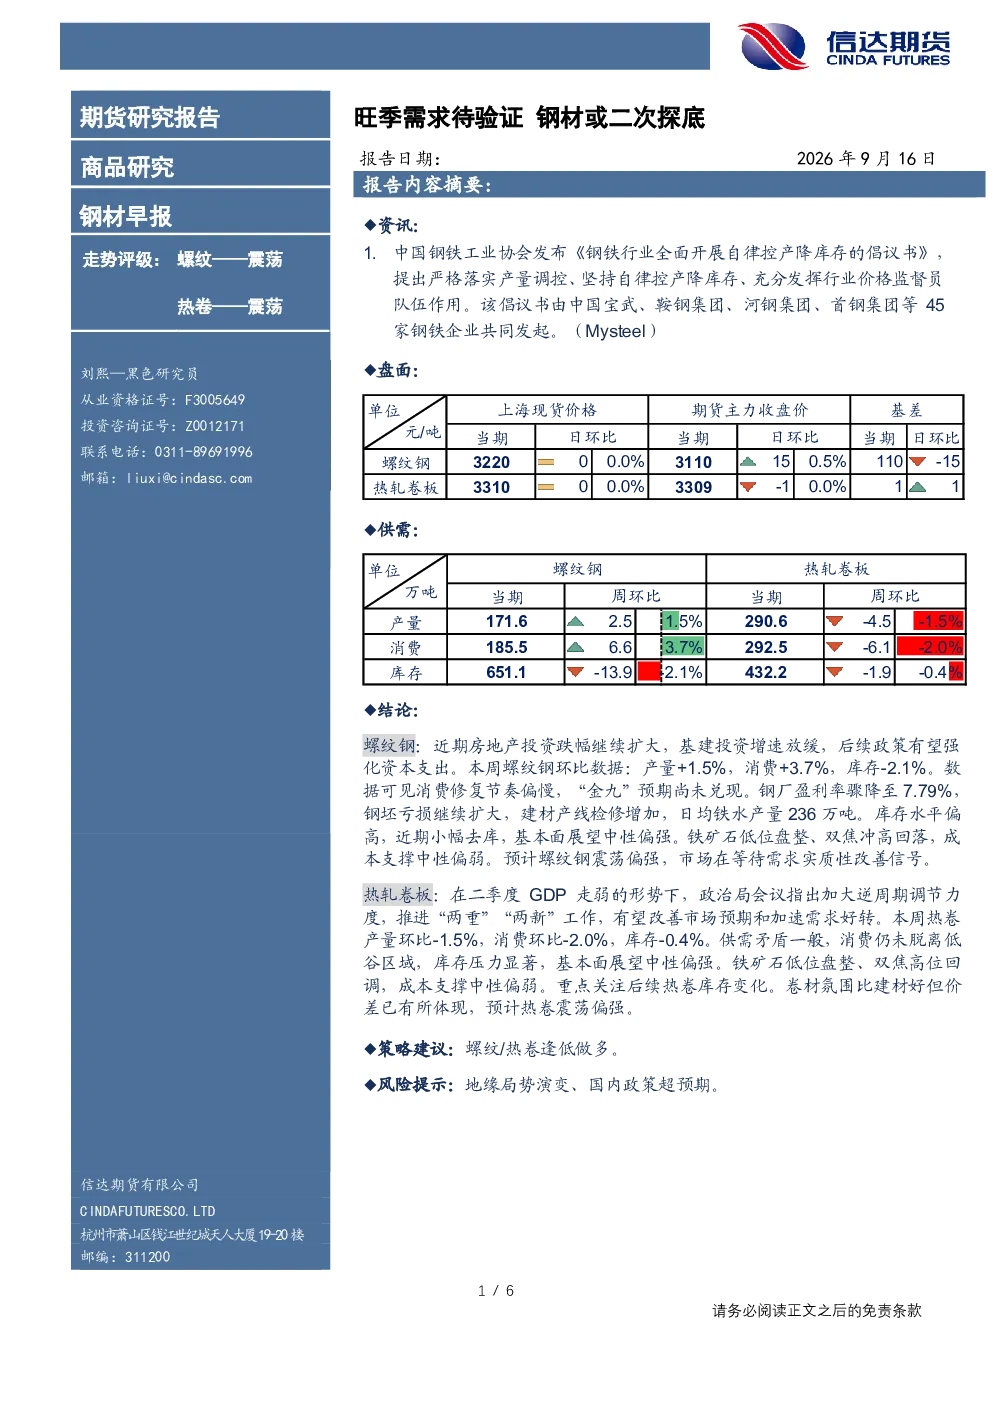
这份研报主要分析了钢材行业的供需情况、政策背景以及市场走势。报告指出,中国钢铁工业协会发布倡议书,45家钢铁企业共同发起自律控产降库存,提出严格落实产量调控、坚持自律控产降库存、充分发挥行业价格监督员队伍作用。螺纹钢方面,本周产量+1.5%,消费+3.7%,库存-2.1%,但消费修复节奏偏慢,“金九”预期未兑现,钢厂盈利率骤降至7.79%,钢坯亏损扩大,基本面展望中性偏强。热轧卷板方面,本周产量环比-1.5%,消费环比-2.0%,库存-0.4%,供需矛盾一般,基本面展望中性偏强。成本支撑方面,铁矿石低位盘整,双焦冲高回落,成本支撑中性偏弱。整体走势评级为震荡偏强,等待需求实质性改善信号。
钢材行业未来发展趋势如何?
钢材行业未来发展趋势需关注供需关系和政策调控。当前政策层面,钢铁行业自律控产降库存的倡议显示政策对市场过热的担忧,未来产量调控可能持续,对供需关系产生影响。供需方面,螺纹钢和热轧卷板的消费修复节奏偏慢,表明下游需求尚未完全恢复,“金九”预期未兑现,显示需求仍需时间验证。成本端,铁矿石和双焦价格波动较大,成本支撑中性偏弱,钢厂盈利能力受成本和需求双重影响。整体来看,钢材行业未来需关注需求实质性改善的信号,以及政策调控的力度和持续性。
研报重点分析了哪些方向?
研报重点分析了螺纹钢和热轧卷板的供需数据、基本面、成本支撑和走势评级。螺纹钢方面,重点关注了产量、消费、库存变化,以及钢厂盈利率、钢坯亏损、建材产线检修等基本面指标,成本支撑主要关注铁矿石和双焦价格走势。热轧卷板方面,则分析了产量、消费、库存的供需关系,基本面展望,以及成本支撑情况。报告对两种钢材的走势评级均为震荡偏强,但强调了等待需求实质性改善信号的重要性。
当前钢材市场现状如何判断?
当前钢材市场现状表现为供需修复节奏偏慢,政策调控加强,成本支撑中性偏弱。螺纹钢和热轧卷板的消费修复均未达预期,“金九”预期未兑现,显示下游需求尚未完全恢复。钢厂盈利率下降,钢坯亏损扩大,表明市场供大于求的压力仍在。政策层面,钢铁行业自律控产降库存的倡议显示政策对市场过热的担忧,未来产量调控可能持续。成本端,铁矿石和双焦价格波动较大,对钢厂盈利能力产生影响。整体来看,钢材市场处于震荡阶段,需关注需求实质性改善的信号。
研报中提示了哪些风险?
研报提示了地缘局势演变和国内政策超预期两大风险。地缘局势演变可能导致国际大宗商品价格波动,进而影响钢材成本和市场需求。国内政策方面,钢铁行业自律控产降库存的倡议可能进一步加强,对市场供需关系产生更大影响。此外,下游需求恢复的不确定性也是一大风险,当前消费修复节奏偏慢,“金九”预期未兑现,显示需求恢复仍需时间。政策调控和市场需求的波动可能对钢材价格产生较大影响,需密切关注。