猜你想问
这份研报的核心内容是什么?
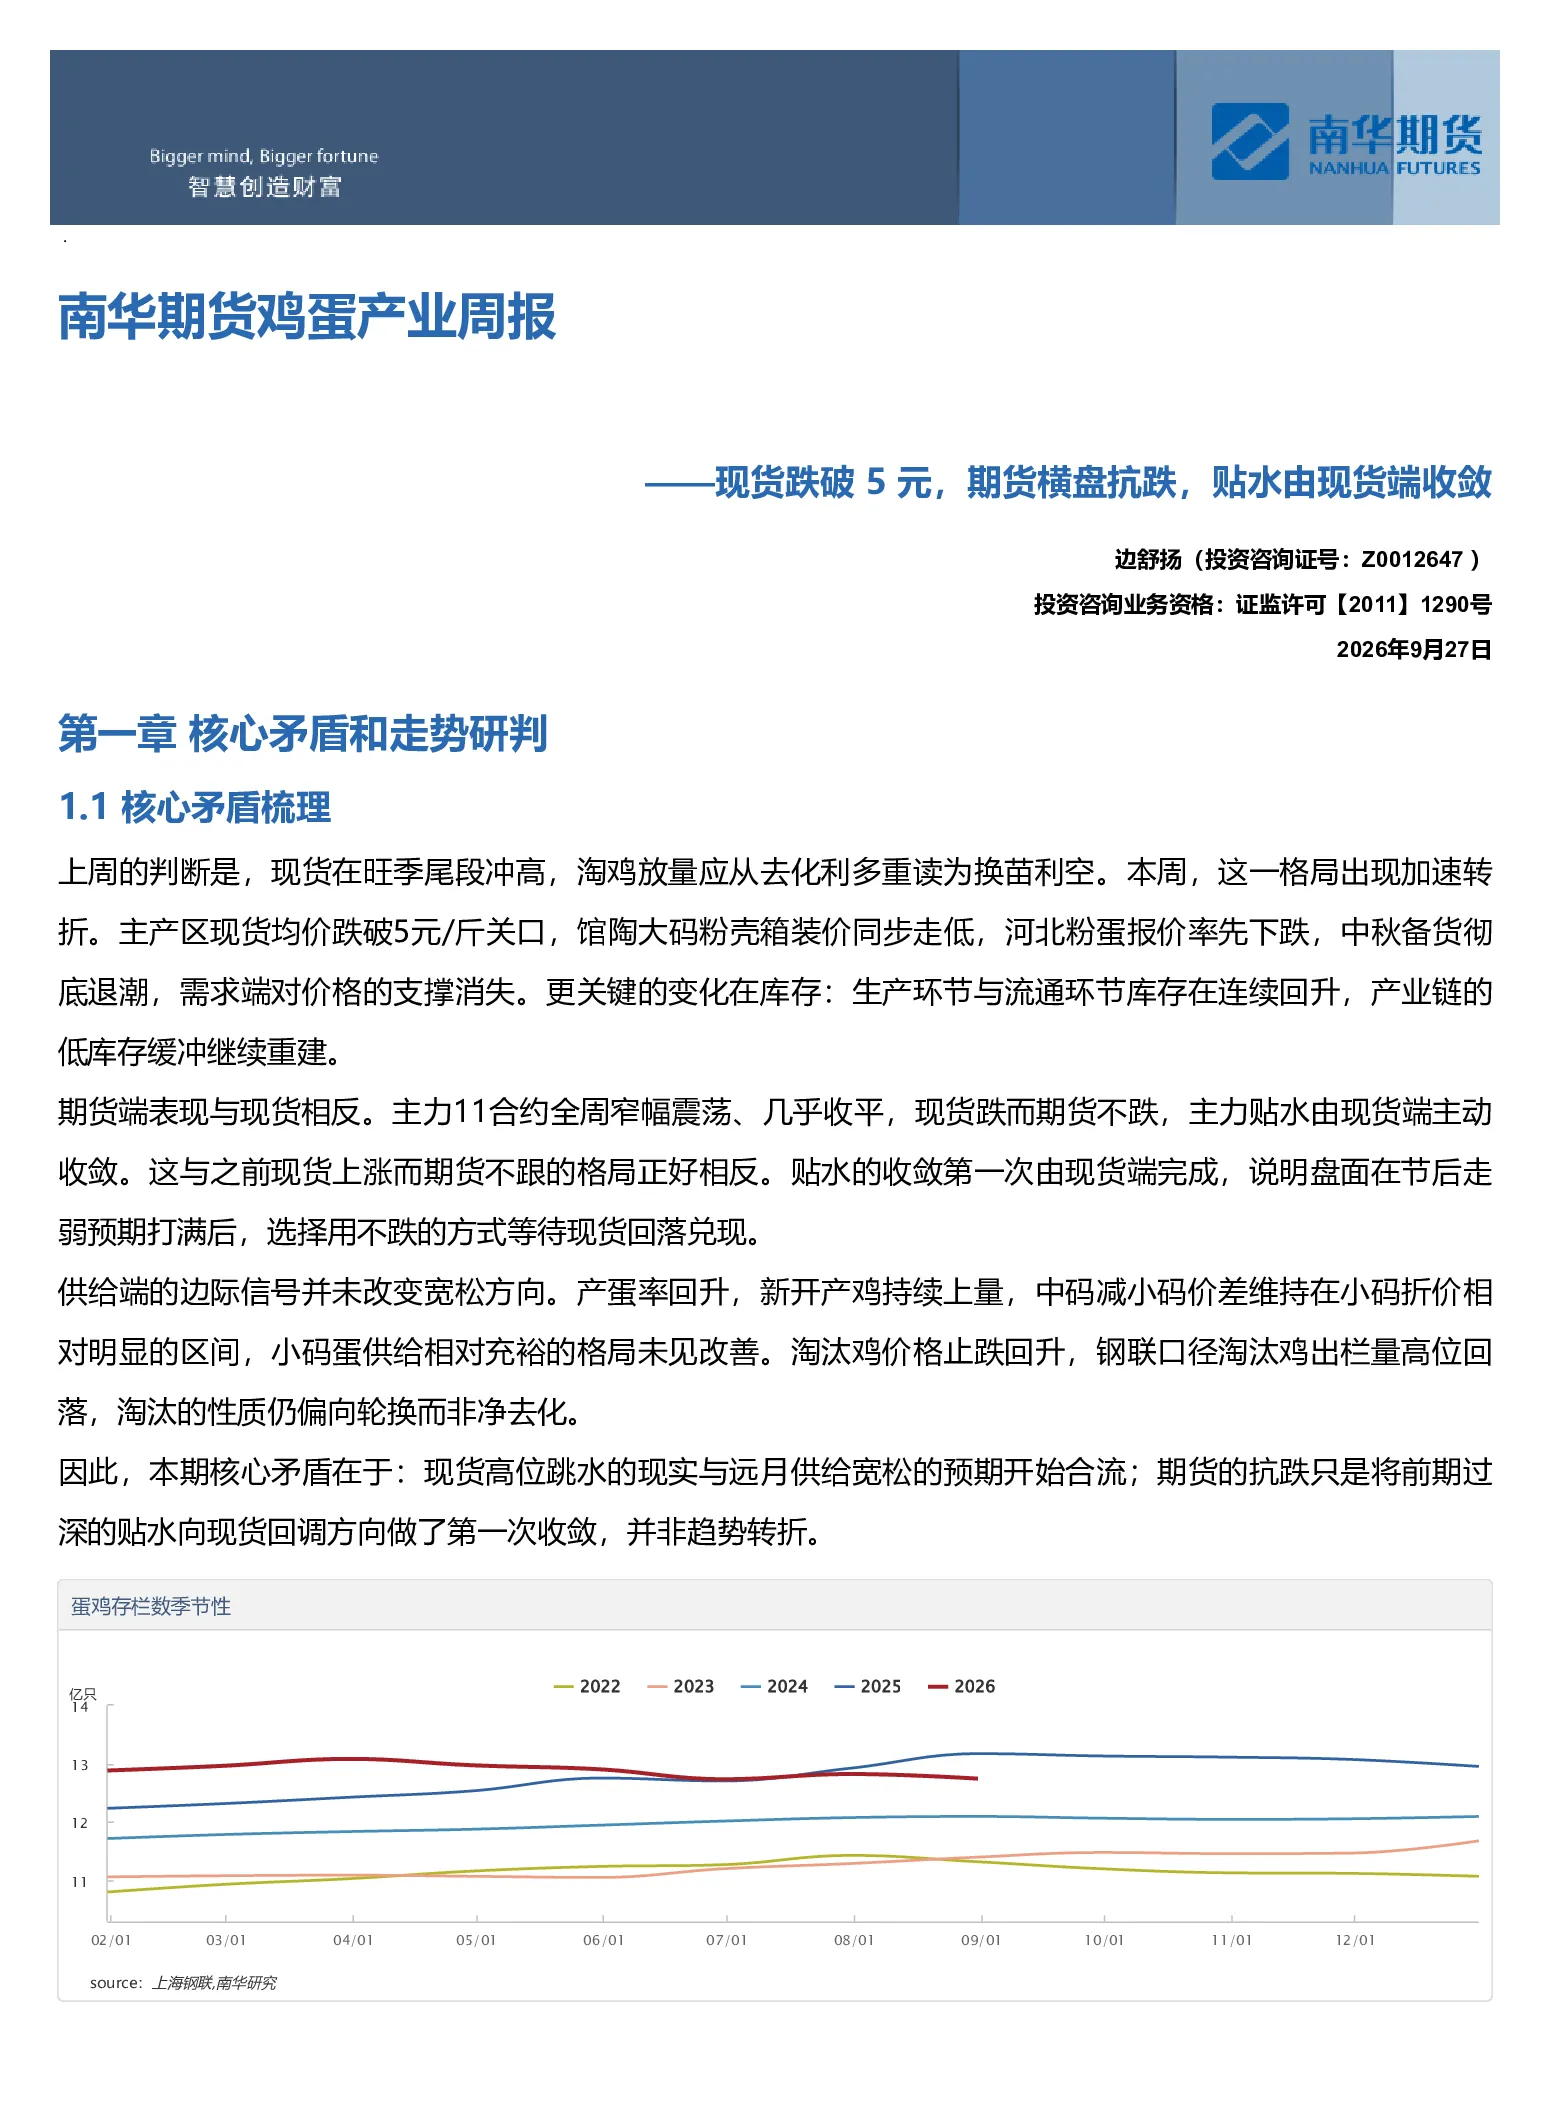
本报告分析了鸡蛋产业的现货跌势、期货表现及供需关系。核心内容指出现货均价跌破5元/斤,期货主力合约窄幅震荡,贴水由现货端主动收敛。报告梳理了产业链低库存缓冲重建、产蛋率回升、新开产鸡持续上量等供给端因素,以及中秋备货退潮、需求端支撑消失等需求端因素,指出核心矛盾在于现货高位跳水与远月供给宽松预期合流。
鸡蛋行业未来发展趋势如何?
报告认为鸡蛋行业趋势震荡偏弱,价格区间预计在3600-4000元/500千克。供给端方面,在产蛋鸡存栏绝对量高,补栏持续放量,新开产逐批释放,远月供给宽松预期持续。需求端进入淡旺季切换空窗期,消费情况显示主销区周度销量环比减少。报告建议远月不追空,等待现货回落贴水修复。
研报重点分析了哪些方向?
报告重点分析了现货与期货的价差走势、基差月差结构及对冲套利策略。指出主力合约高位横盘,多空分歧集中于节后回落幅度,贴水收敛主动权在现货。月差结构显示近月平台化、远月下沉,基差结构显示贴水绝对水平仍偏高,后续收敛由现货主导。报告建议基差和月差策略均持观望态度。
当前鸡蛋市场现状如何判断?
当前鸡蛋市场现状表现为现货跌势陡峭,期货抗跌但贴水首次收敛非趋势转折。供应端,蛋鸡存栏回升,产蛋率提高,鸡苗销量增加,淘鸡价格止跌回升但性质偏轮换。需求端,中秋备货退潮,主销区周度销量减少,进入淡旺季切换空窗期。库存方面,生产环节和流通库存均回升,低库存缓冲重建。
研报提示了哪些风险点?
报告提示的风险点包括蛋鸡补栏加速可能带来的供给压力、梅雨天气可能影响运输和储存、政策干预可能调整市场预期、疫病可能冲击养殖端健康稳定等。此外,报告还指出淘汰日龄攀升、淘汰性质偏轮换等因素可能影响市场供需平衡。这些因素均需关注,以规避潜在的市场波动风险。
你可能感兴趣
南华期货鸡蛋产业周报——现货跌破5元,期货横盘抗跌,贴水由现货端收敛
南华期货2026-09-27
南华期货鸡蛋产业周报——现货见顶回落,期货逆势反弹收敛贴水
南华期货2026-09-21
南华生猪产业周报:现货横盘一周,期货增仓下跌20260914
南华期货2026-09-14
南华生猪产业周报:现货续跌,期货下修,升水向零收敛20260921
南华期货2026-09-21
南华鸡蛋产业周报:现货冲高 期货跟涨乏力
南华期货2026-09-14
鸡蛋周报:期货上涨收敛贴水 预计上涨持续动能不足
国投期货2024-11-04
南华LPG产业周报:中东断供撞上原油见顶,内紧外强待节后终审20260928
南华期货2026-09-28
鸡蛋期货周报:现货受成本支撑较为抗跌,期价保持近强远弱
方正中期期货2022-06-21
鸡蛋周报:期货震荡偏空 现货价格抗跌
银河期货2021-03-21
南华生猪产业周报:期货减仓下修 升水收敛遇去化反复
南华期货2026-09-28