猜你想问
利率波动加剧如何影响投资级信用策略?
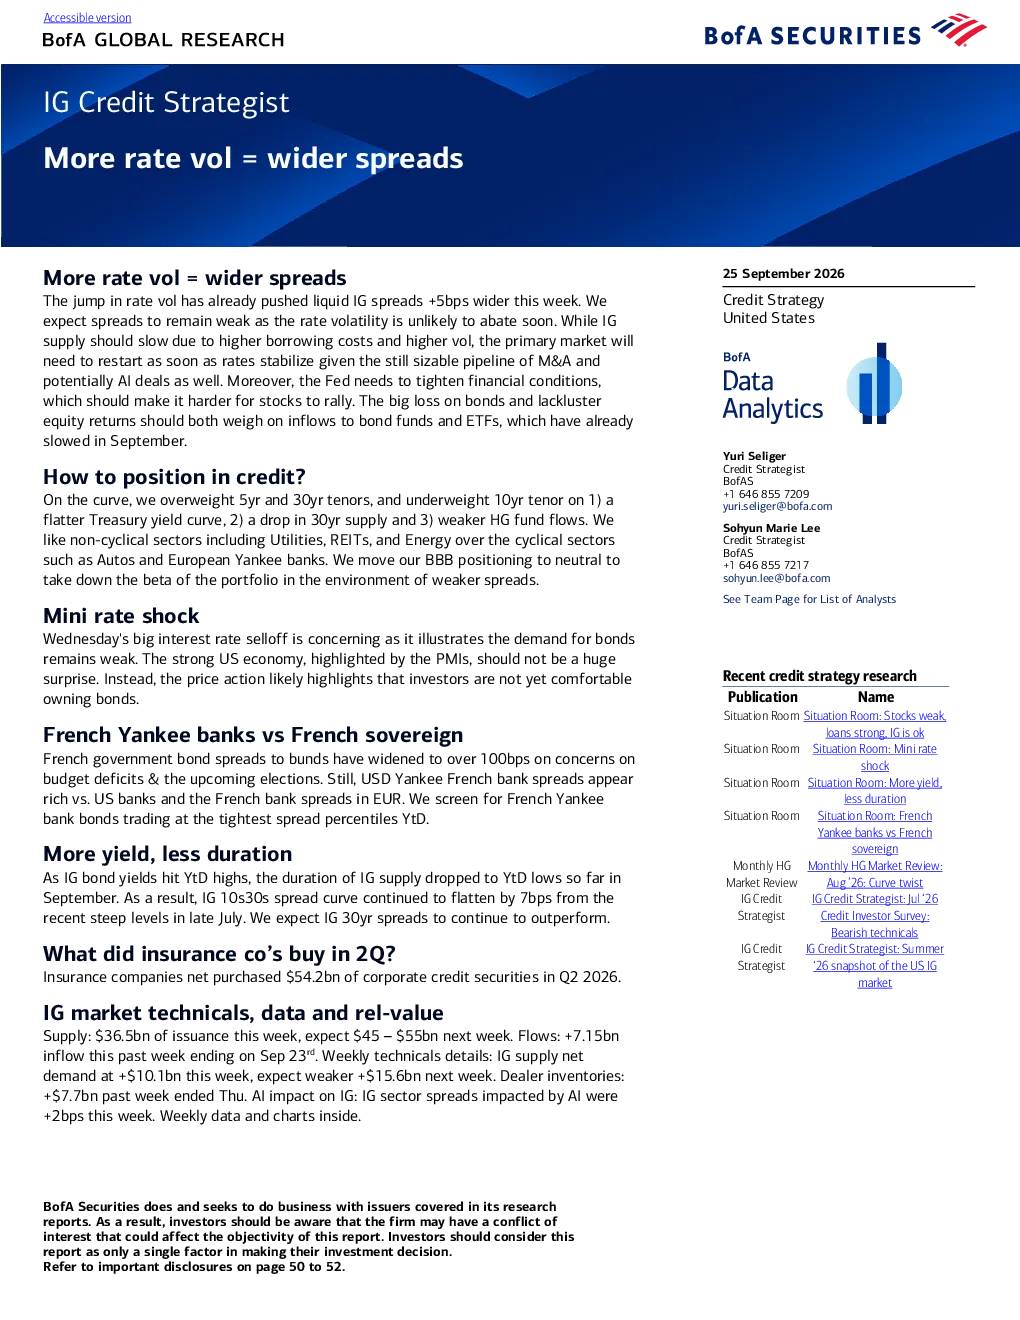
利率波动率上升导致国债利差扩大,短期内波动率不会减弱,利差将保持疲软。这要求投资者关注流动性好的国债利差变化,并预计短期内利差将扩大。同时,借贷成本和波动率上升导致国债供应放缓,但并购交易和潜在的AI交易仍将推动供应,一级市场需要在利率稳定后尽快重启。美联储需要收紧金融条件,这将使股市反弹更加困难。债券和股票回报影响资金流入,债券的大幅亏损和表现平平的股票回报将对债券基金和ETF的资金流入造成压力,而这两者的资金流入在9月份已经放缓。
报告中的行业配置策略有哪些重点?
报告建议超配5年期和30年期中长债,低配10年期中长债,主要基于收益率曲线趋于平坦、30年期供应减少和高收益基金资金流入减弱等因素。在行业配置上,更偏好非周期性行业,如公用事业、房地产投资信托和能源行业,而非周期性行业,如汽车和欧洲扬基银行。策略性地增持非周期性的电信行业,减持医疗保健和食品饮料板块以对冲并购供应风险。BBB策略调整为中性,以降低组合的贝塔系数。
投资级债券利差的未来趋势如何?
美国投资级债券利差短期内倾向于扩大,但2026年全年应逐步收窄并保持区间震荡。低衰退风险/强劲增长,以及良好的信用质量应继续提供支撑。下半年供应季节性放缓,这应能抵消需求疲软的影响。预计银行和超大规模发行将减少,但并购供应将增加。投资者需关注利差变化对资金流入的影响,以及不同期限债券的表现差异。
当前市场有哪些关键数据值得关注?
法国政府债券相对于德国债券的利差已扩大至超过100个基点。美元计价的法国银行相对于美国银行的利差以及欧元计价的法国银行利差看起来偏高。投资级公司债收益率触及年初至今高点,9月份至今投资级公司债供应期限已降至年初至今低点。2026年第二季度,保险公司净购买企业信用证券542亿美元,其中包括437亿美元私募公司债和125亿美元投资级公债。美国高评级公司债券基金和ETF的资金流入加速,本周流入额为71.5亿美元。股票出现资金净流出(净流出-157.5亿美元),而高收益债券的资金流转为正值(净流入14亿美元)。
投资级信用策略面临哪些风险提示?
利率波动加剧和利差走阔可能导致债券基金和ETF的资金流入放缓,影响投资组合的流动性。美联储收紧金融条件可能限制股市反弹空间。并购交易和潜在的AI交易可能推动国债供应,对一级市场重启构成挑战。非周期性行业的配置需关注其季节性波动和信用质量变化。医疗保健和食品饮料板块的减持需警惕并购供应风险。投资者需综合评估利差变化、资金流入流出以及行业供需关系,以规避潜在风险。