猜你想问
跨式统计套利策略在本周期权策略中表现如何?
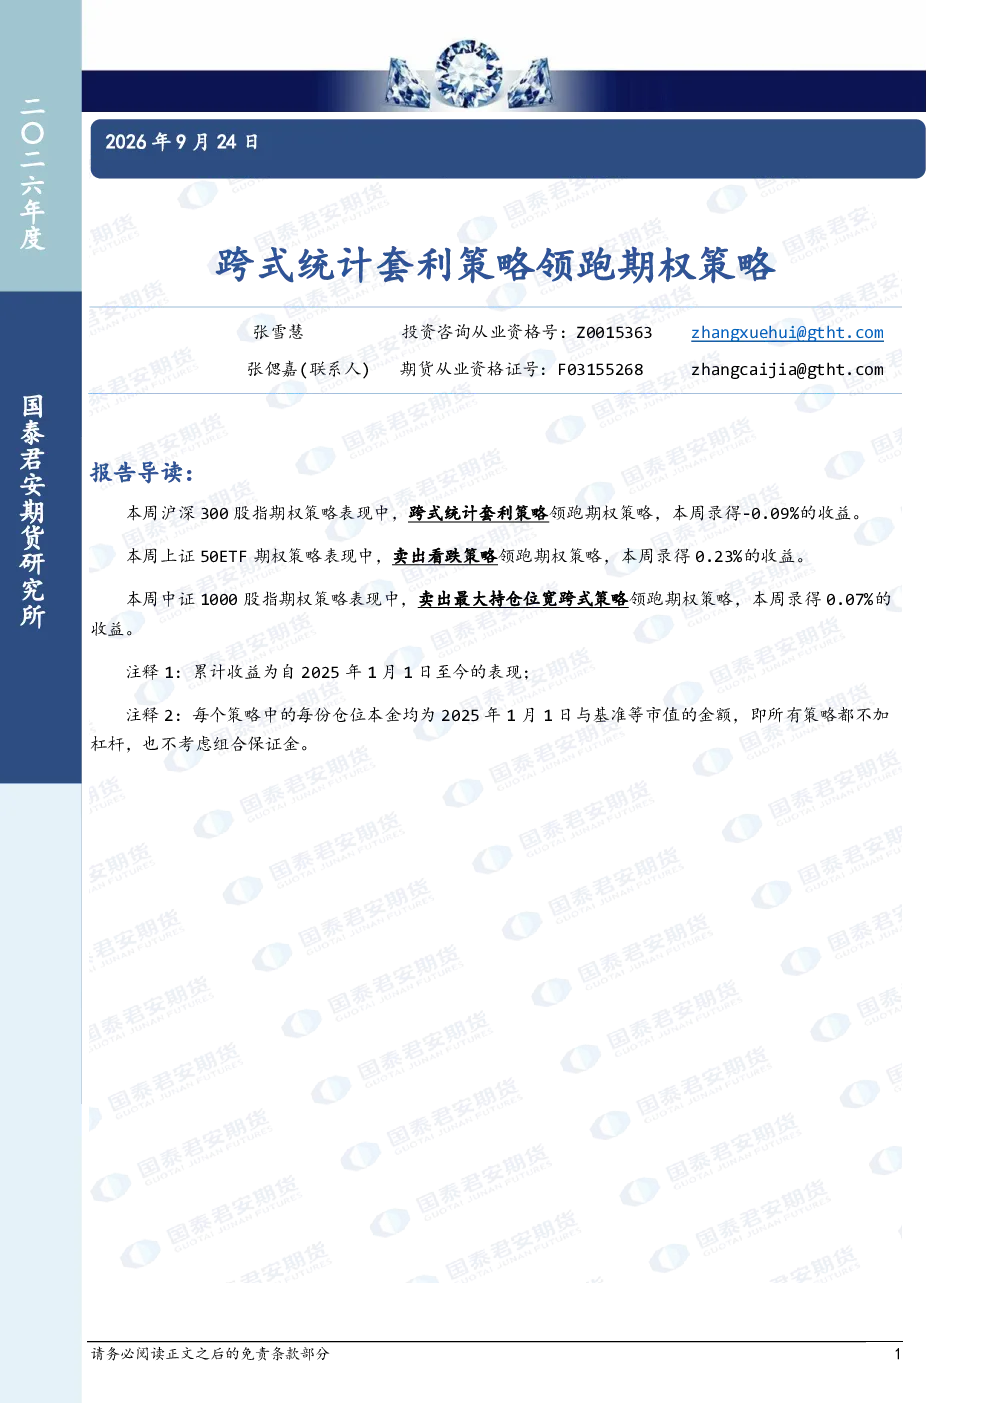
本周沪深300股指期权策略中,跨式统计套利策略领跑,但录得-0.09%收益。该策略在隐含波动率群聚性维度增加阈值限制后降低回撤。卖跨式策略在波动率重心下移行情中Theta值更大,收益更高。跨式统计套利策略通过比较隐含波动率与历史波动率差值判断未来走势,进行做多或做空操作。
不同股指期权策略的表现有何差异?
沪深300股指期权策略中,基准(沪深300股指期货主力合约)表现最佳,录得27.92%收益。上证50ETF期权策略中,卖出看跌策略领跑,录得0.23%收益,基准(50ETF)表现最佳。中证1000股指期权策略中,卖出最大持仓位宽跨式策略领跑,录得0.07%收益,基准(中证1000股指期货主力合约)表现最佳。备兑、保护性看跌、领口策略在多个策略中有效降低基准回撤。
备兑开仓策略和卖出看跌策略的适用场景分别是什么?
备兑开仓策略通过卖出看涨期权增强收益,适用于震荡或下跌行情。该策略通过承担看涨期权卖方的义务,在股价未达到行权价时获得权利金,从而提高组合收益。卖出看跌策略通过卖出看跌期权获取权利金,适用于平稳或上涨行情。该策略在市场波动较小或上涨趋势中,通过收取权利金增加收益。
本周市场波动率呈现哪些特点?
本周沪深300股指期权策略中,跨式统计套利、卖跨式、卖出最大持仓位宽跨式策略在隐含波动率群聚性维度增加阈值限制后降低回撤,表明市场波动率存在群聚性特征。卖跨式策略在波动率重心下移行情中Theta值更大,收益更高,显示市场波动率存在结构性变化。这些特征反映了市场对未来波动率的预期变化。
期权策略操作中需注意哪些风险?
期权策略操作中需注意买入期权需注意时机,避免满仓买入;卖出期权需设置止损,防止行情背离。买入期权时需评估标的资产价格走势,避免在不利时机满仓操作导致损失。卖出期权时需设置止损点,防止市场大幅波动导致权利金损失。此外,做好资金管控,防止方向看对但小范围剧烈波动导致爆仓。需合理分配资金,控制单笔操作的风险敞口。
你可能感兴趣
跨式统计套利策略领跑期权策略
国泰君安期货2024-07-28
跨式统计套利策略领跑期权策略
国泰君安期货2023-10-22
跨式统计套利策略领跑期权策略
国泰君安期货2024-02-02
跨式统计套利策略领跑期权策略
国泰君安证券2023-08-29
跨式统计套利策略领跑期权策略
国泰君安期货2023-05-13
跨式统计套利策略领跑期权策略
国泰君安期货2022-09-18
跨式统计套利策略领跑期权策略
国泰君安期货2023-04-22
跨式统计套利策略领跑期权策略
国泰君安期货2025-11-23
跨式统计套利策略领跑期权策略
国泰君安期货2025-08-03
跨式统计套利策略领跑期权策略
国泰君安期货2024-01-14